Bilanzprognose und aufsichtsrechtliche Risikoberichterstattung nach RechVersV – für Pensionskassen, Sterbekassen, Versorgungswerke und kleine Lebensversicherer. Eine Datenbasis von der Eröffnungsbilanz bis zum freigegebenen Bericht.
MaRiX 2.0 führt die versicherungstechnische Planung und die aufsichtsrechtliche Risikoberichterstattung in einem durchgängigen Werkzeug zusammen. Aus einer erfassten Eröffnungsbilanz und nachvollziehbaren Annahmen entsteht eine konsistente Mehrjahresprognose – die Basis für Solvabilität, Risikotragfähigkeit, Stresstest und weitere Kennzahlen.
MaRiX 2.0 ist die Neuentwicklung von MaRiX: eine Webanwendung mit Rollenmodell statt eines Excel-basierten Werkzeugs.

Planung, Analyse, Freigabe und Systempflege liegen in unterschiedlichen Händen. MaRiX 2.0 bildet diese Aufgabenteilung über Benutzerrollen ab – jede Rolle sieht genau die Funktionen, die sie braucht. Eine Person kann auch mehrere Rollen wahrnehmen.
Pflegt die fachliche Datenbasis und rechnet die Prognosen.
Wertet die Ergebnisse aus und erstellt die Risikoberichte.
Behält Kennzahlen im Blick und gibt Berichte frei.
Richtet die fachlichen Grundlagen und Parameter ein.
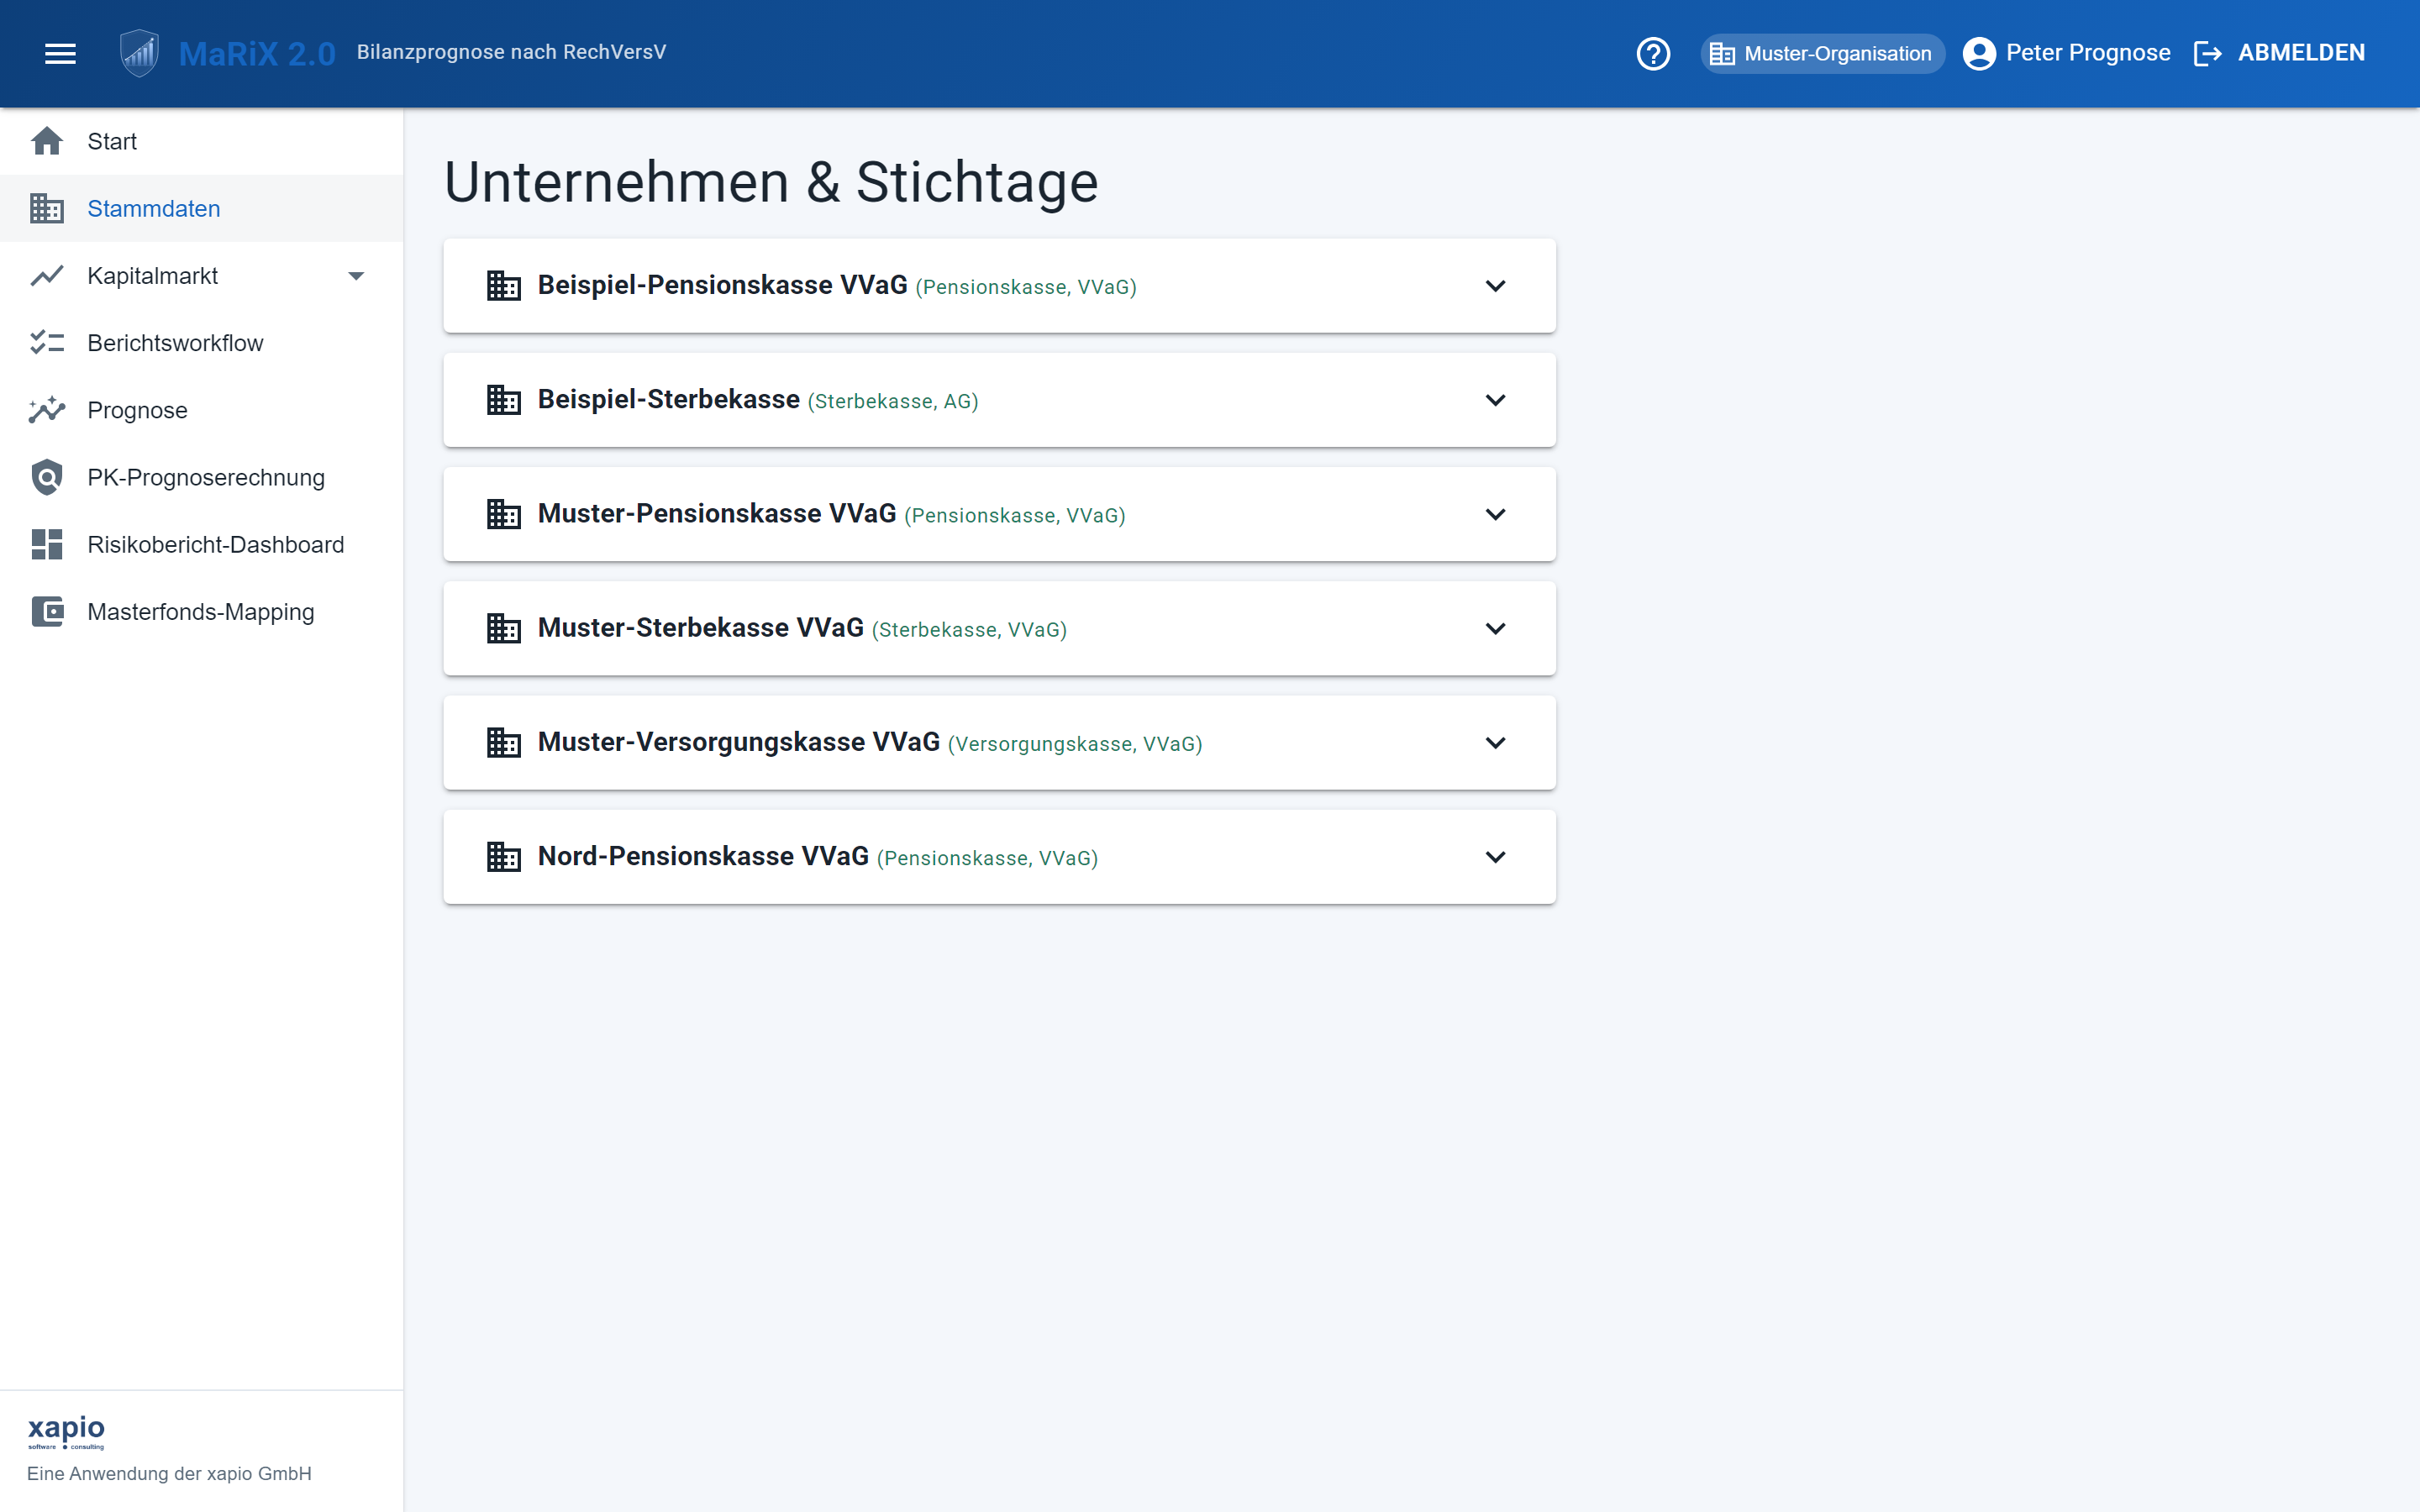
Eine Organisation ist der geschützte Arbeitsbereich eines Hauses – etwa einer Kasse, eines Konzerns oder eines Beratungshauses. Ihre Benutzer sehen ausschließlich die eigenen Daten; die Trennung erzwingt die Datenschicht, nicht die Oberfläche. Innerhalb einer Organisation lassen sich beliebig viele Unternehmen anlegen:
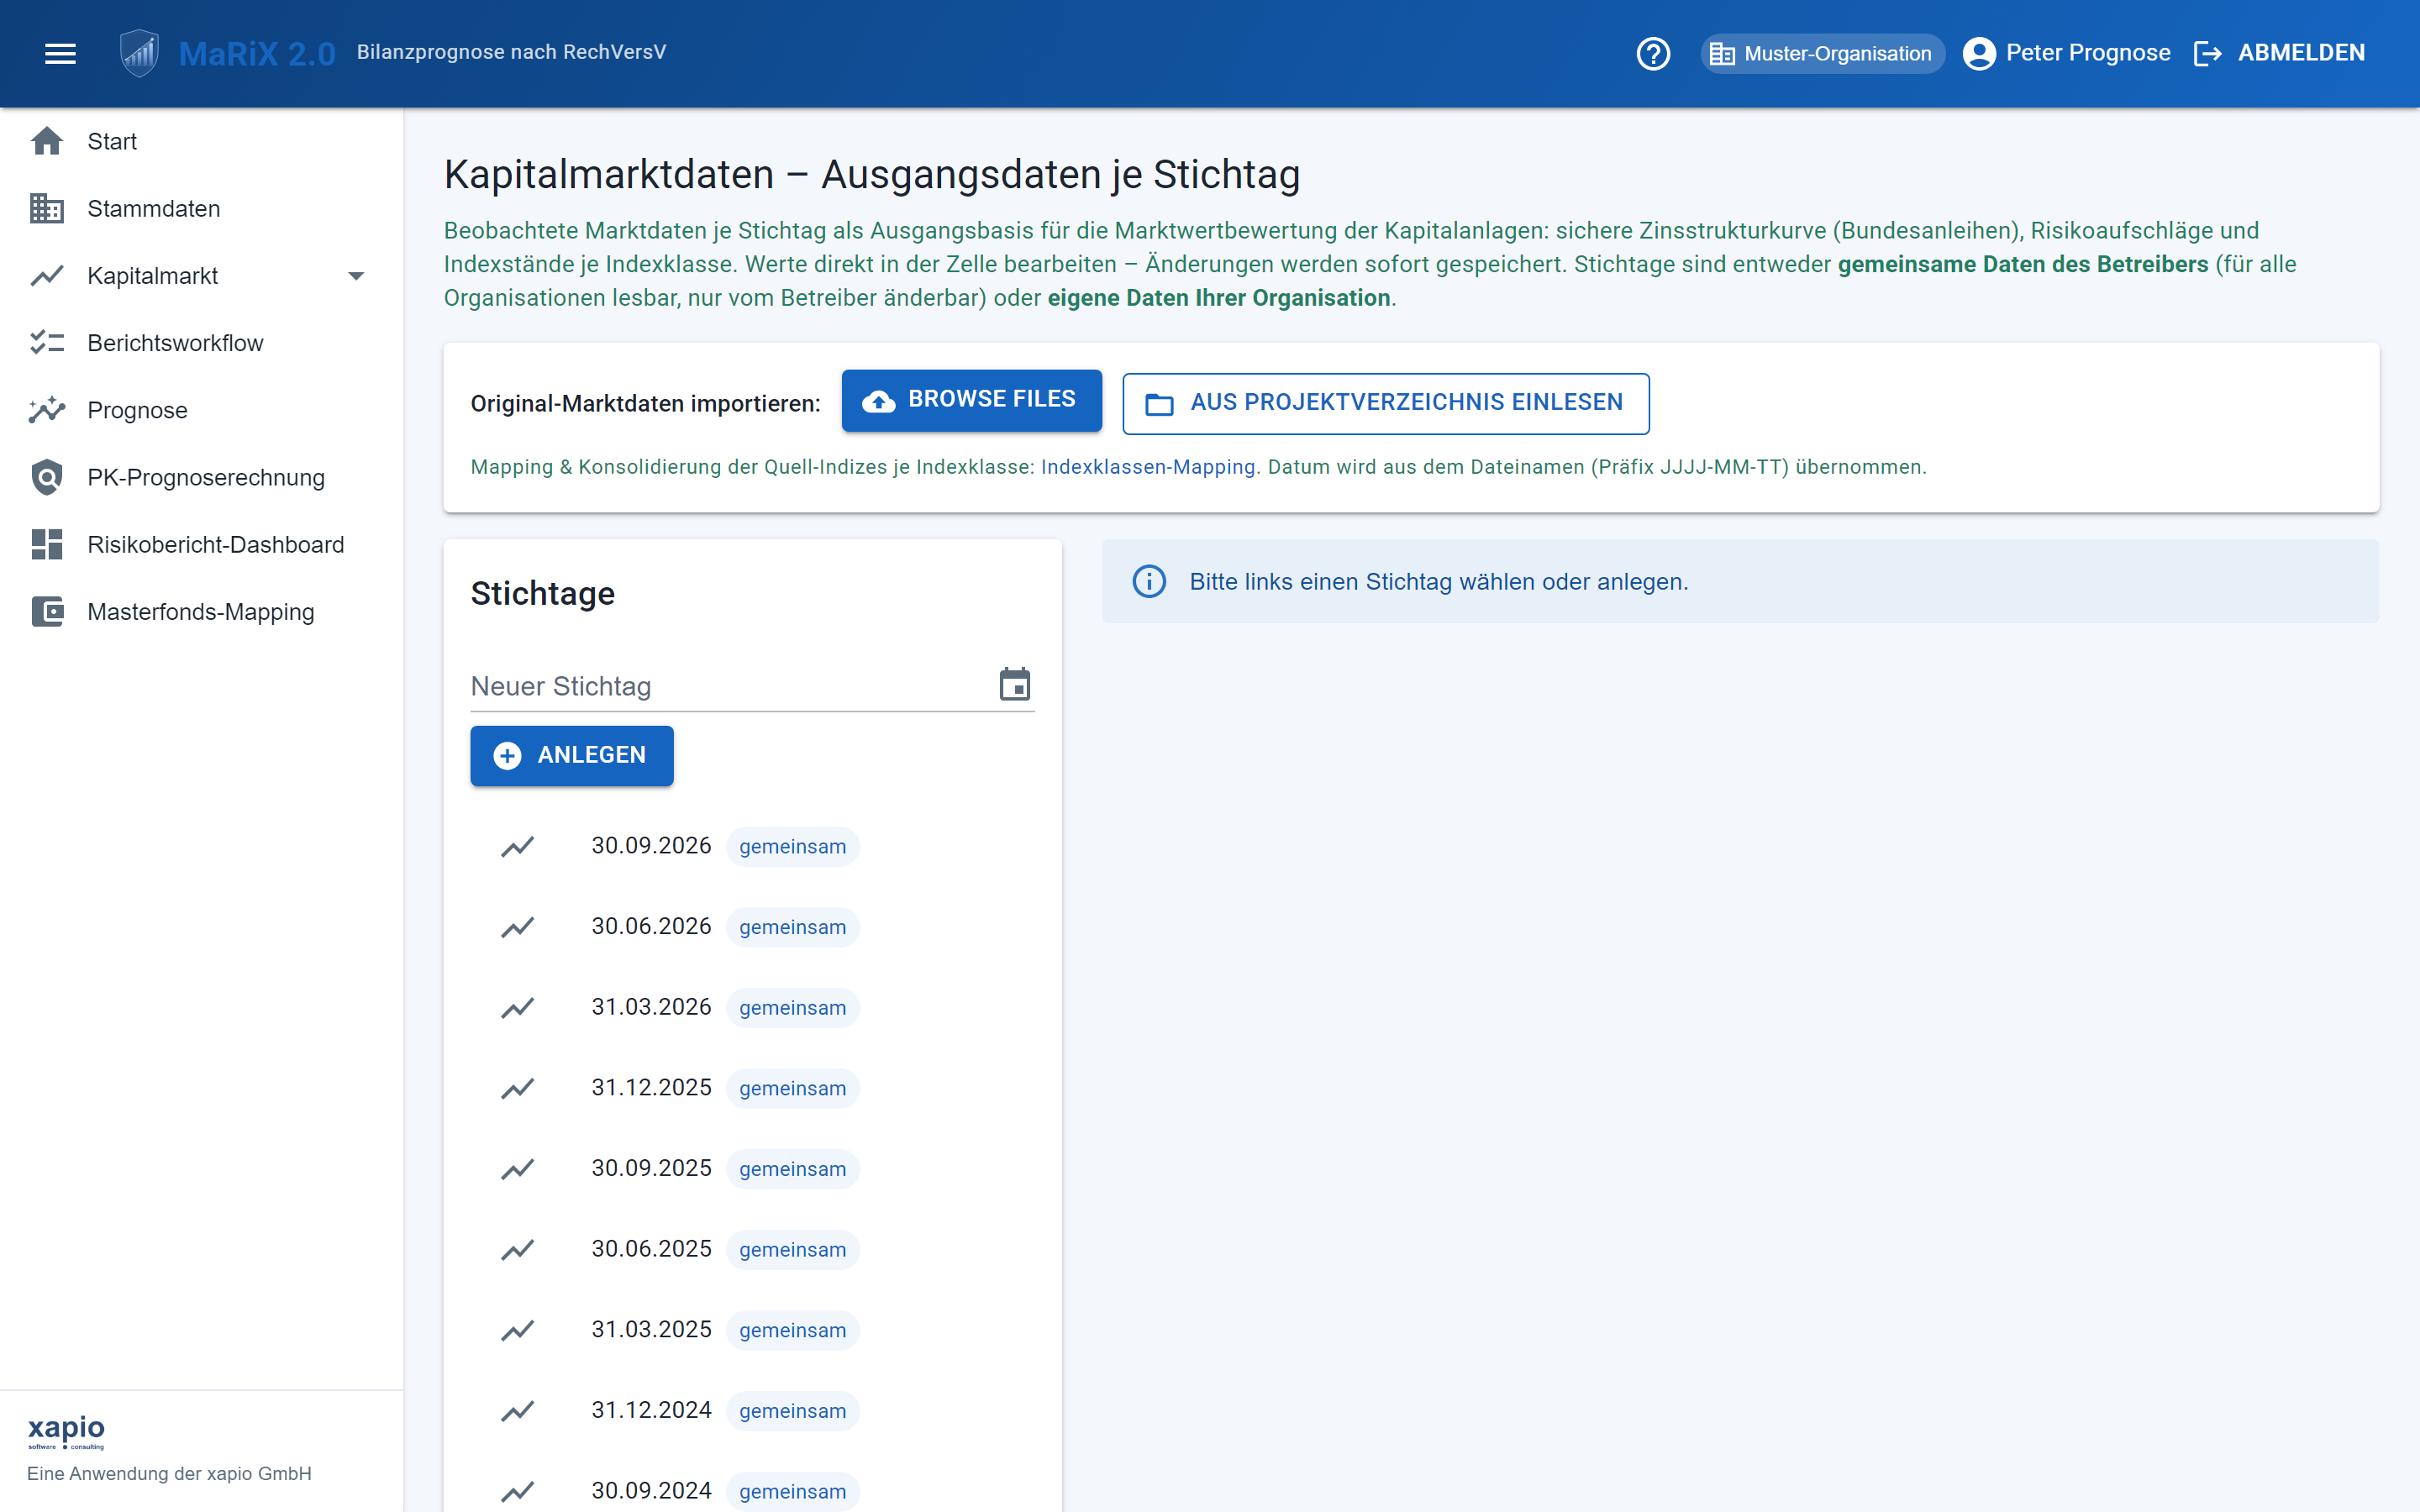
Eine aussagekräftige Prognose braucht eine saubere Ausgangslage: Rechtsform und Typ des Unternehmens, den Berichtsstichtag und die beobachteten Kapitalmarktdaten. Von hier aus baut sich alles Weitere auf – erfassen, rechnen, verstehen.
Kapitalmarktdaten, Unternehmens- und Allokationsszenarien werden einmal gepflegt und stehen allen Prognoseläufen zur Verfügung. Kurven lassen sich absolut vorgeben oder aus der Vorperiode durch Parallelverschiebung und Drehung ableiten – jede Annahme bleibt nachvollziehbar.


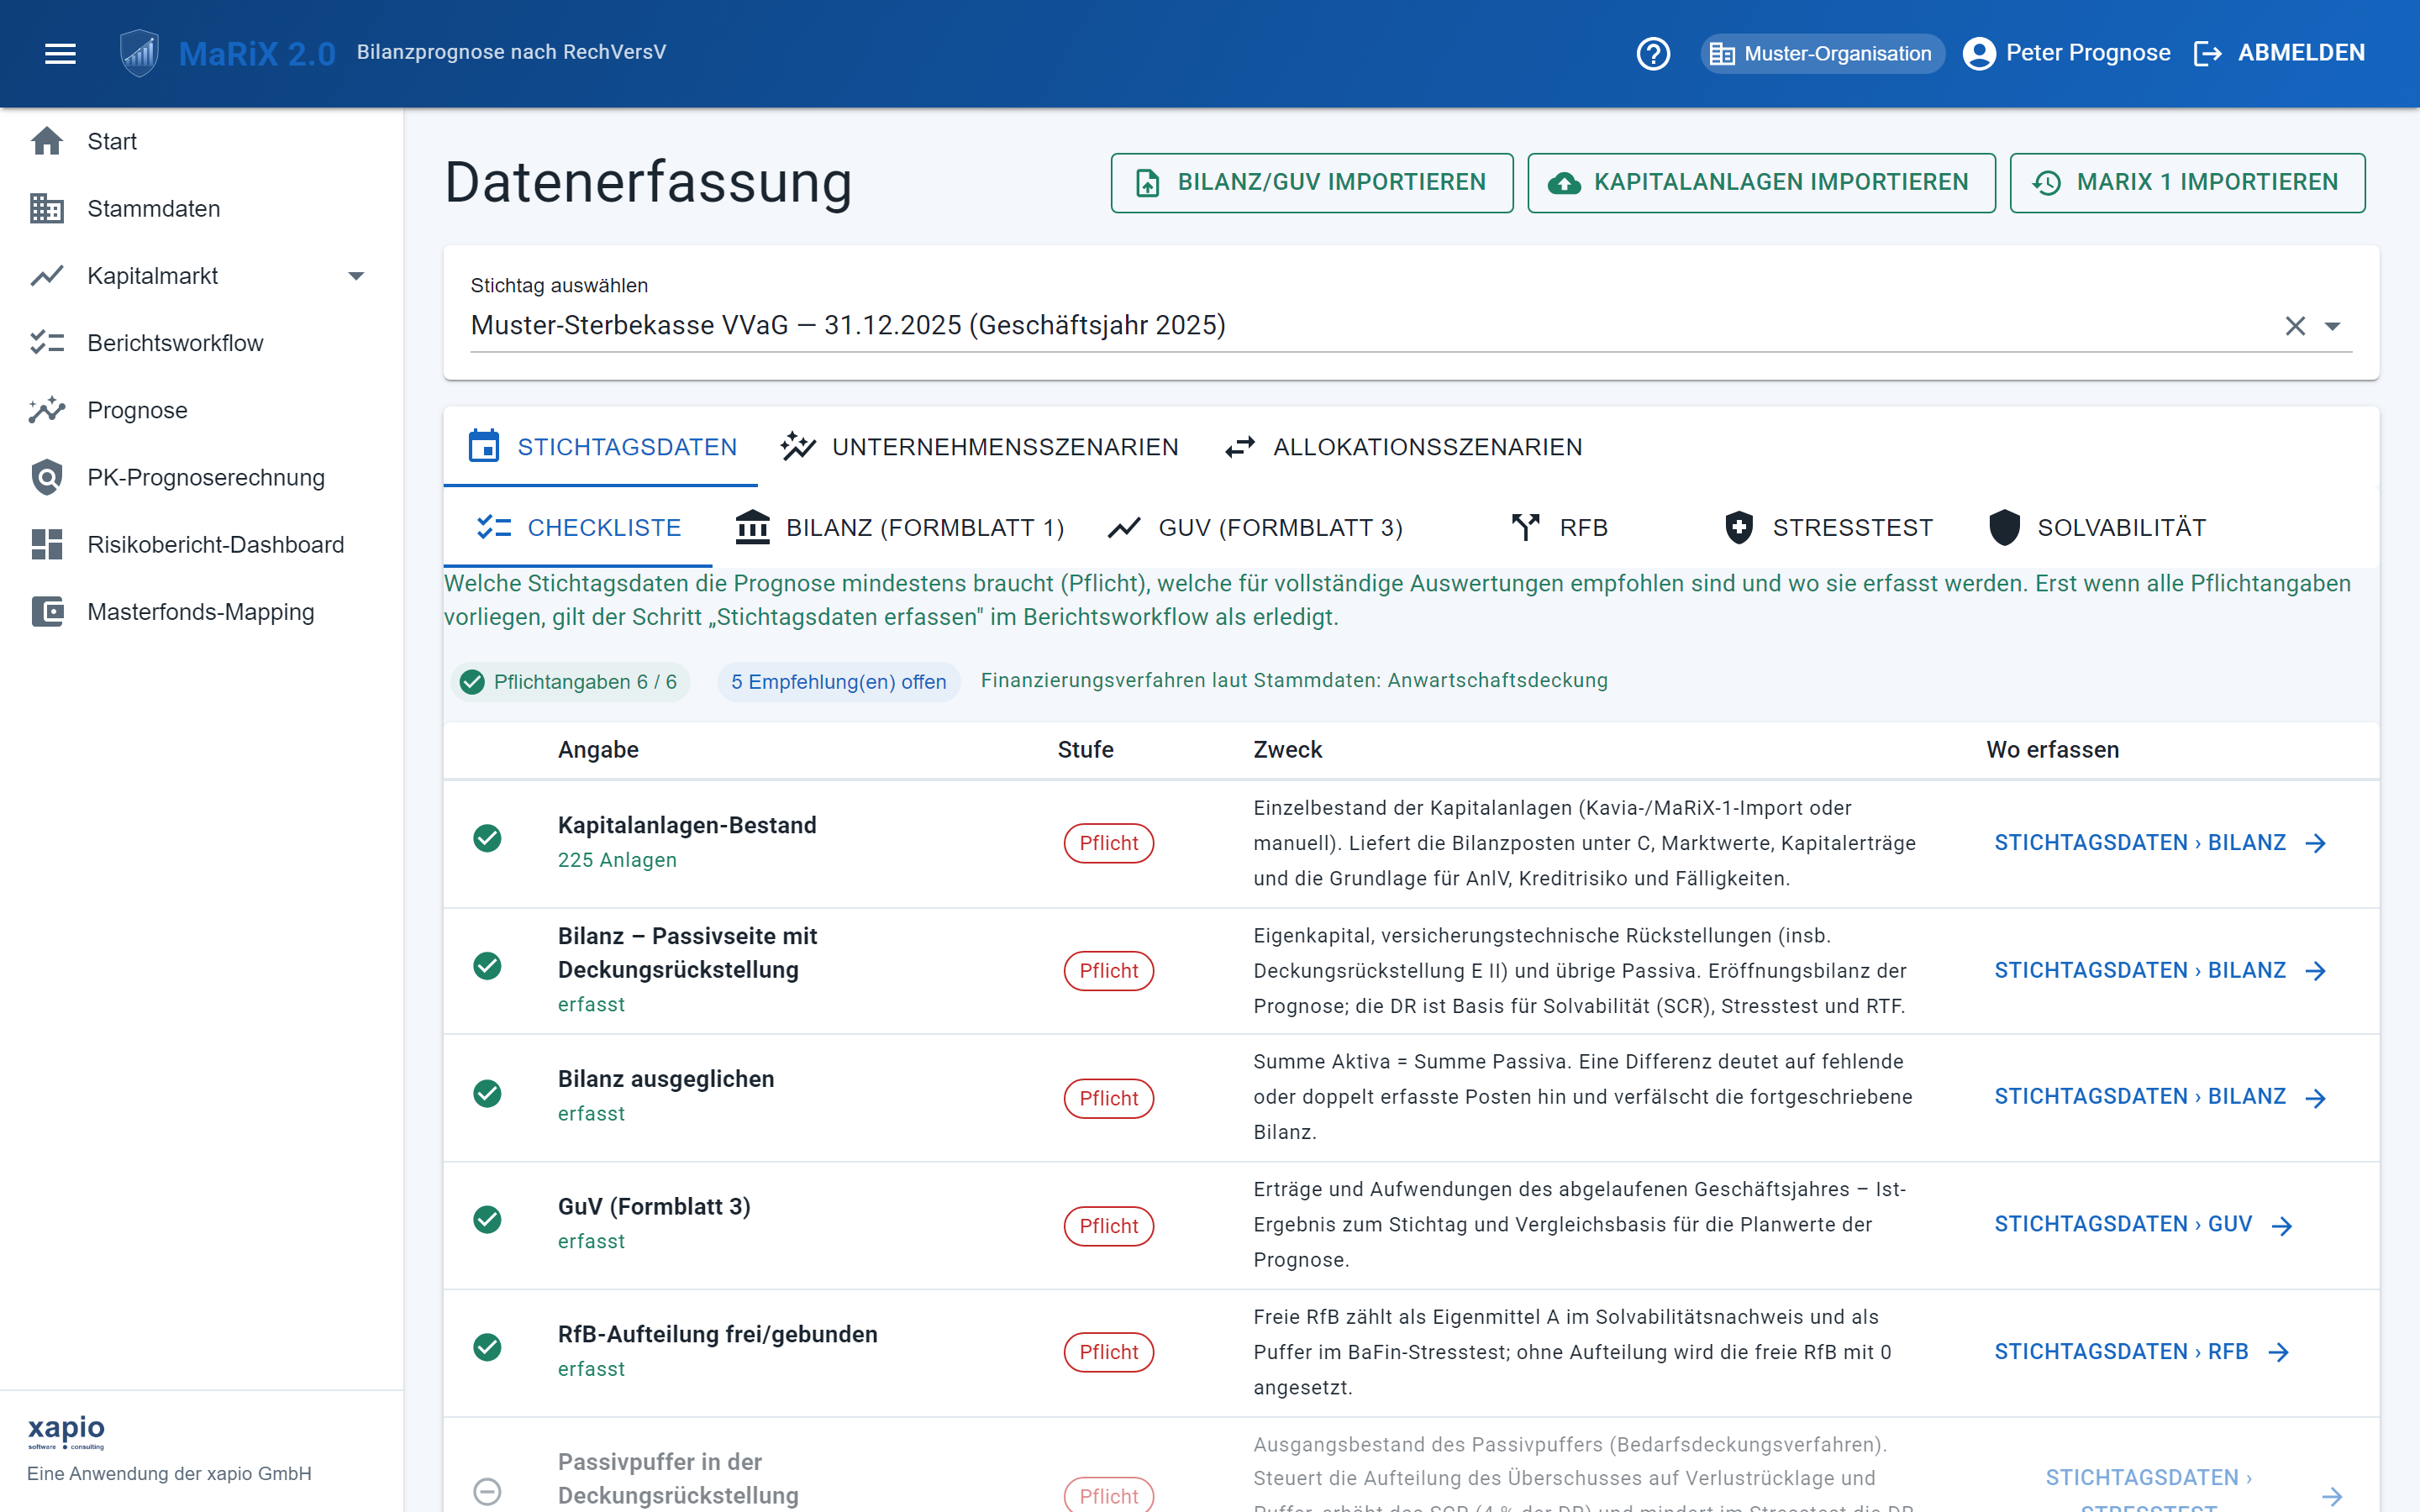
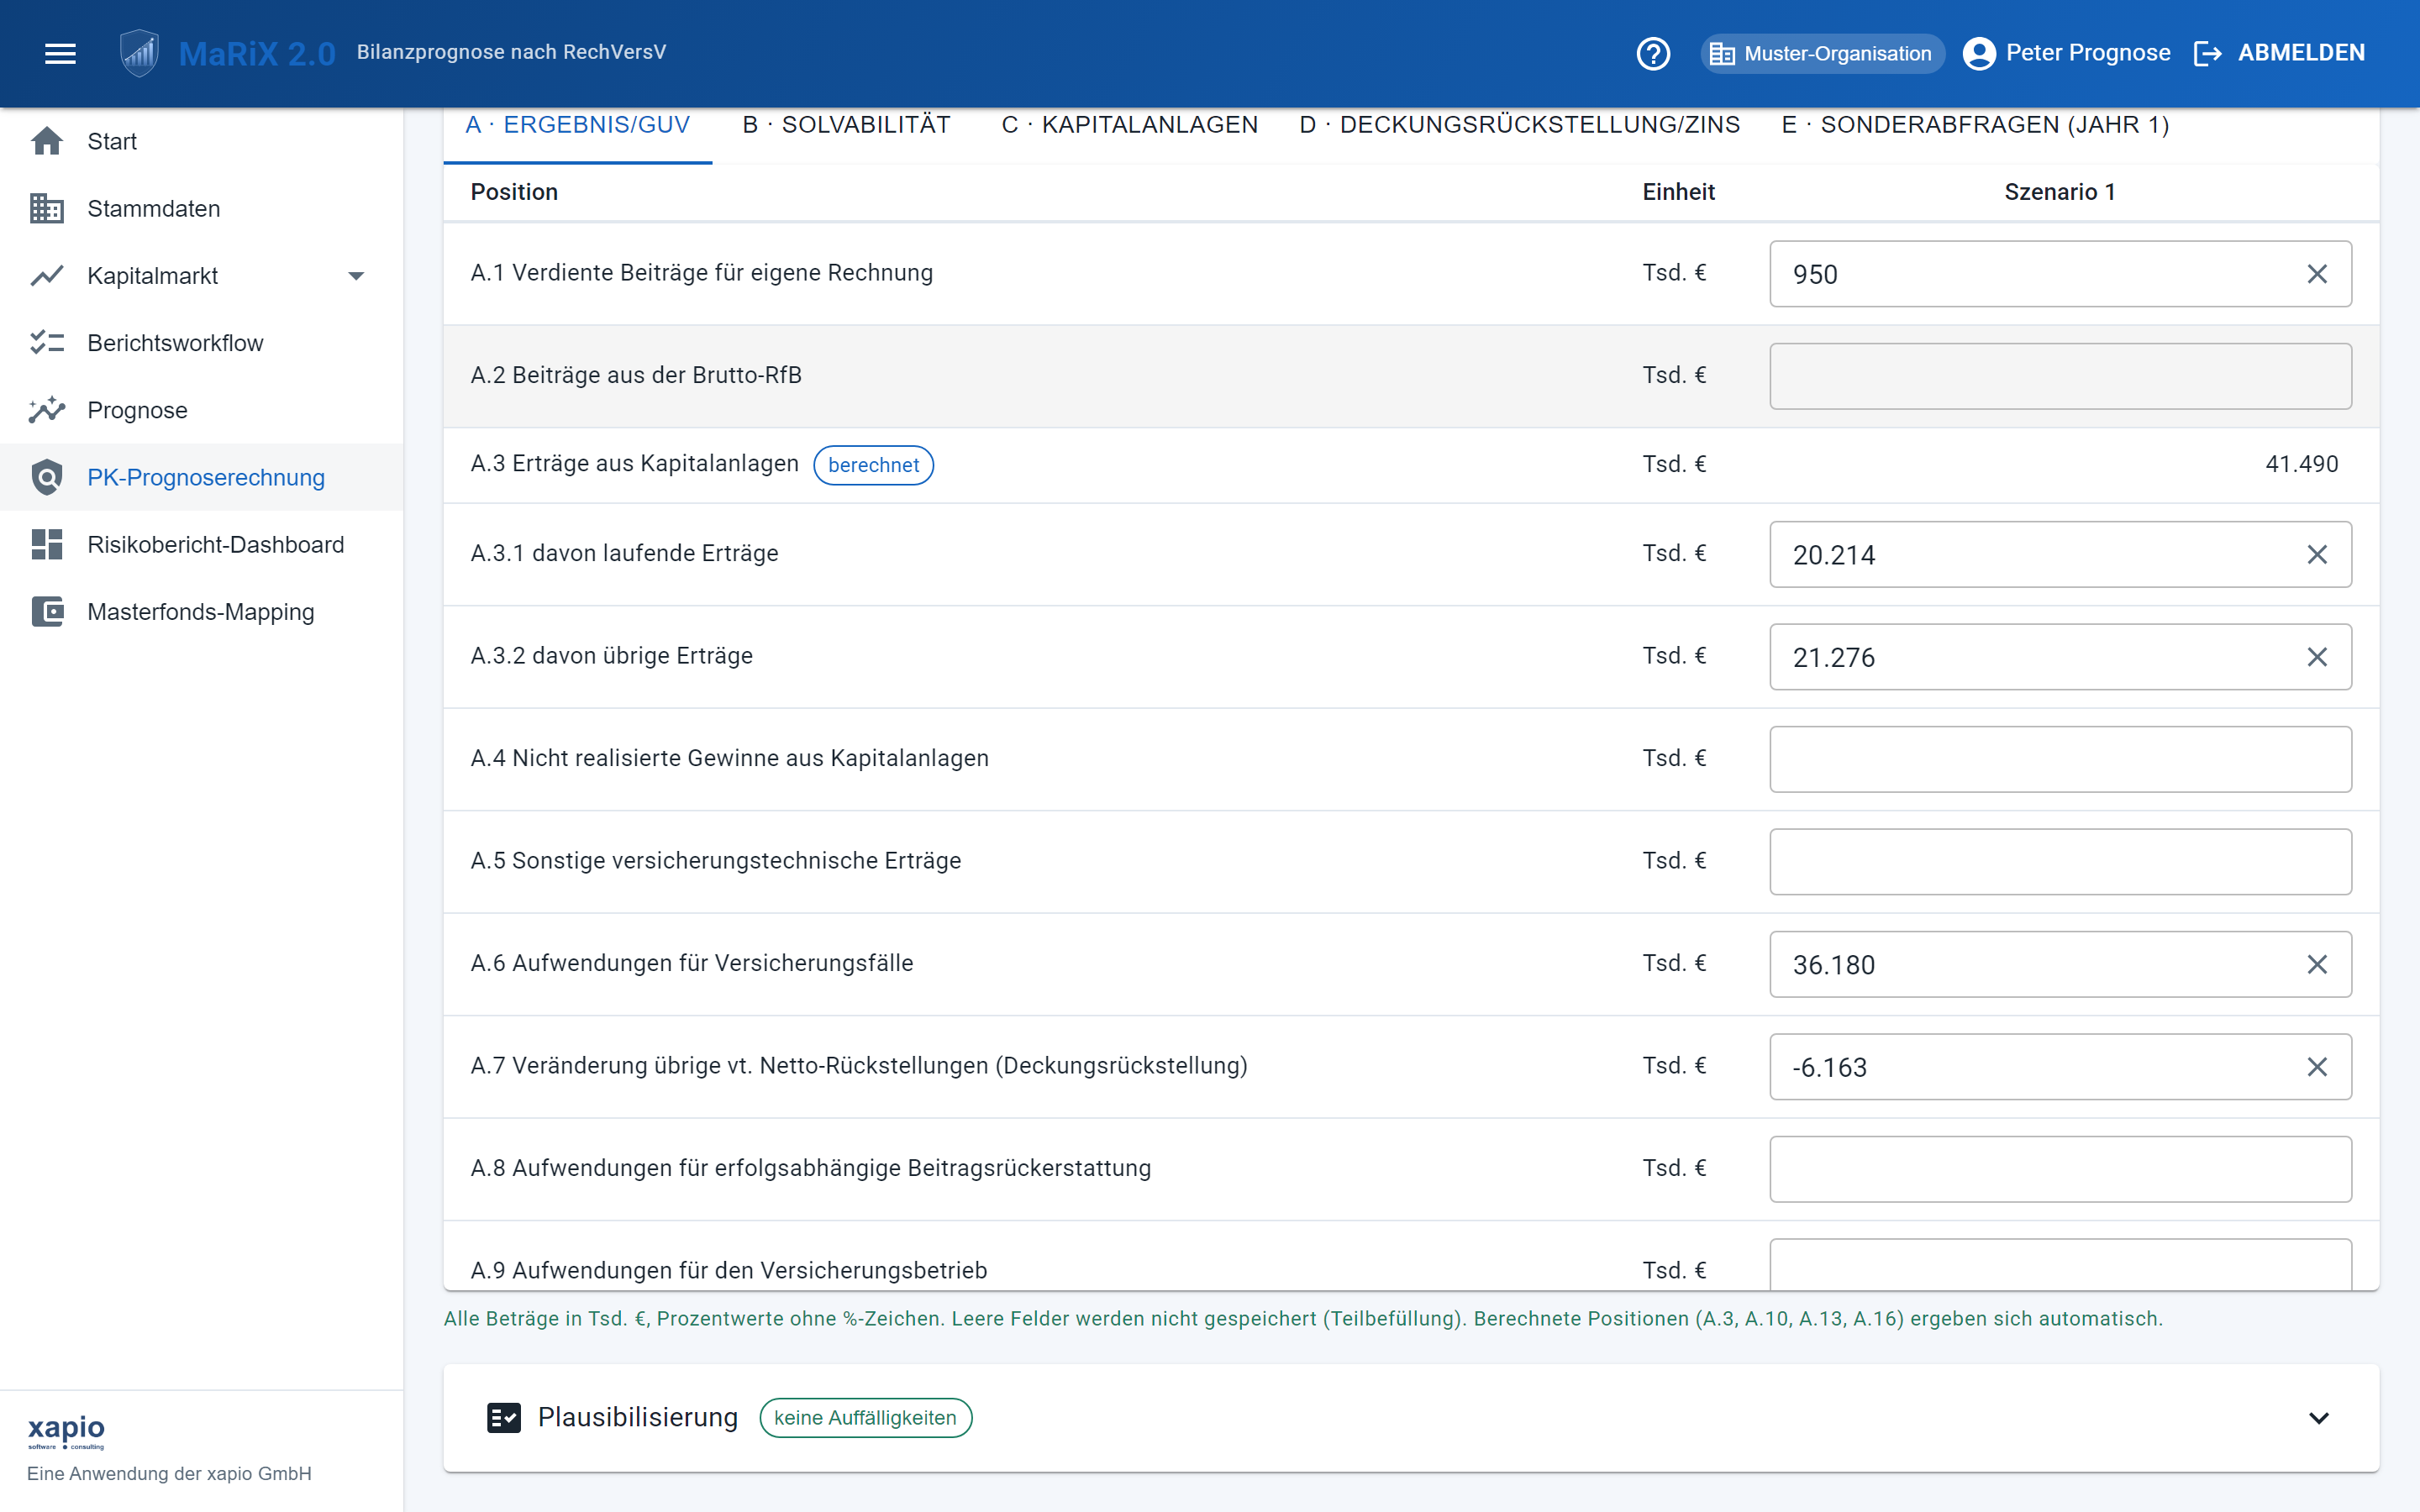
Bilanz-Aktiva und -Passiva werden Posten für Posten erfasst; MaRiX 2.0 prüft dabei laufend Summen, Salden und Ausgeglichenheit. GuV, Rückstellung für Beitragsrückerstattung (RfB), Stresstest- und Solvabilitätsdaten liegen in eigenen Reitern. Bilanz/GuV und Kapitalanlagen lassen sich importieren – Masterfonds direkt aus dem TPT-Reporting der KVG, Altdaten aus MaRiX 1 per Datei. Ein neuer Stichtag übernimmt Szenarien, Grenzwerte und RfB-Aufteilung aus der Vorperiode.


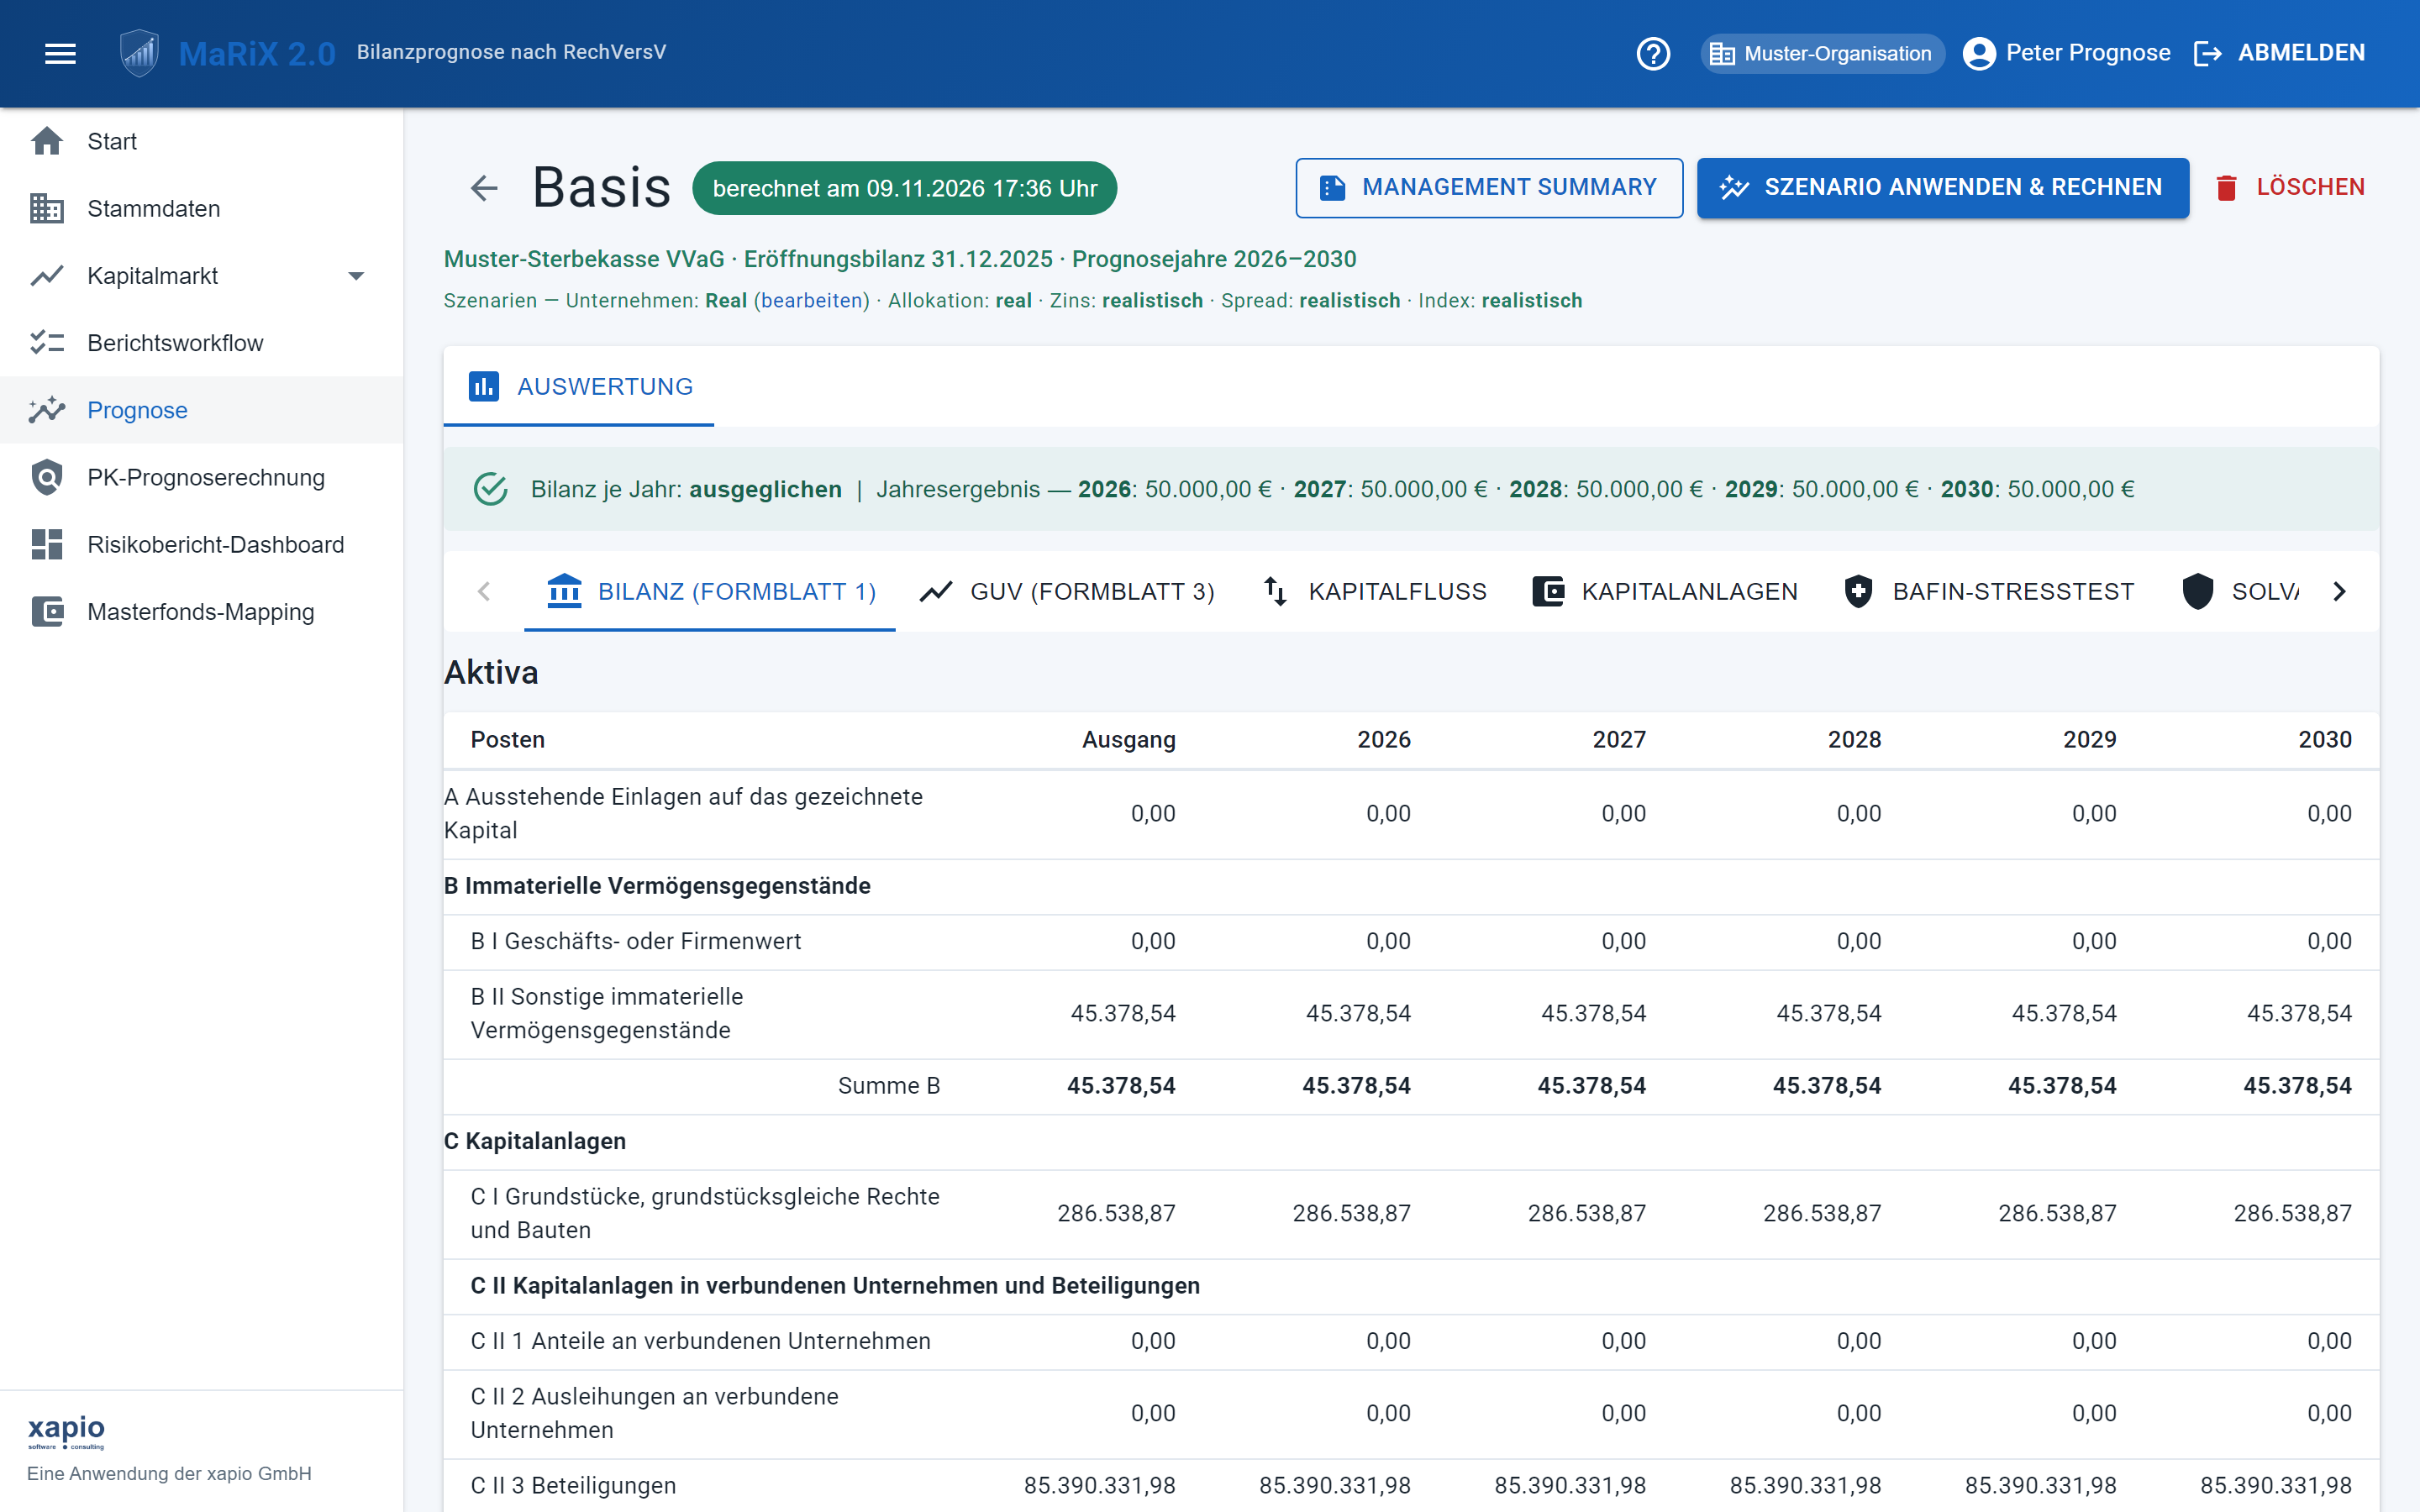
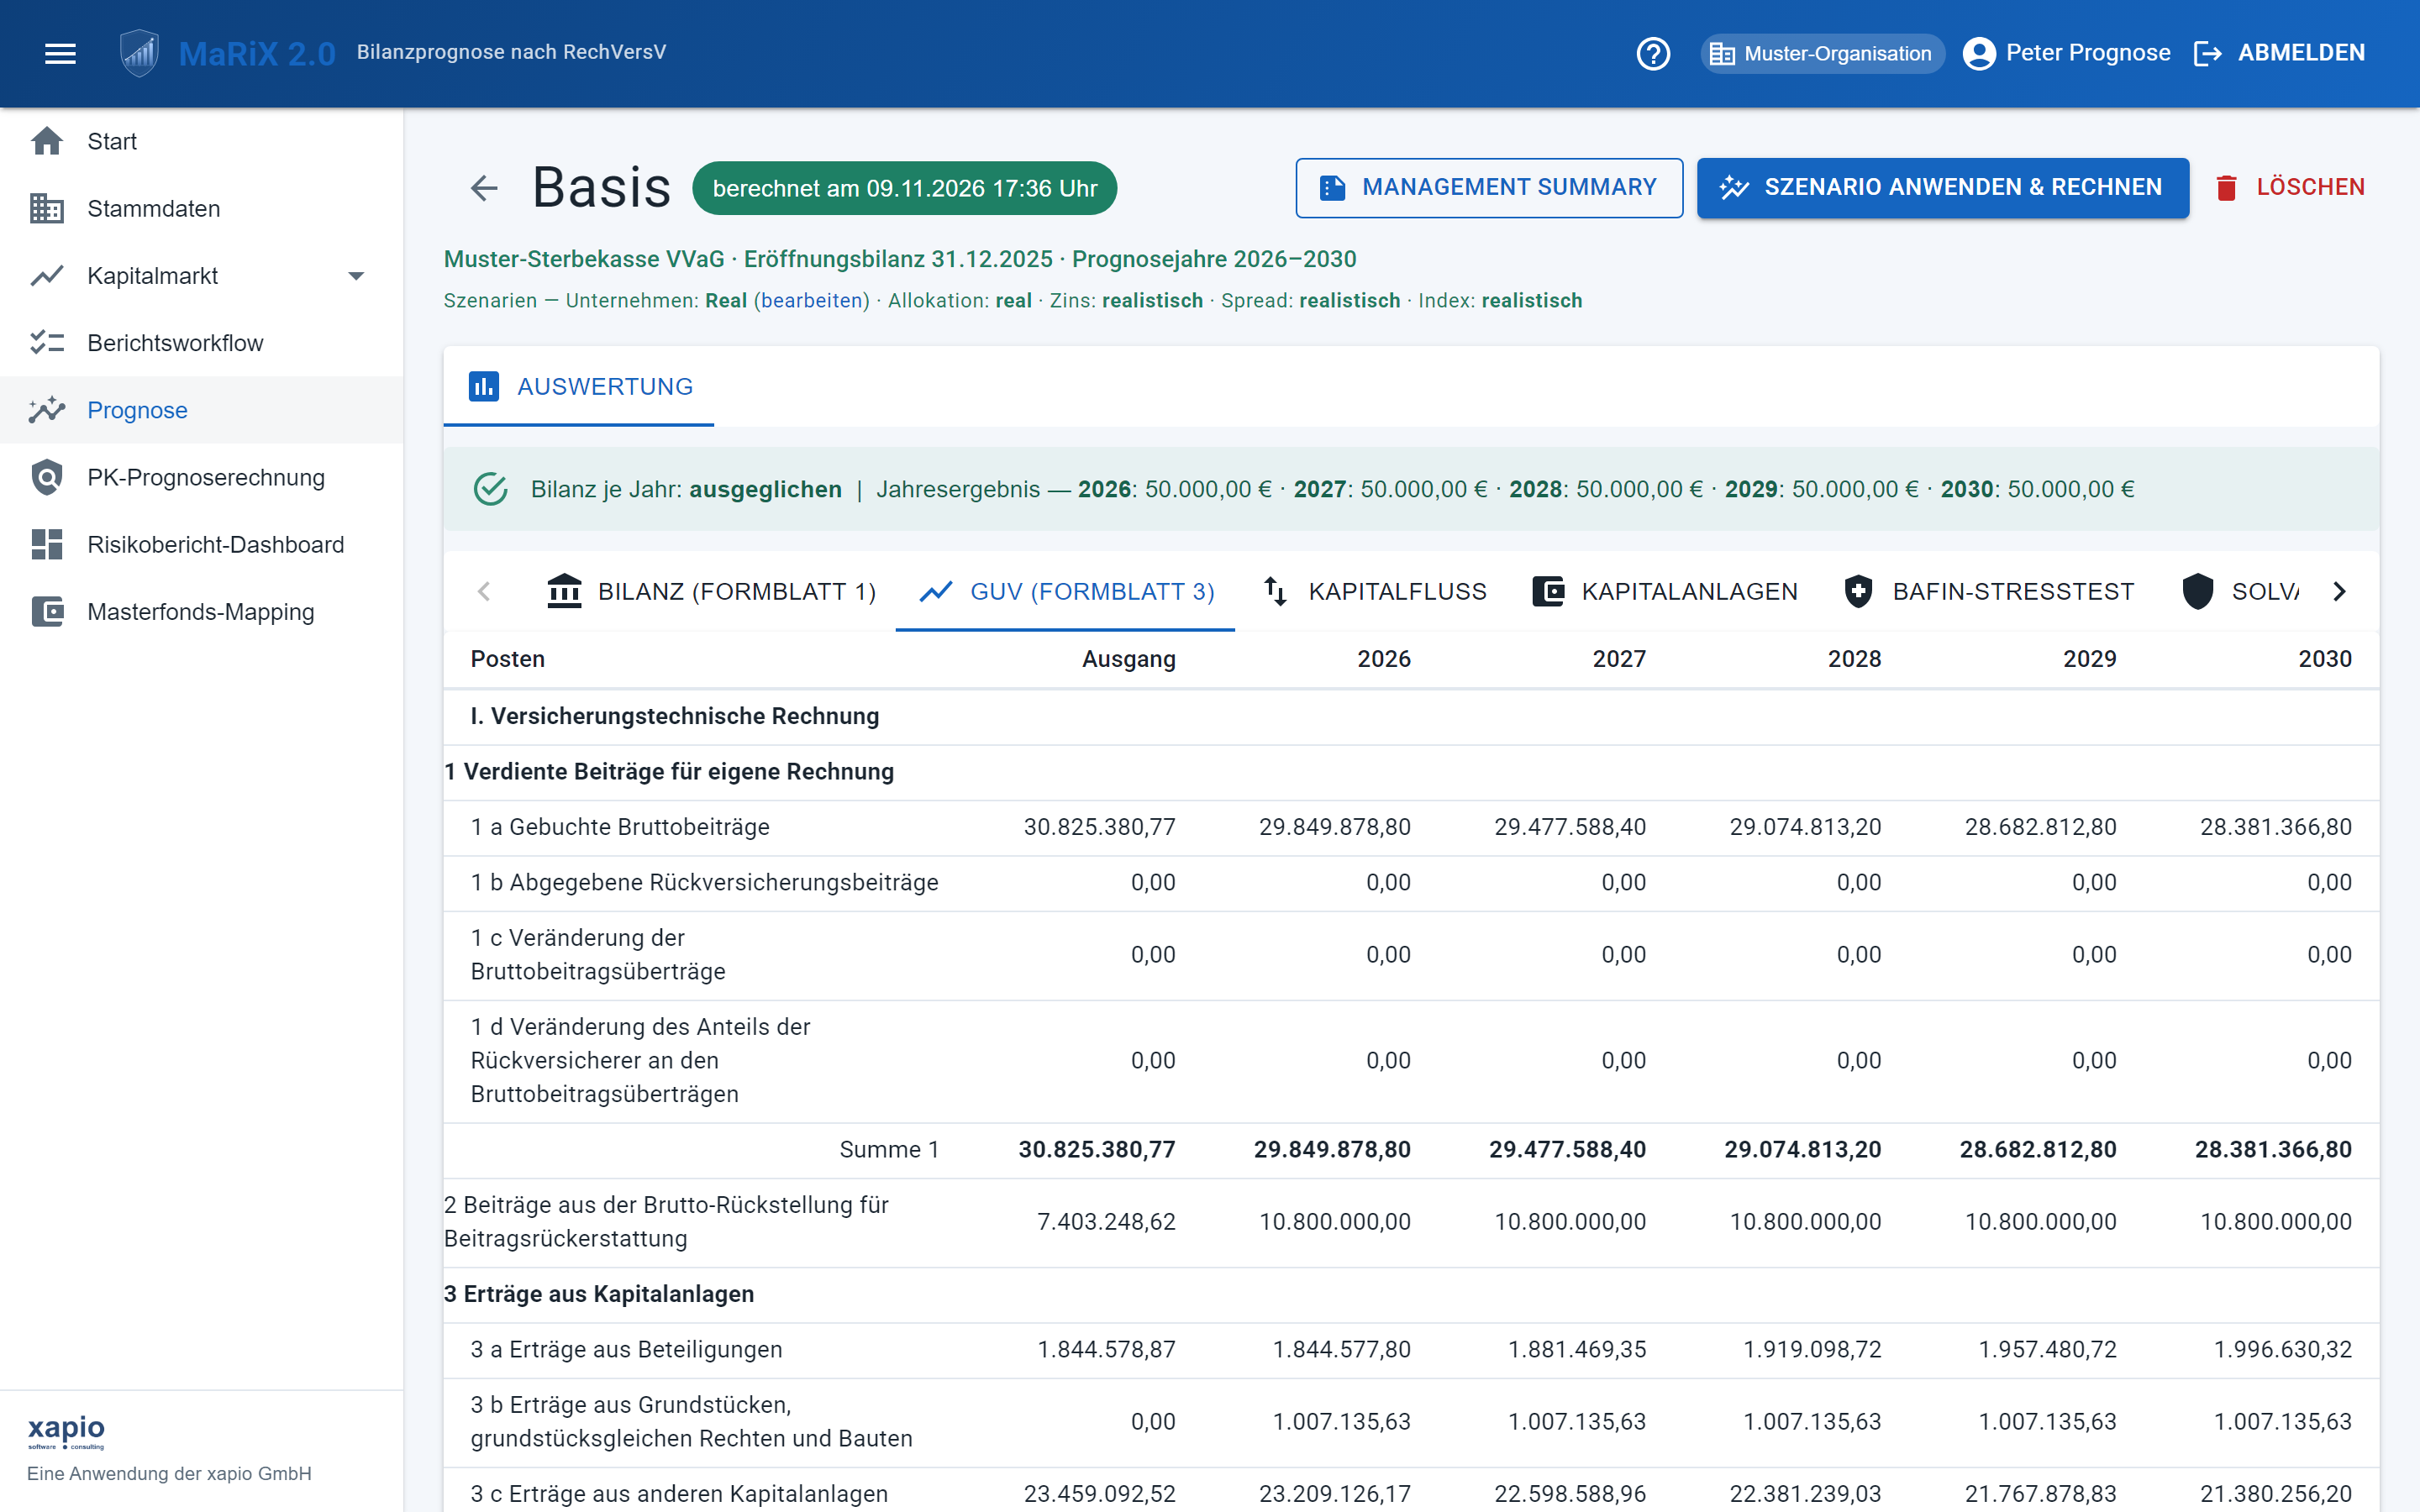
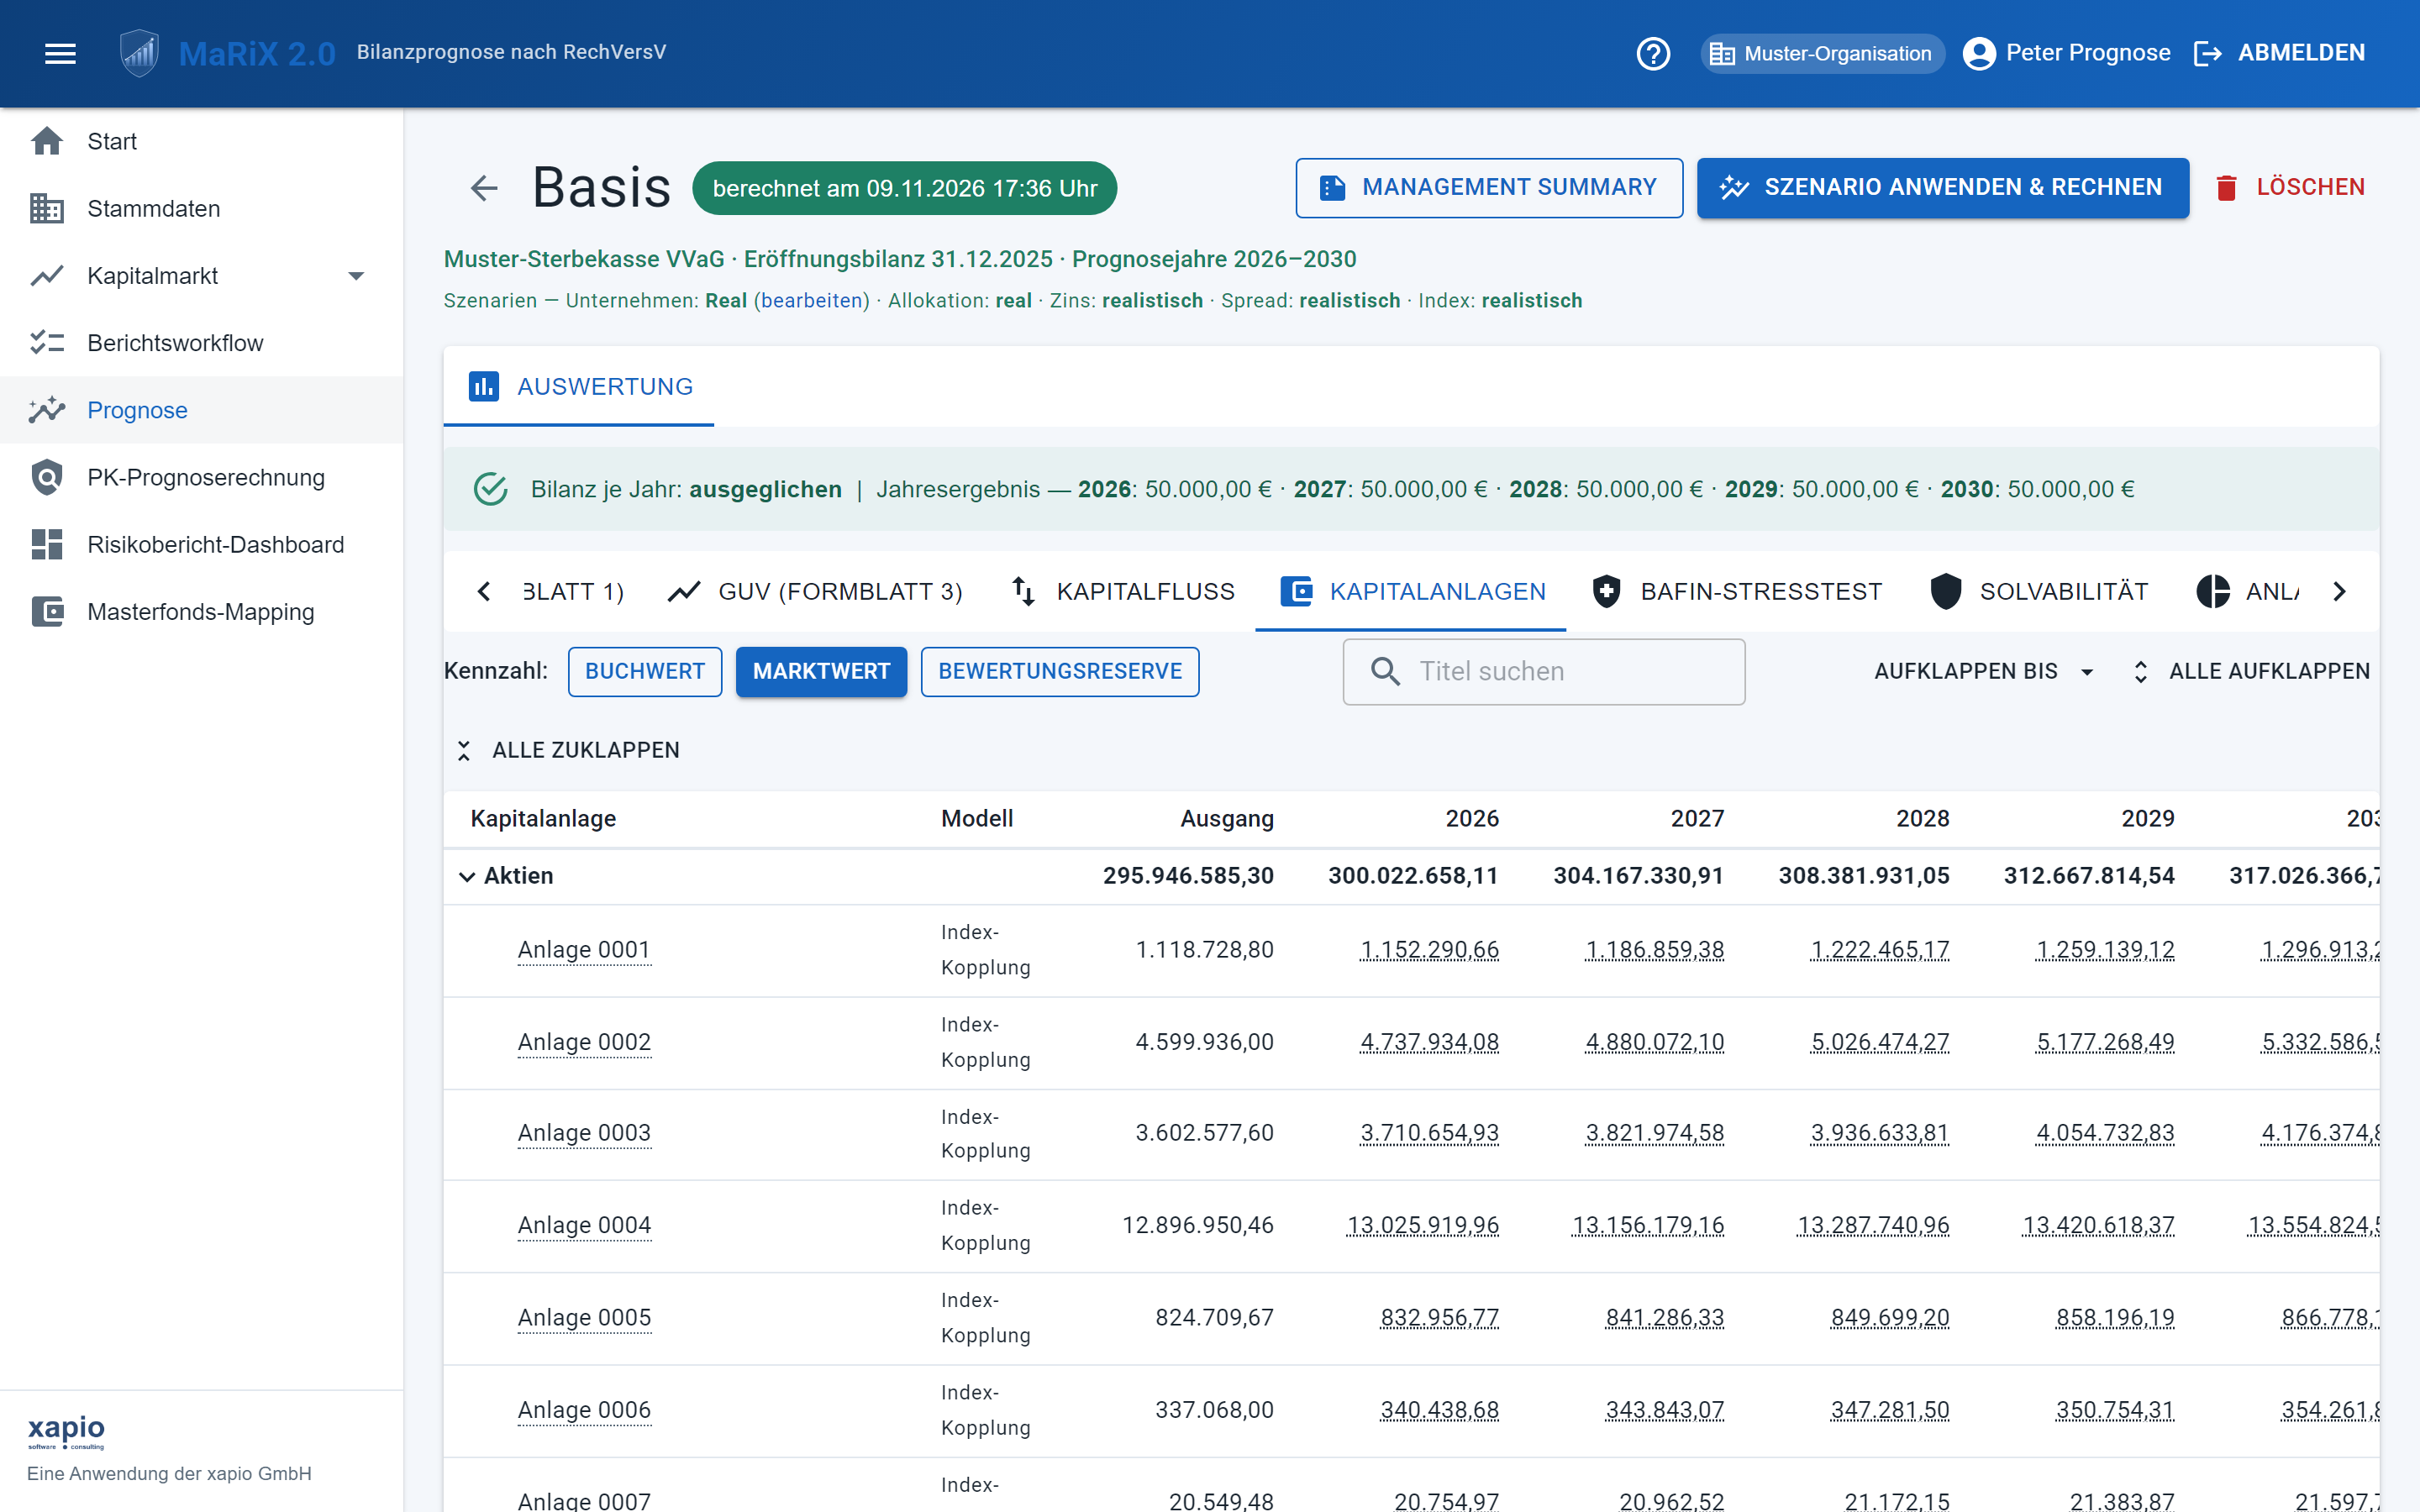
Kapitalanlagen sind ein wesentlicher Treiber des Jahresergebnisses. MaRiX 2.0 bewertet jede Position über ihr Modell und schreibt Buchwert, Marktwert und Bewertungsreserve über die Prognosejahre fort. Fonds werden wahlweise voll (empfohlen), grob nach Risikoklassen oder ohne Durchschau bewertet. Allokationsszenarien planen Käufe, Verkäufe sowie Zeichnung und Rückgabe von Fondsanteilen taggenau; Mietsteigerung und Dividendenrendite folgen auf Wunsch dem Indexszenario, Immobilien im Bau tragen Miete und Abschreibung erst ab Nutzungsbeginn. Der Kapitalfluss zeigt, woher die Liquidität kommt.

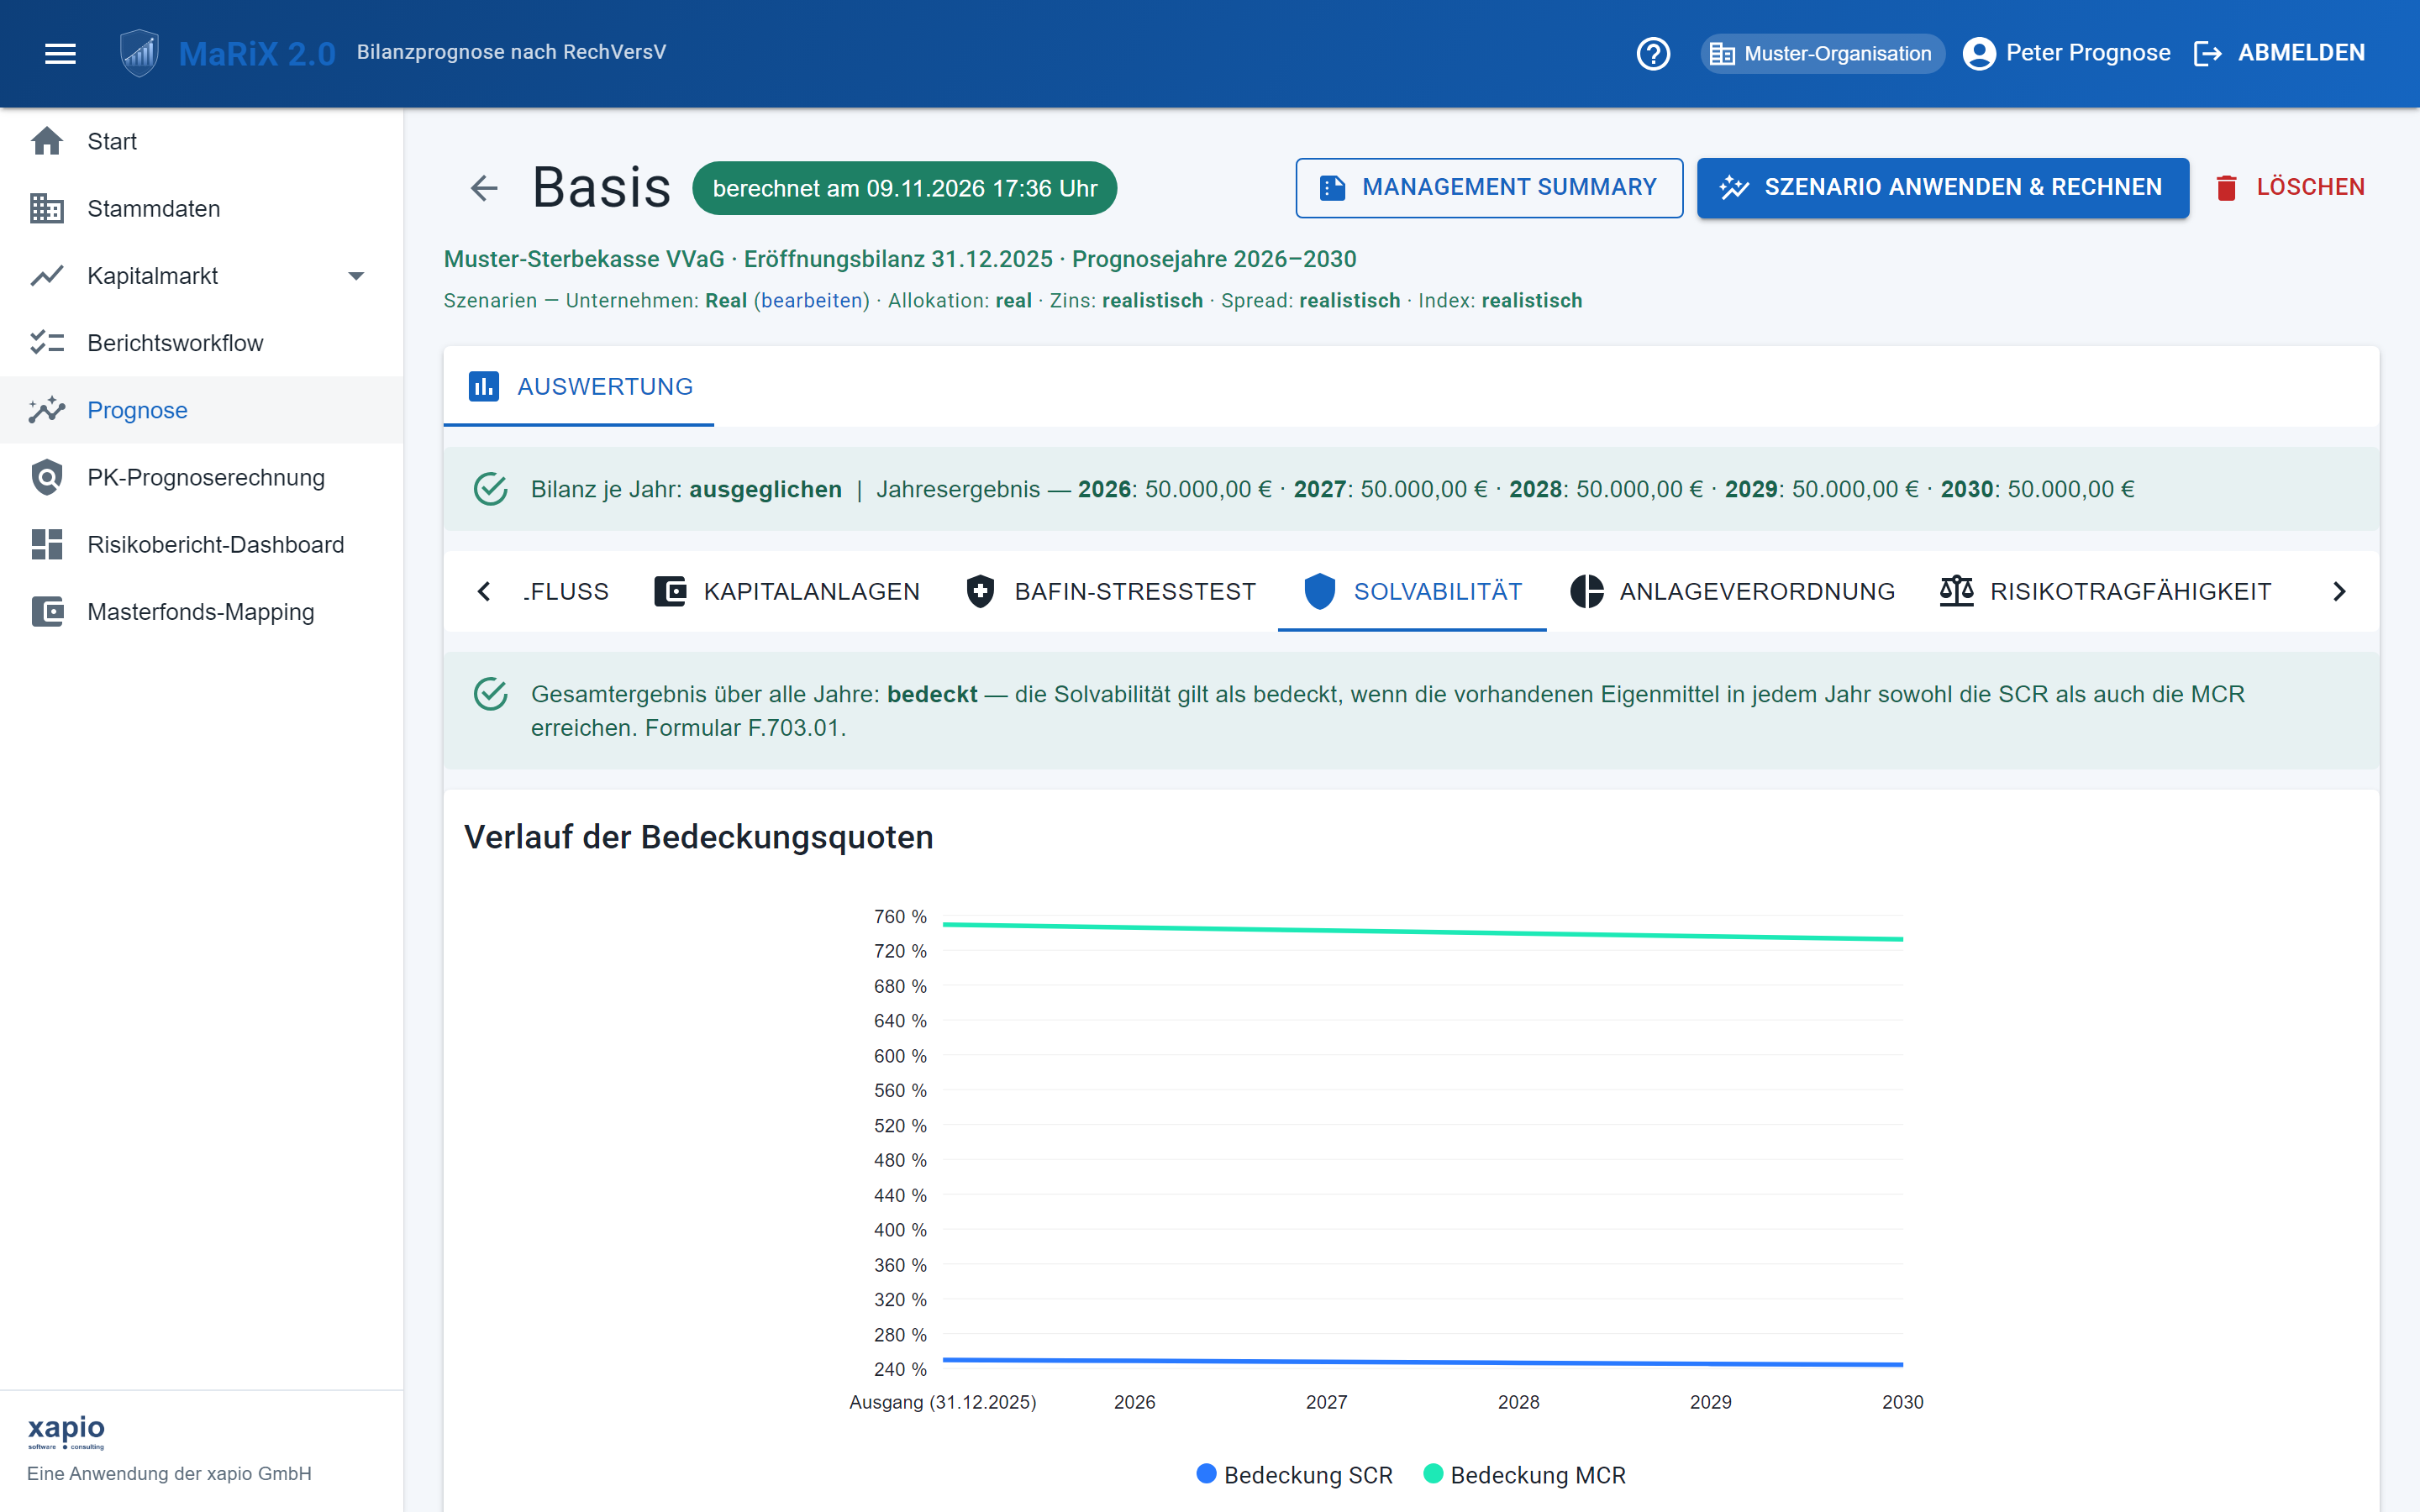
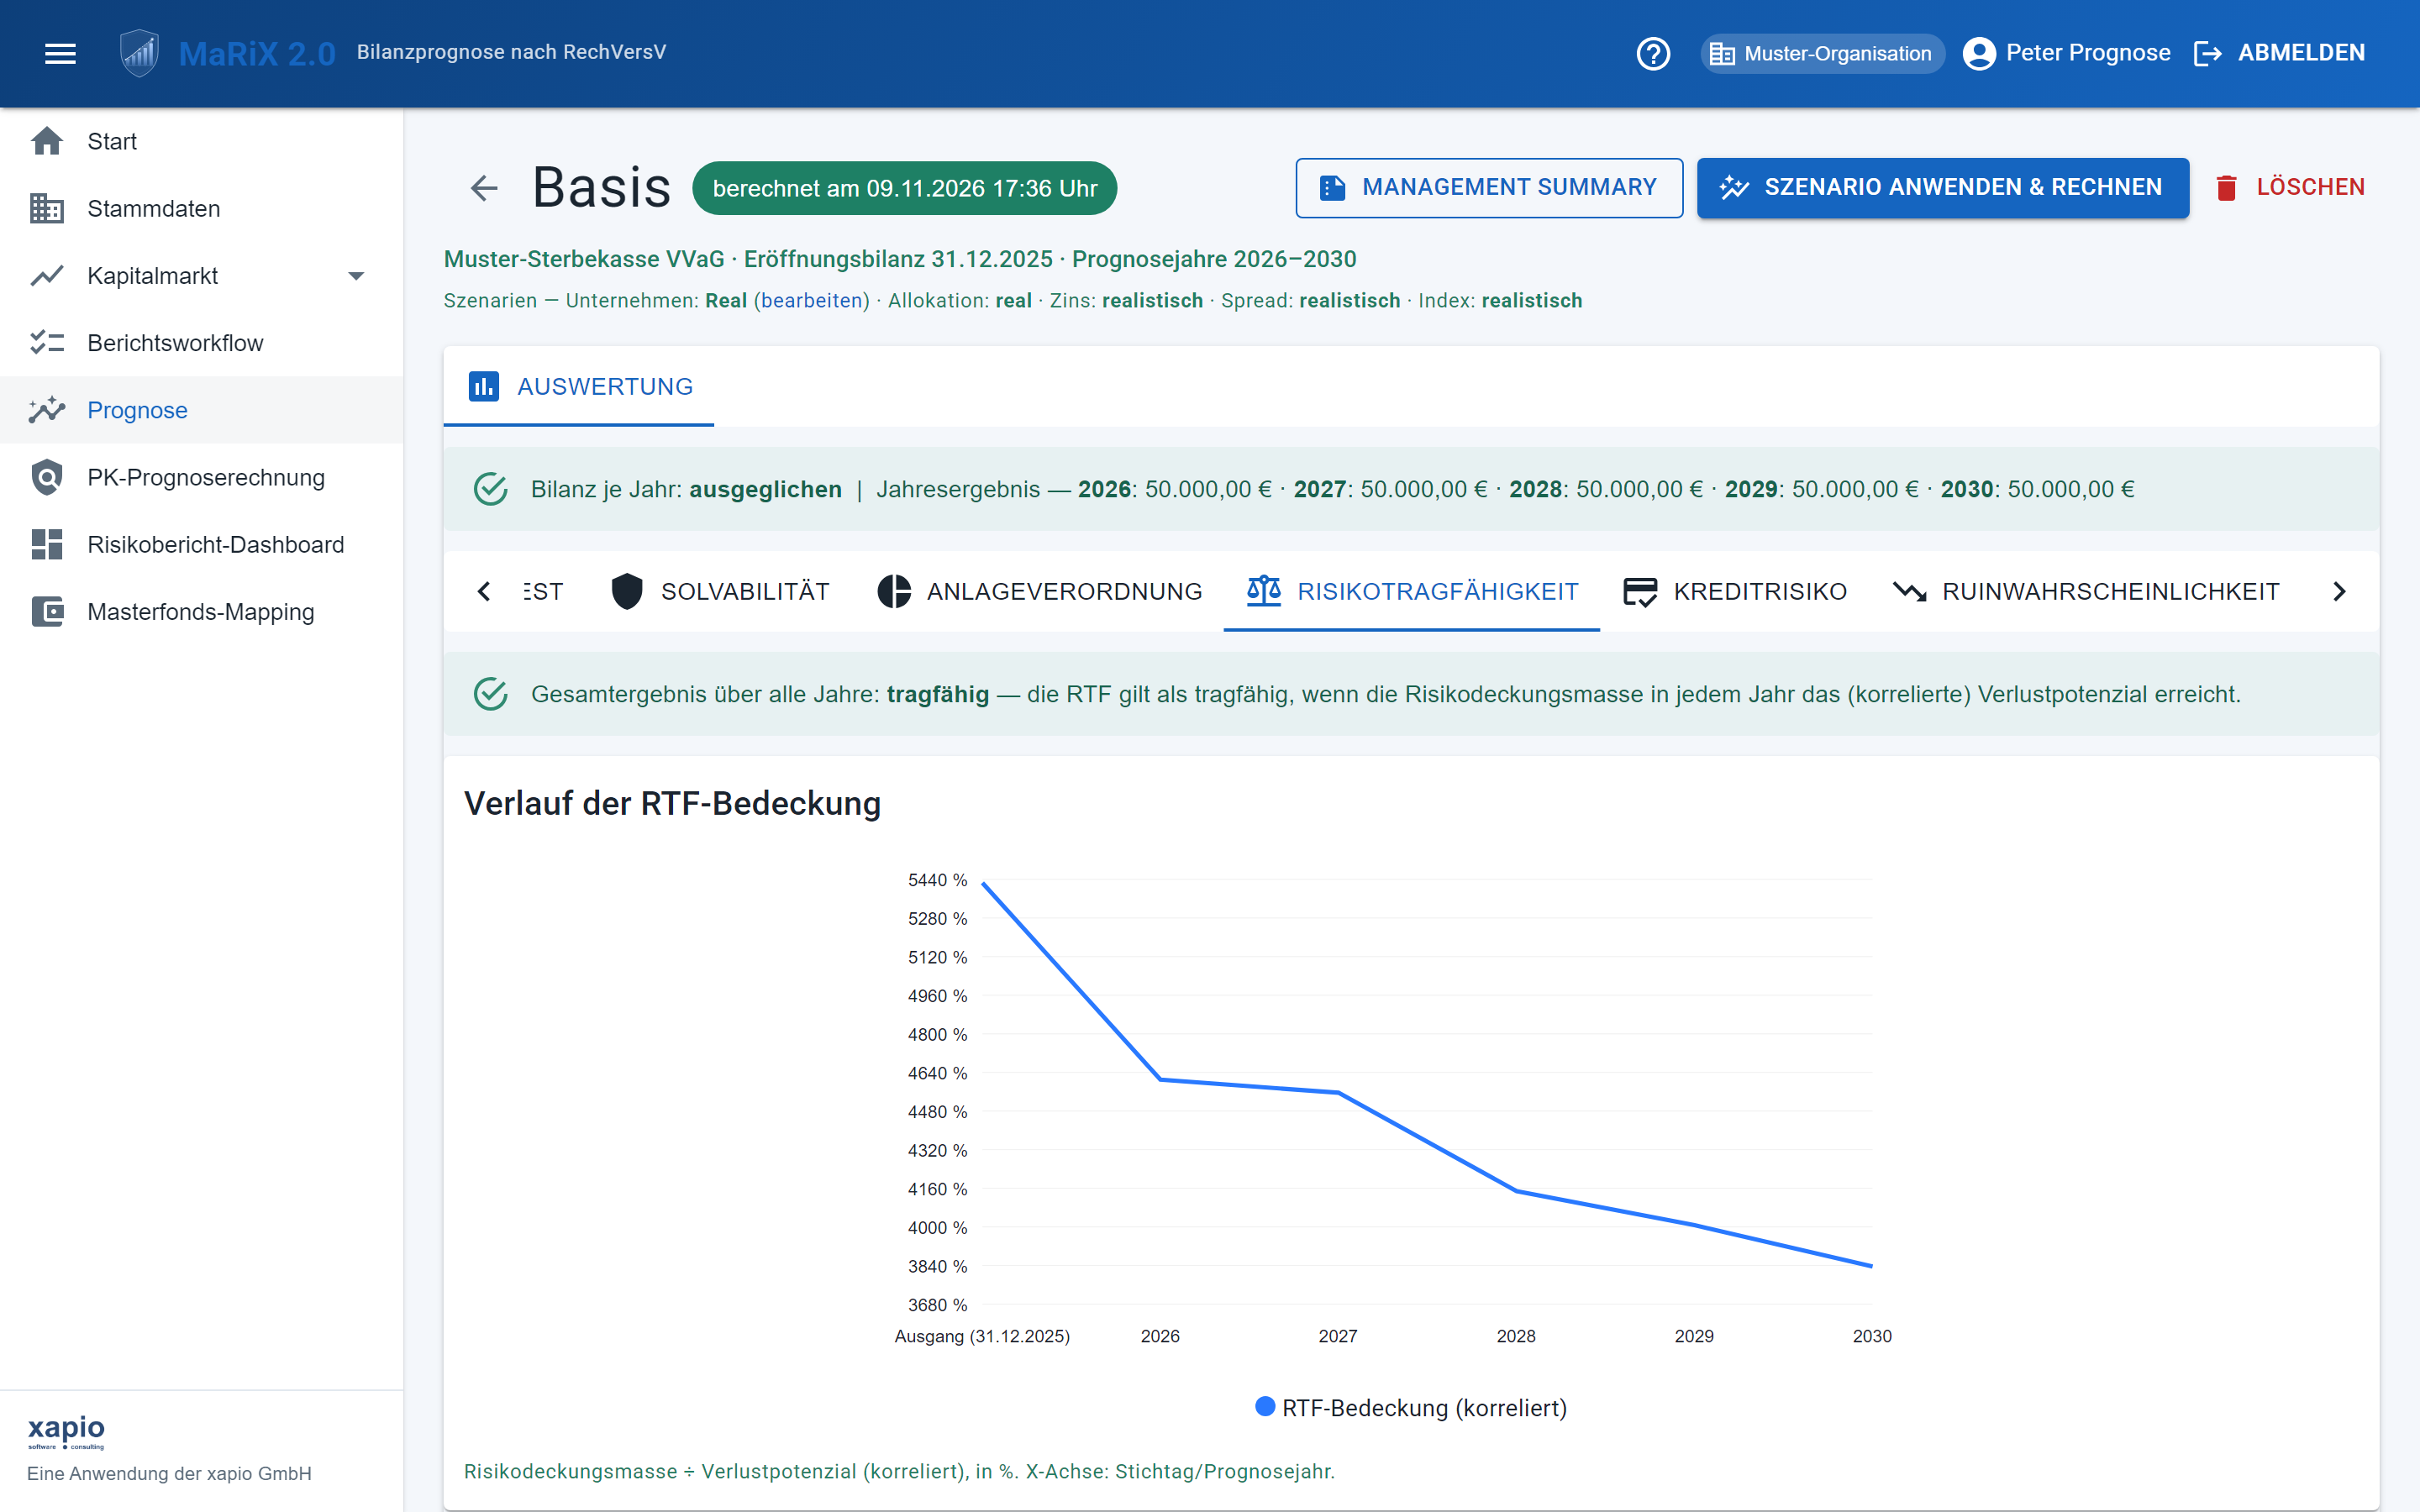
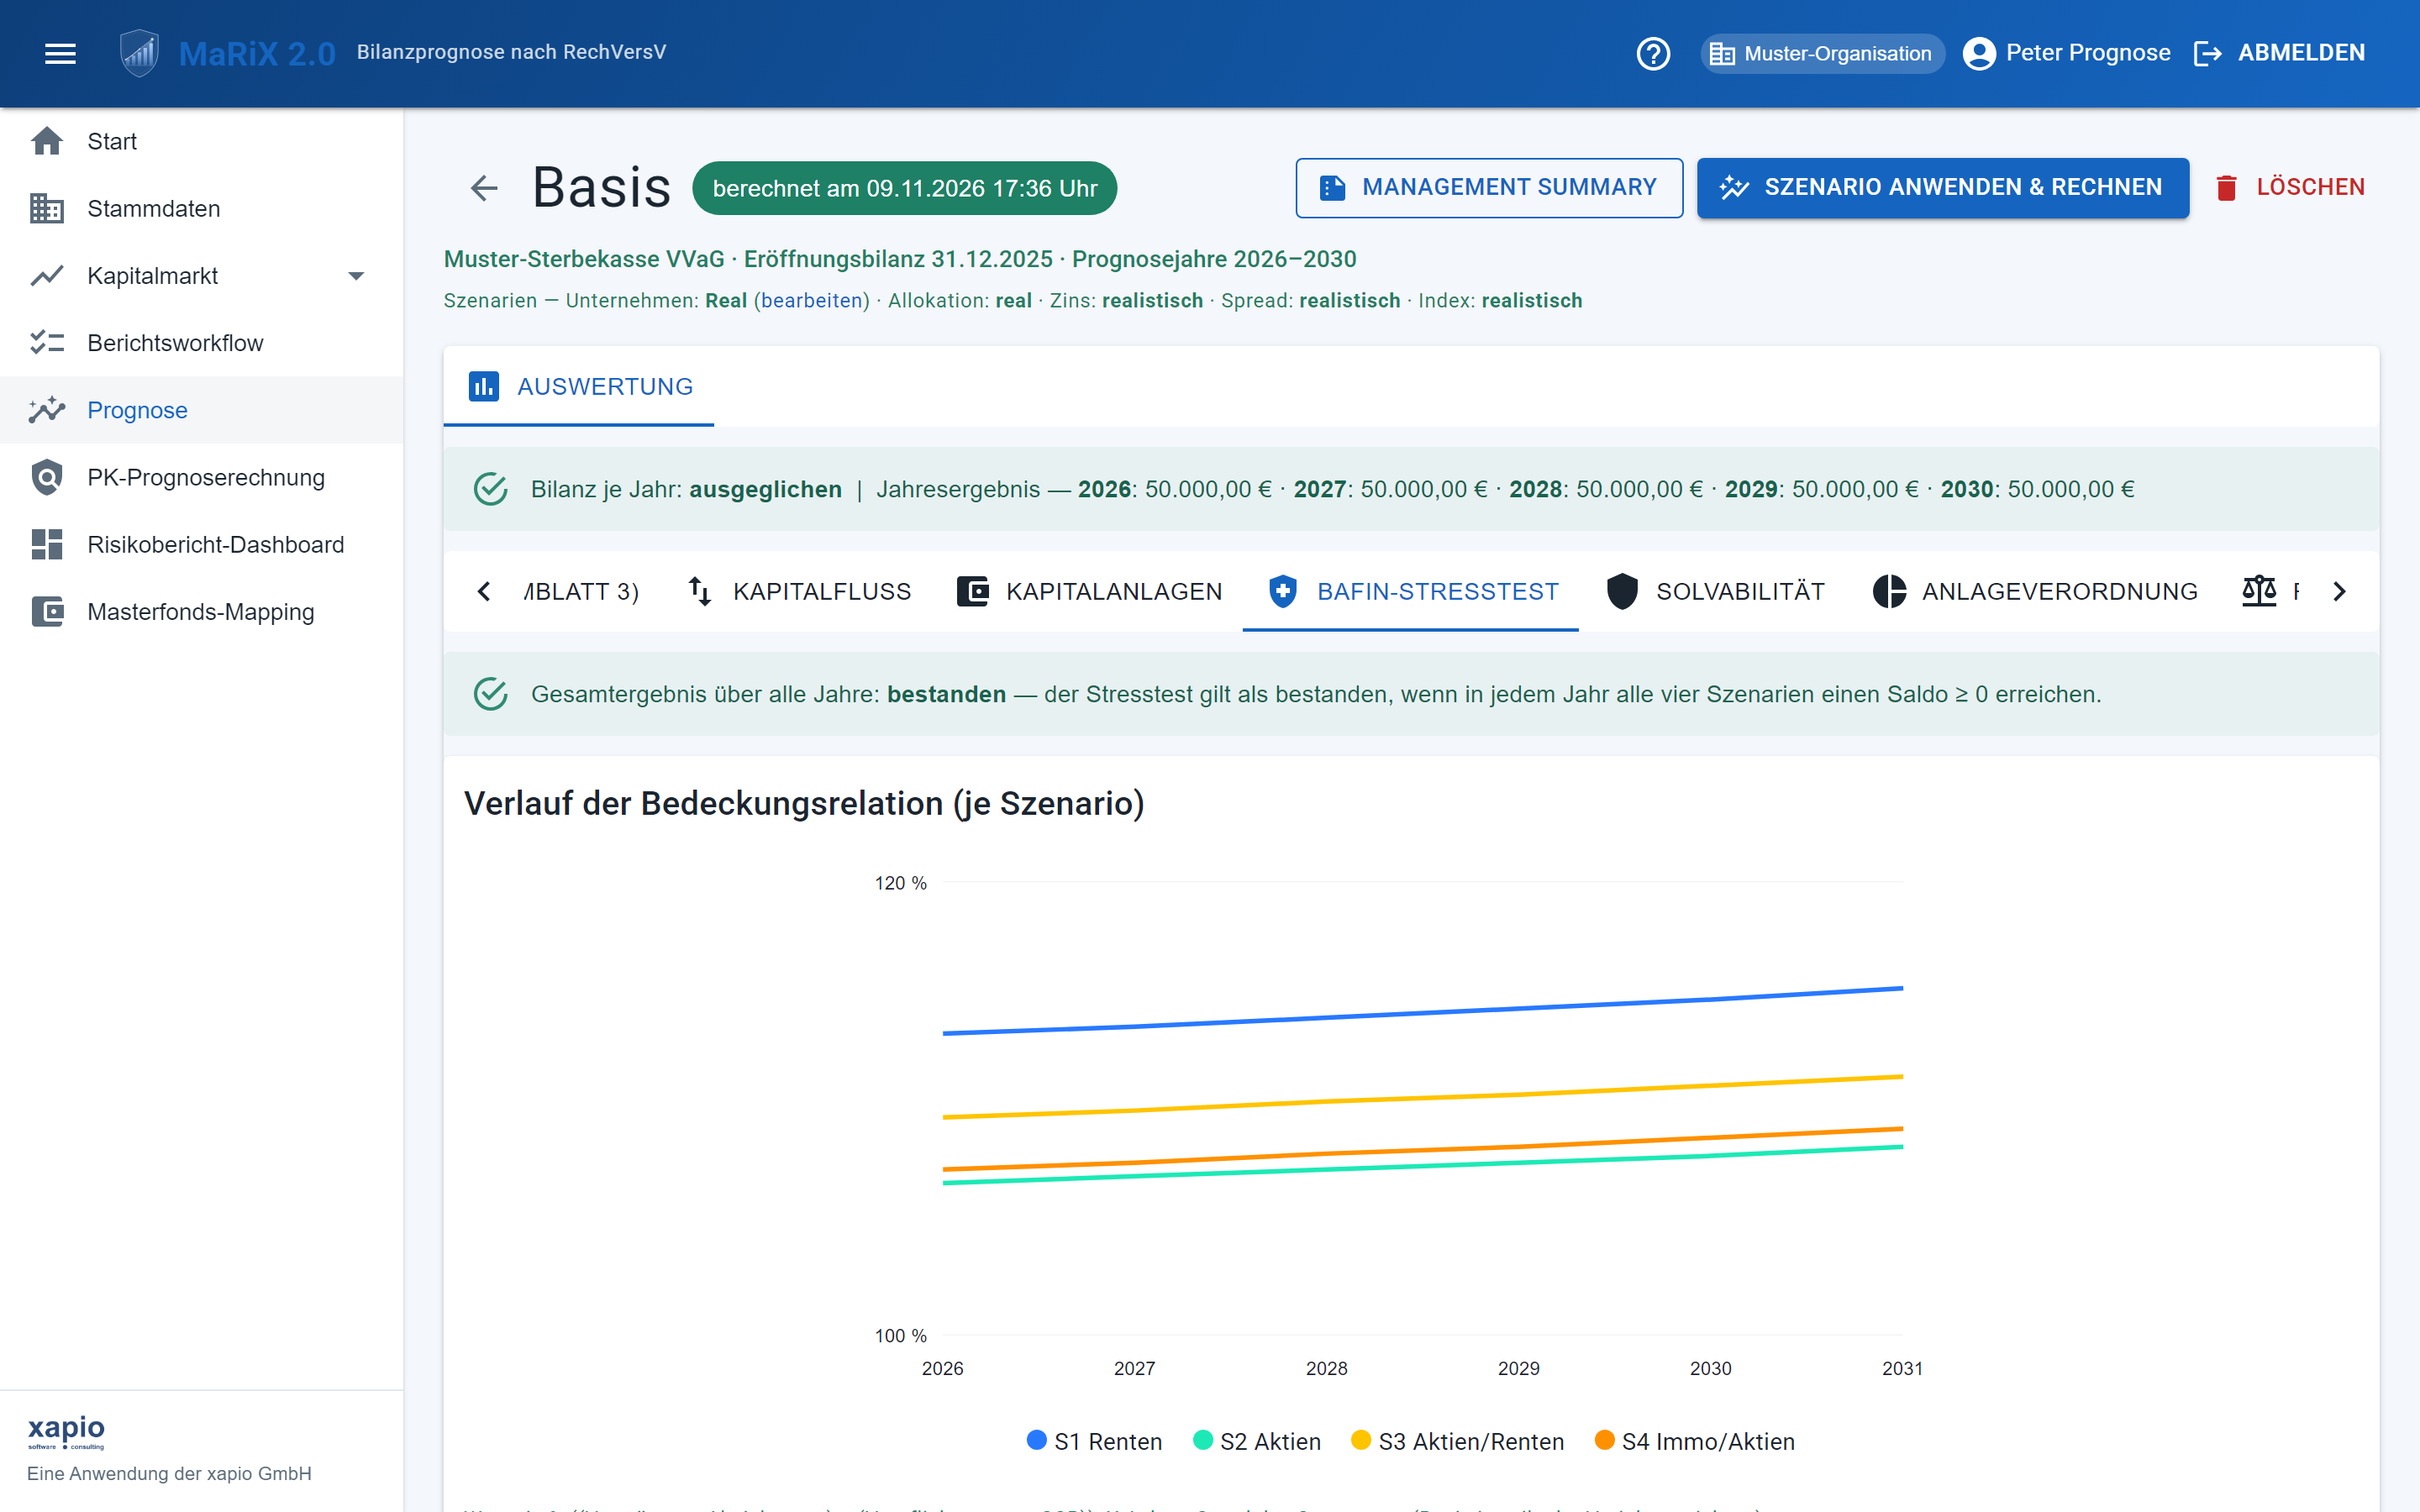
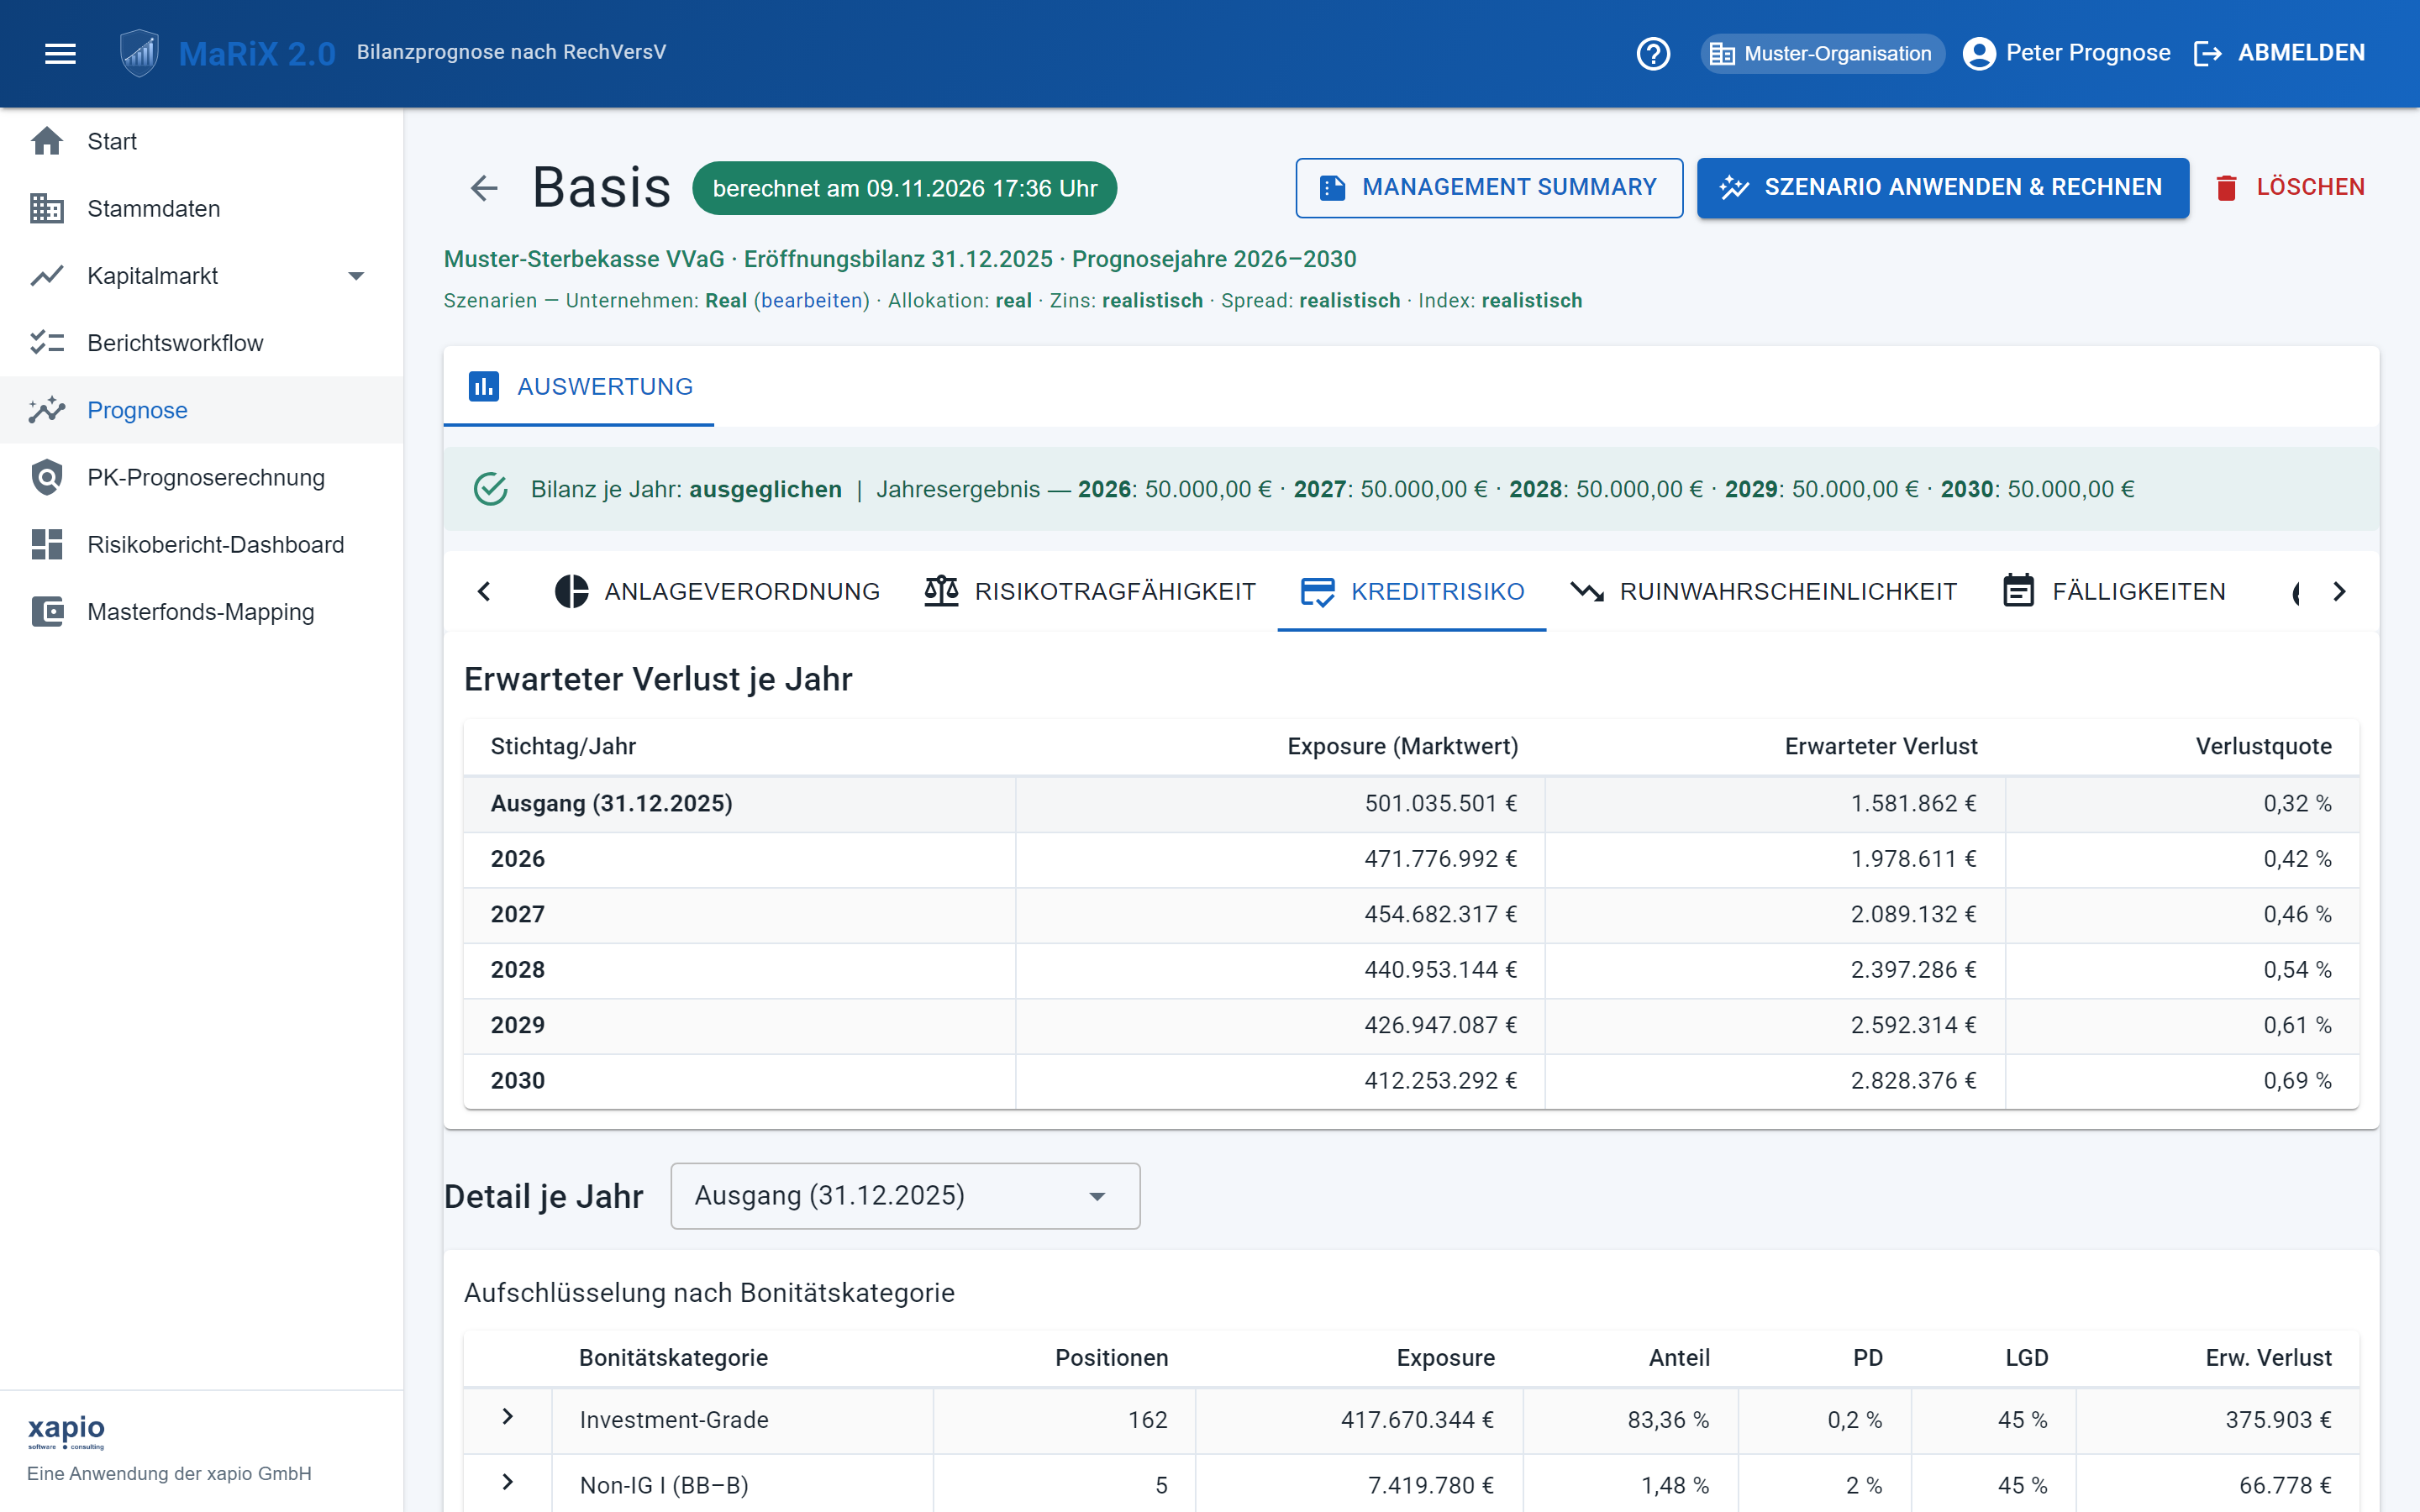
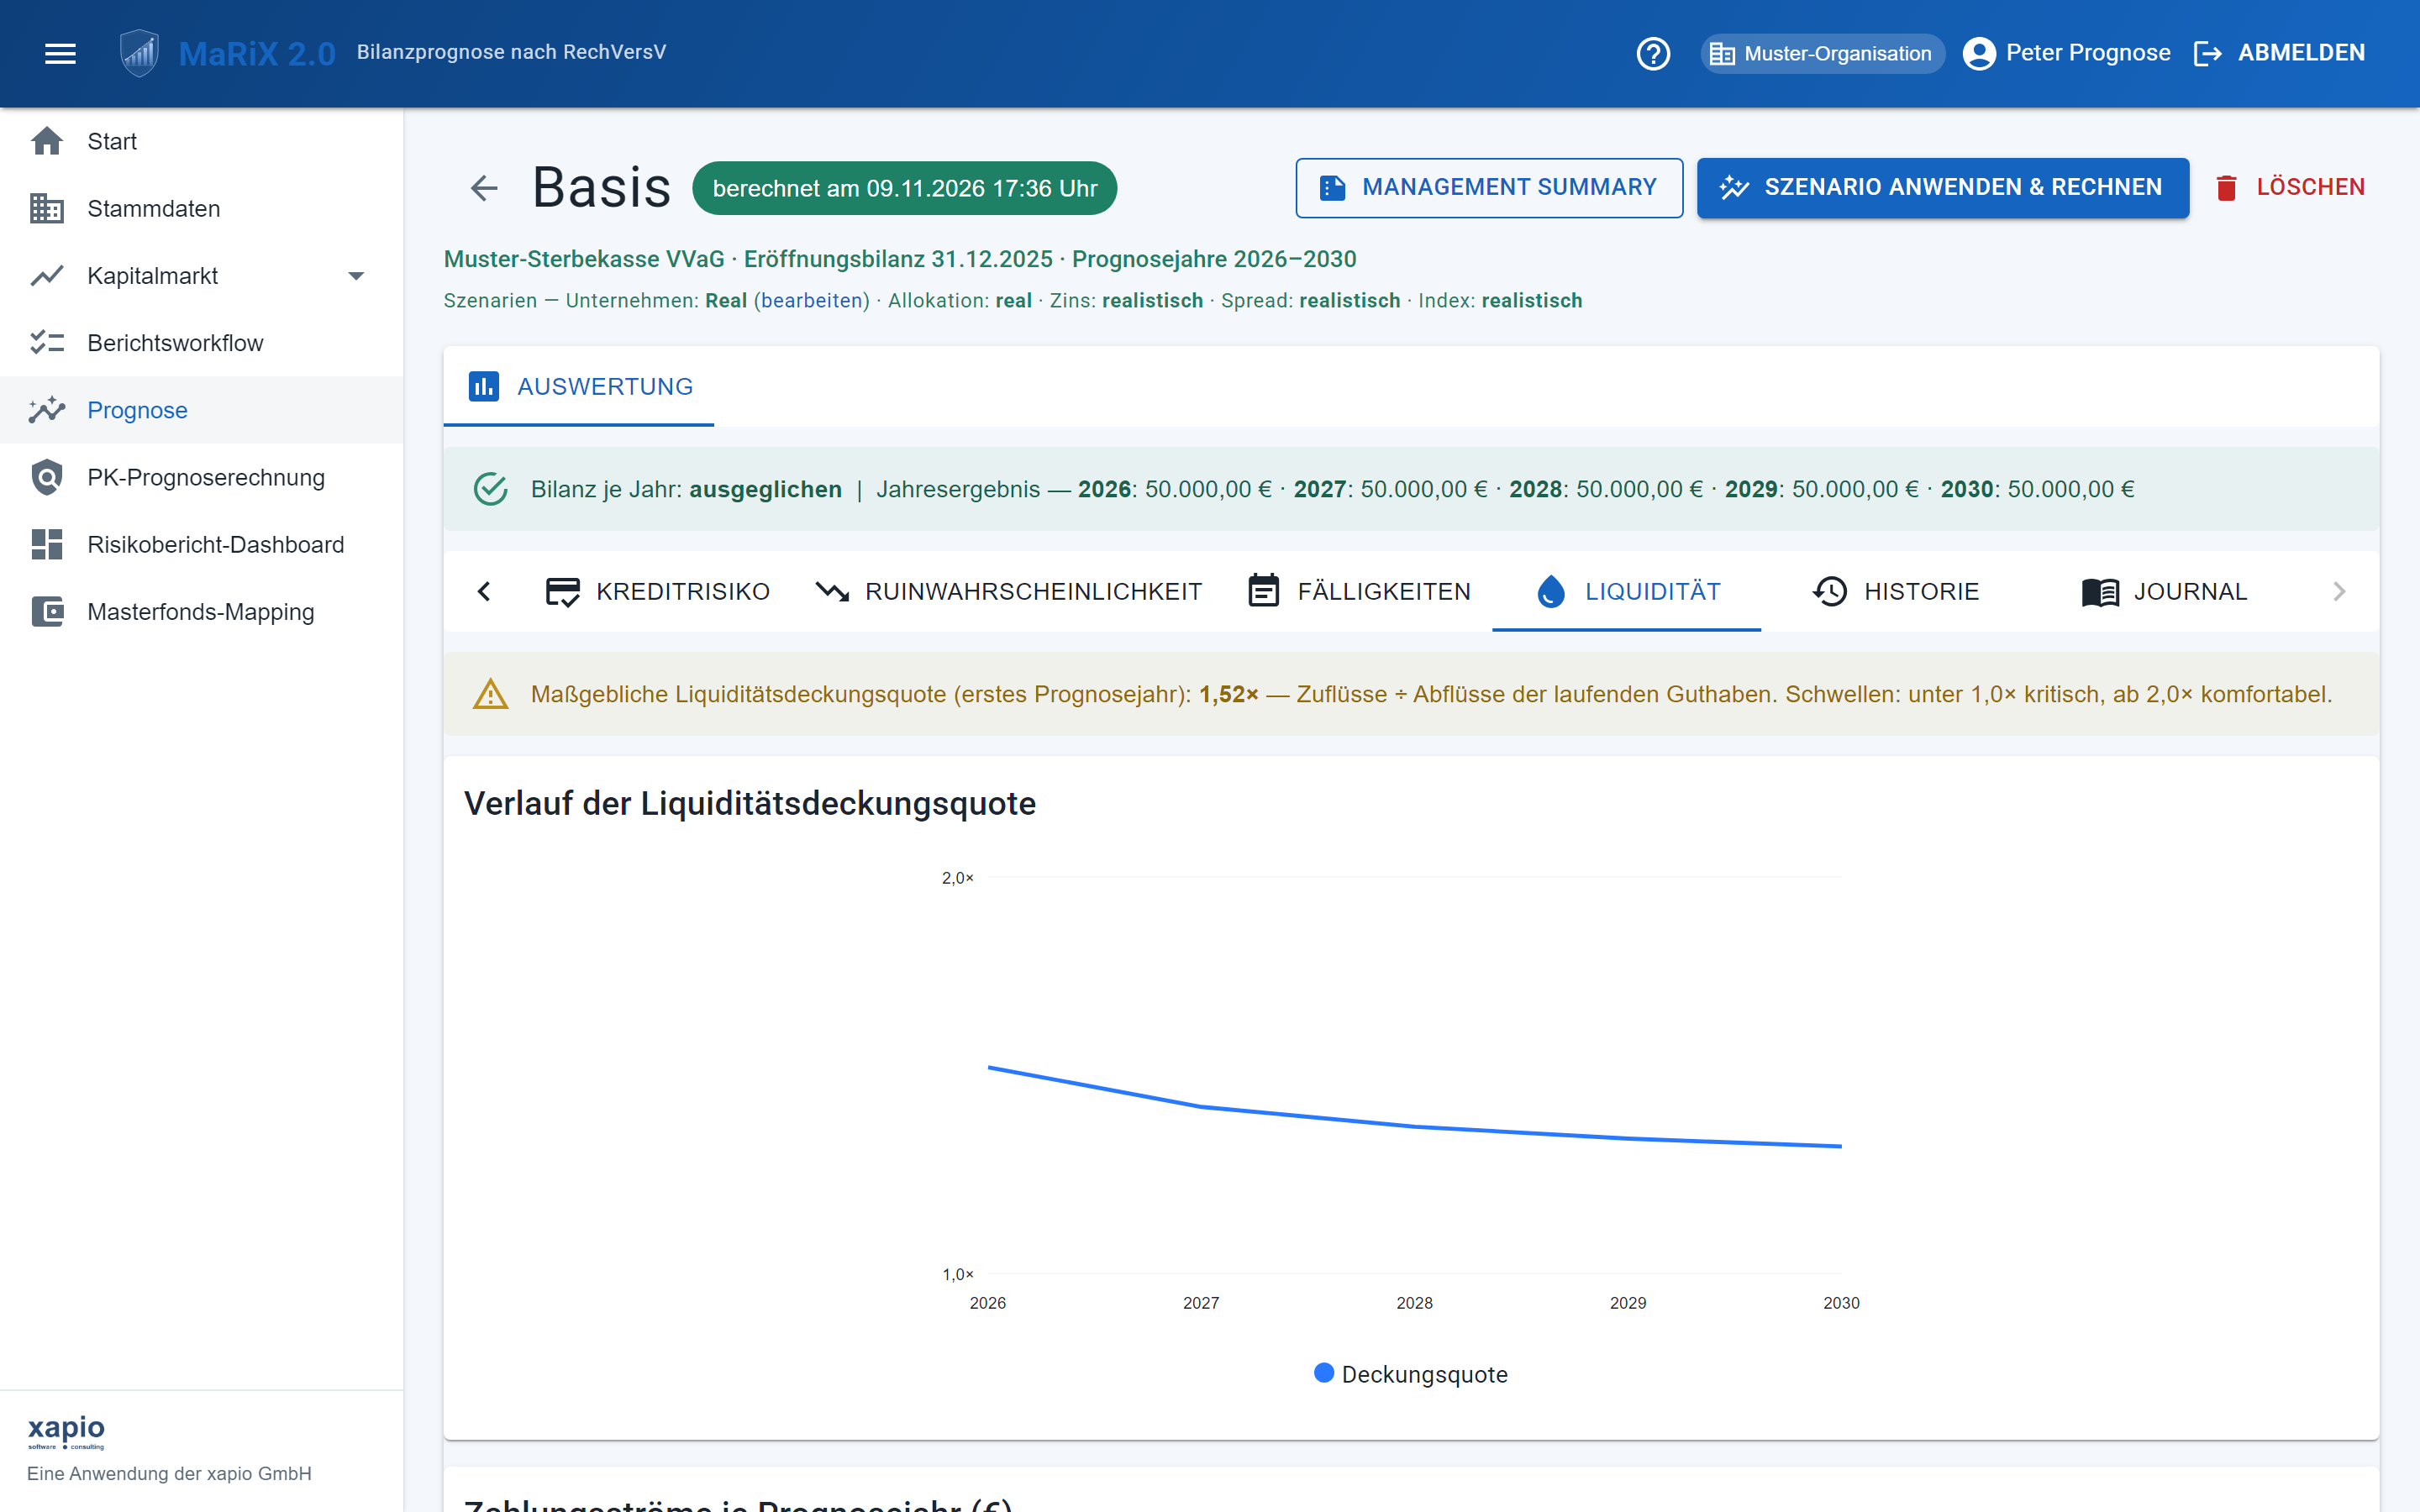
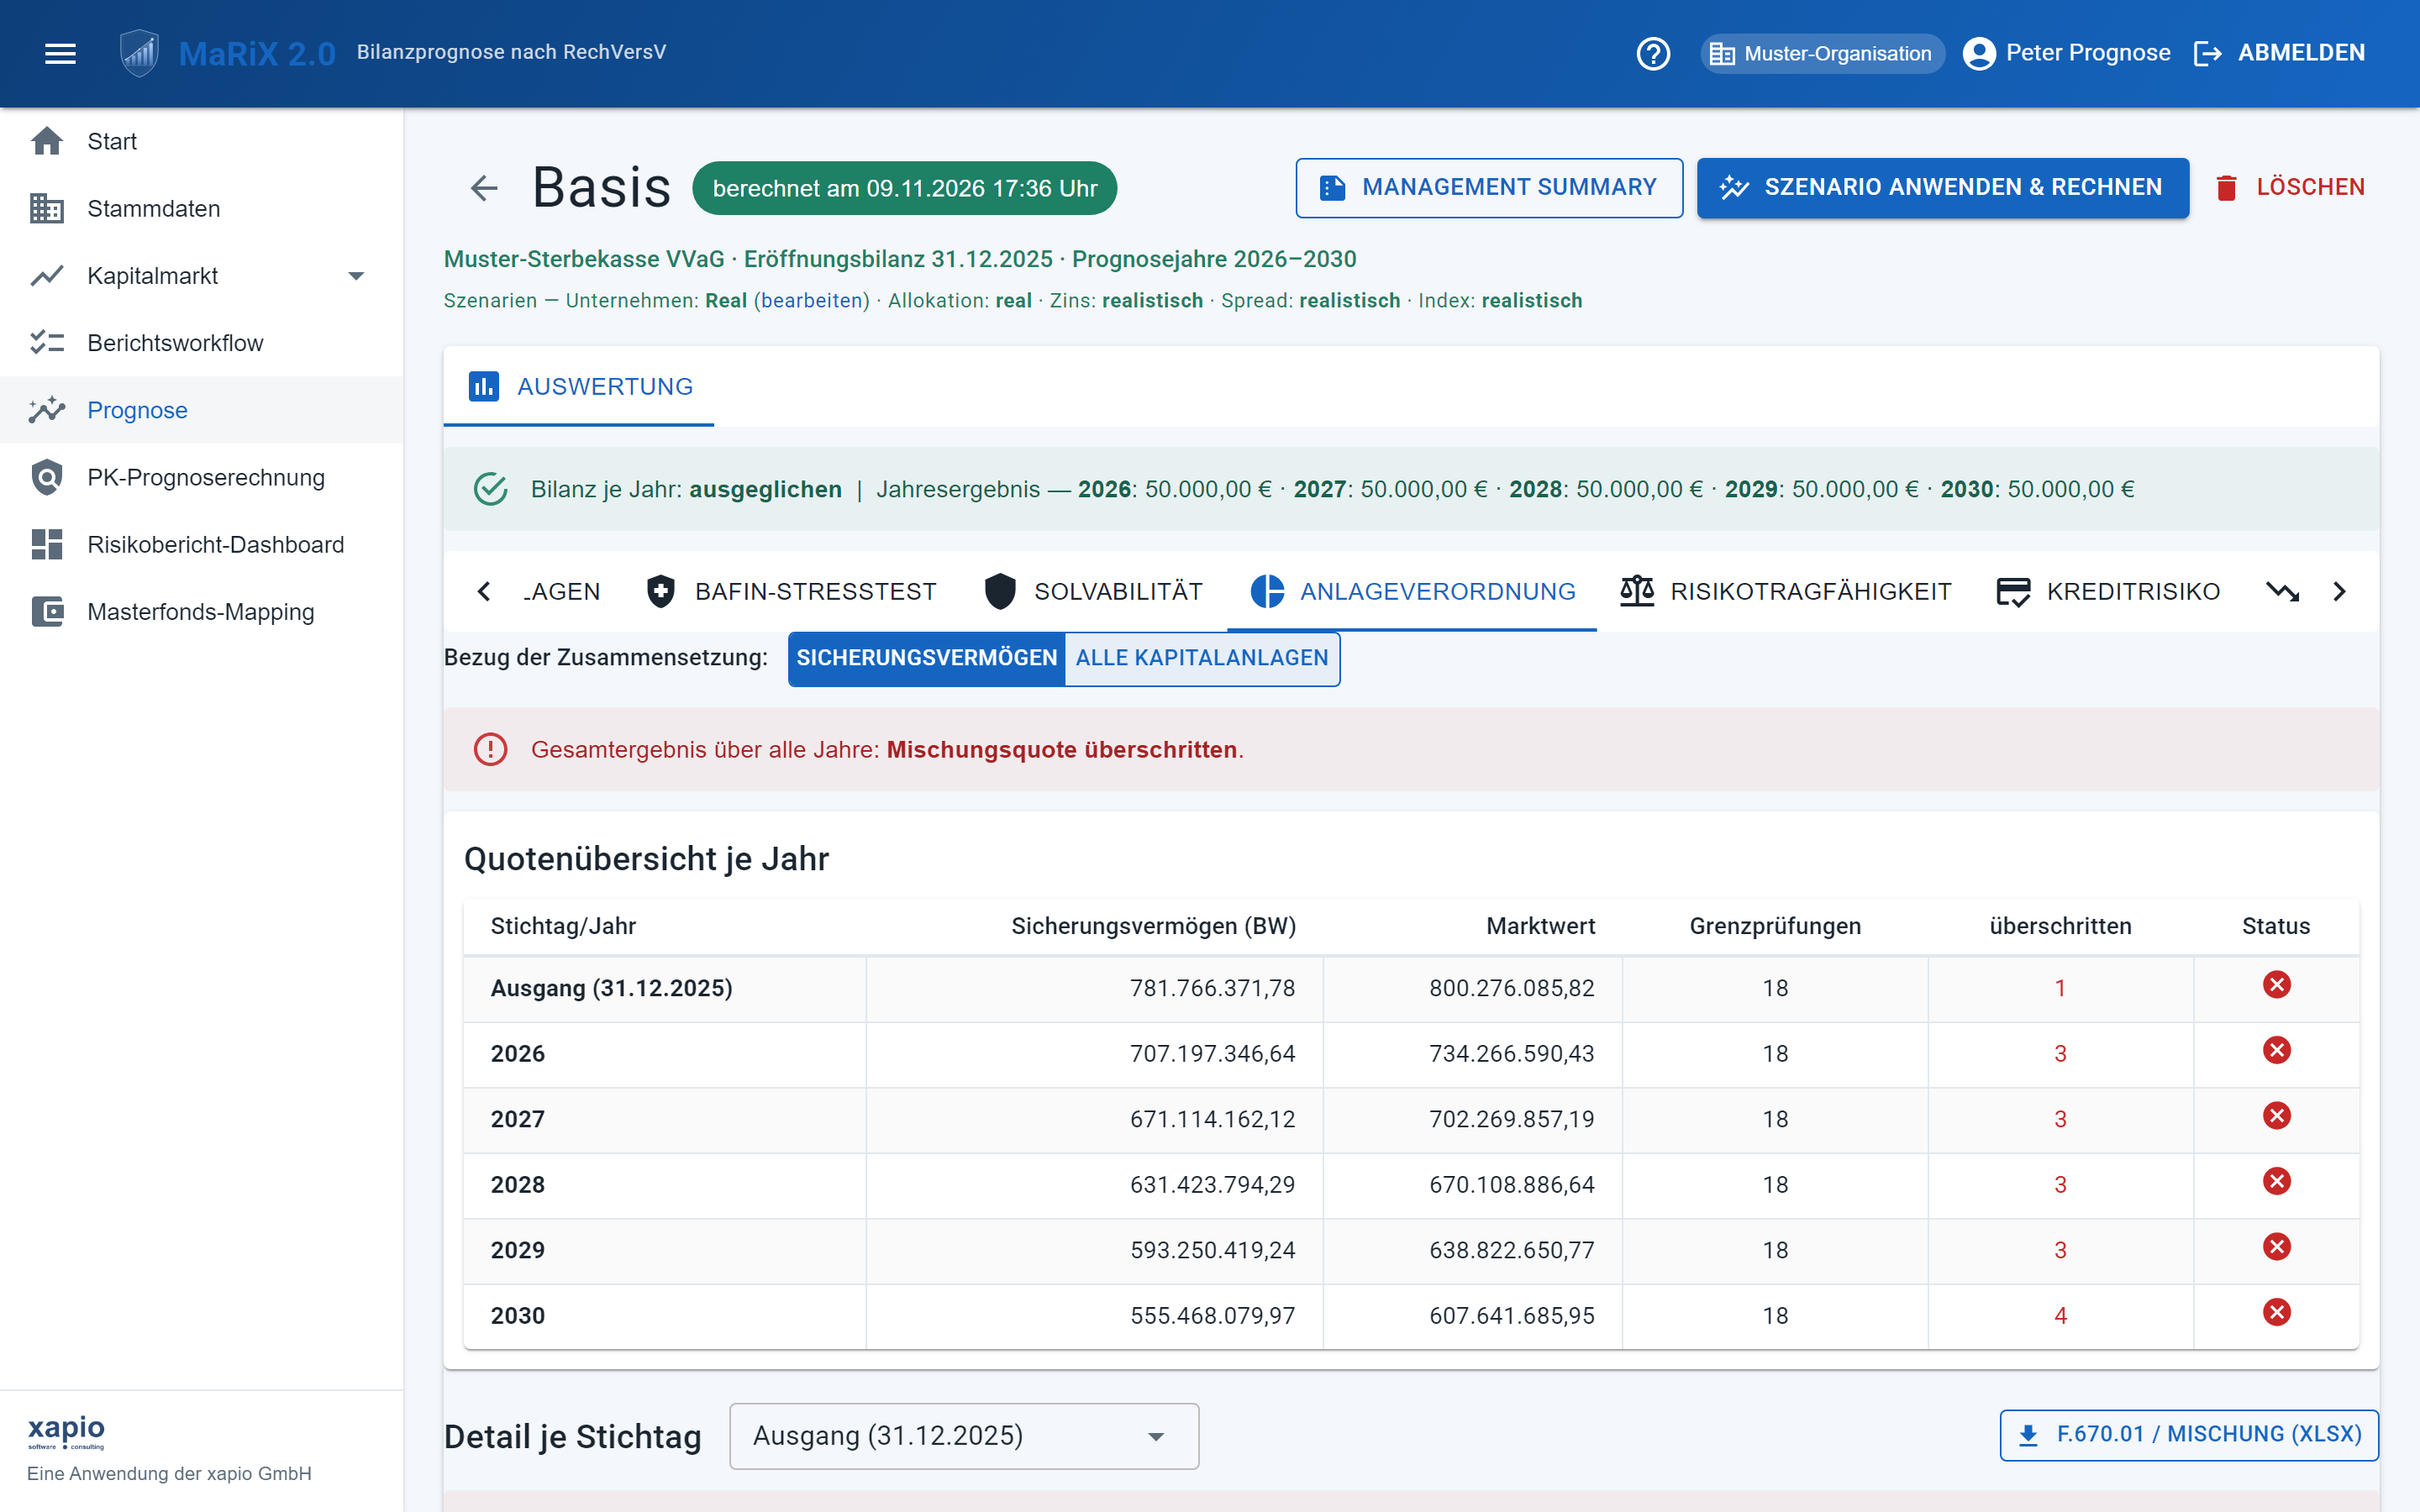
Der Prognoselauf beantwortet die entscheidende Frage – aus Perspektive von Rechnungslegung, Liquidität, Risikotragfähigkeit und Compliance. Alle hinterlegten Kennzahlen berechnet MaRiX 2.0 automatisch mit, für den Ausgangsstichtag und jedes Prognosejahr.


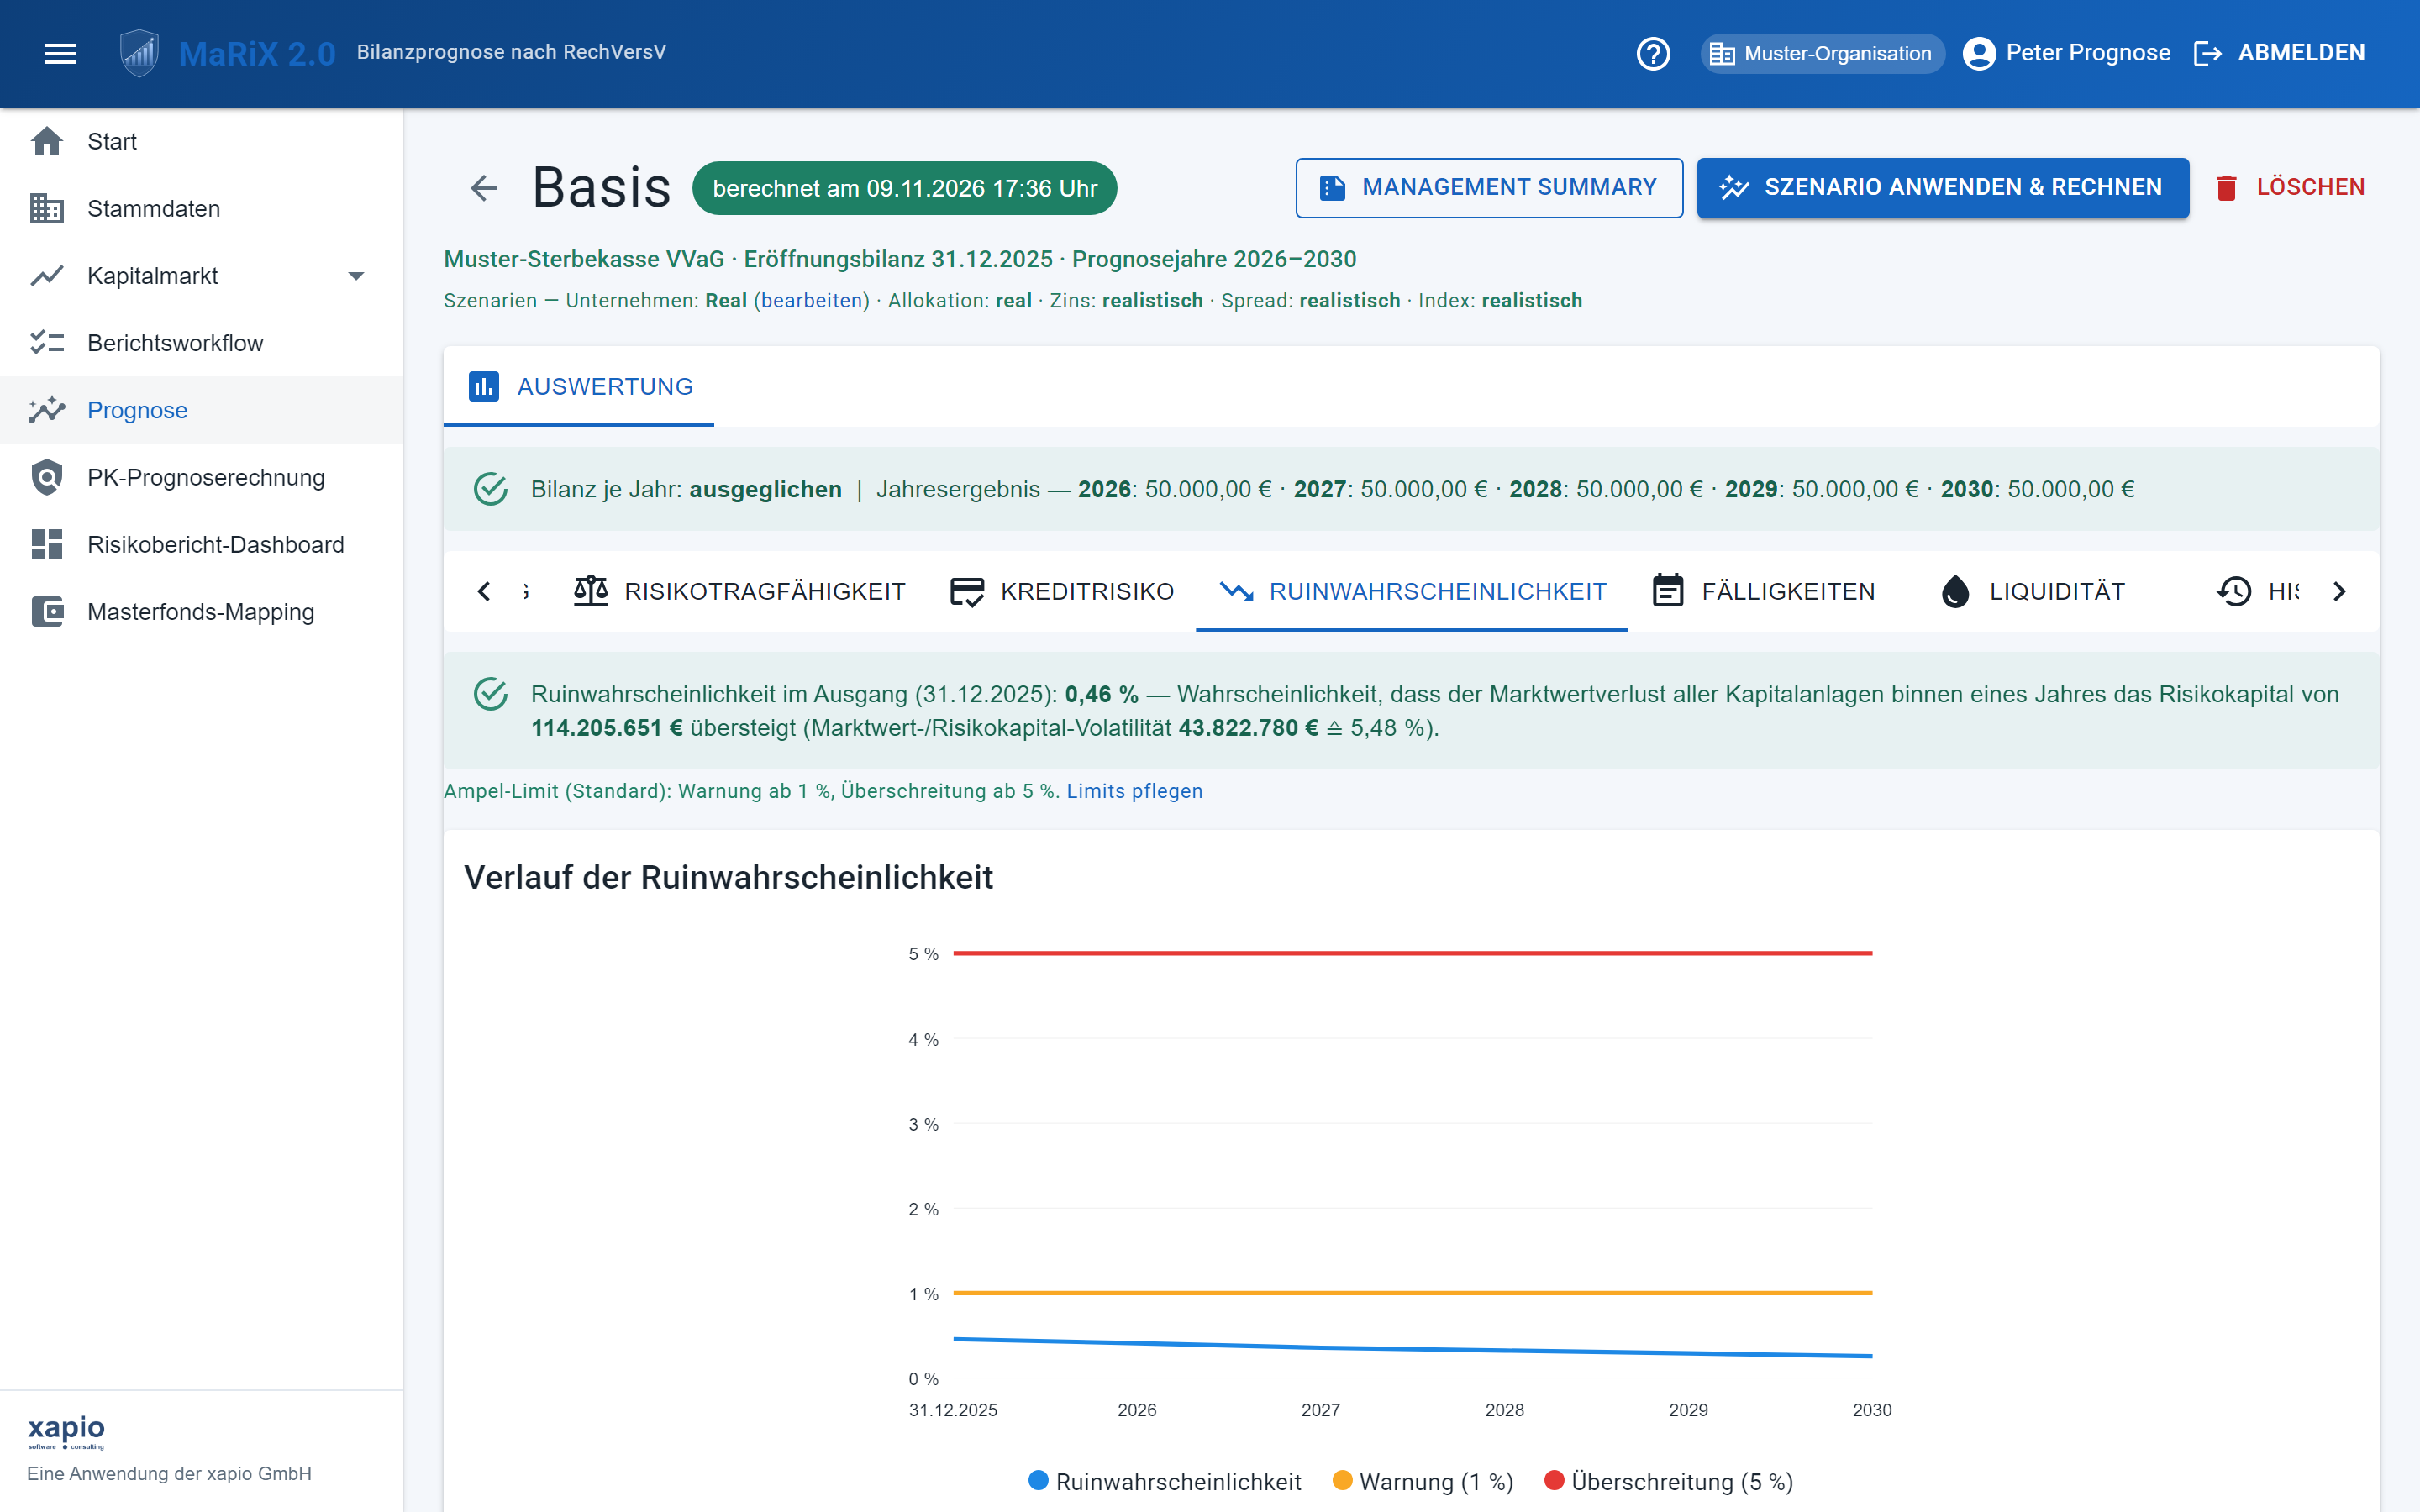
Die Solvabilität beurteilt die Kapitalausstattung buchwertnah. Die Auswertung Ruinwahrscheinlichkeit ergänzt sie um eine konsequent marktwertgetriebene, vollökonomische Perspektive – ein Baustein für wertorientiertes Risikomanagement.

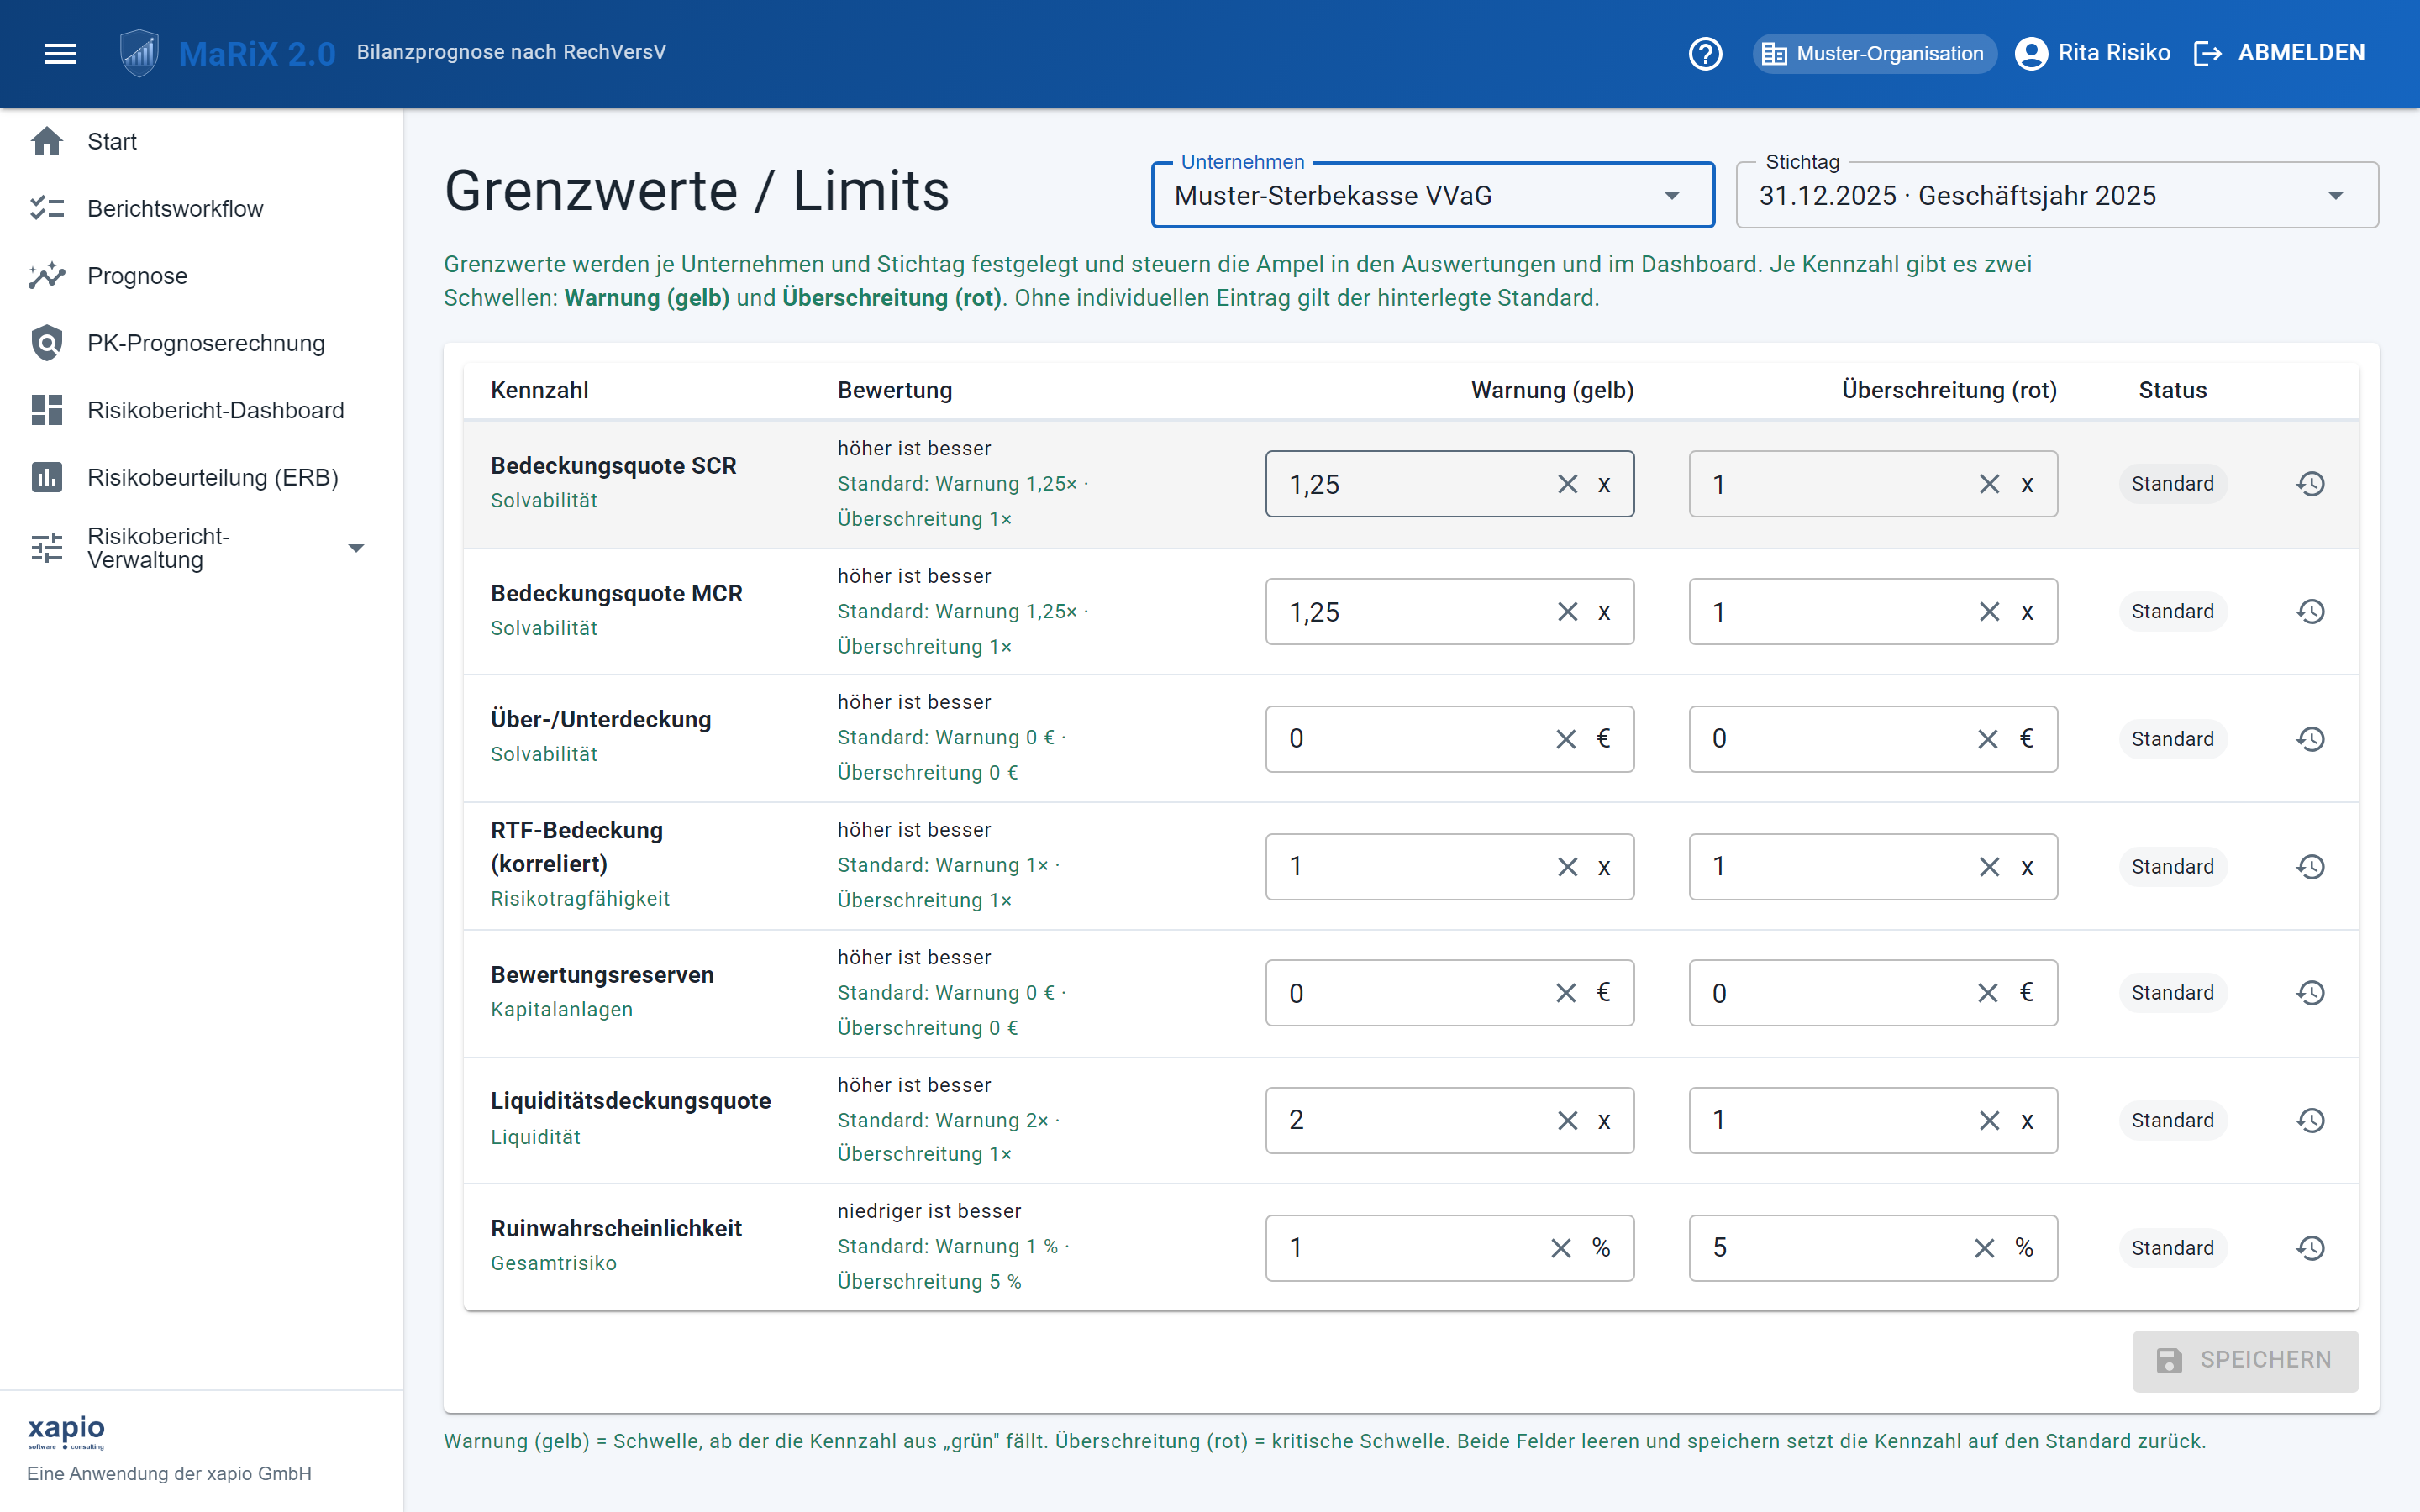
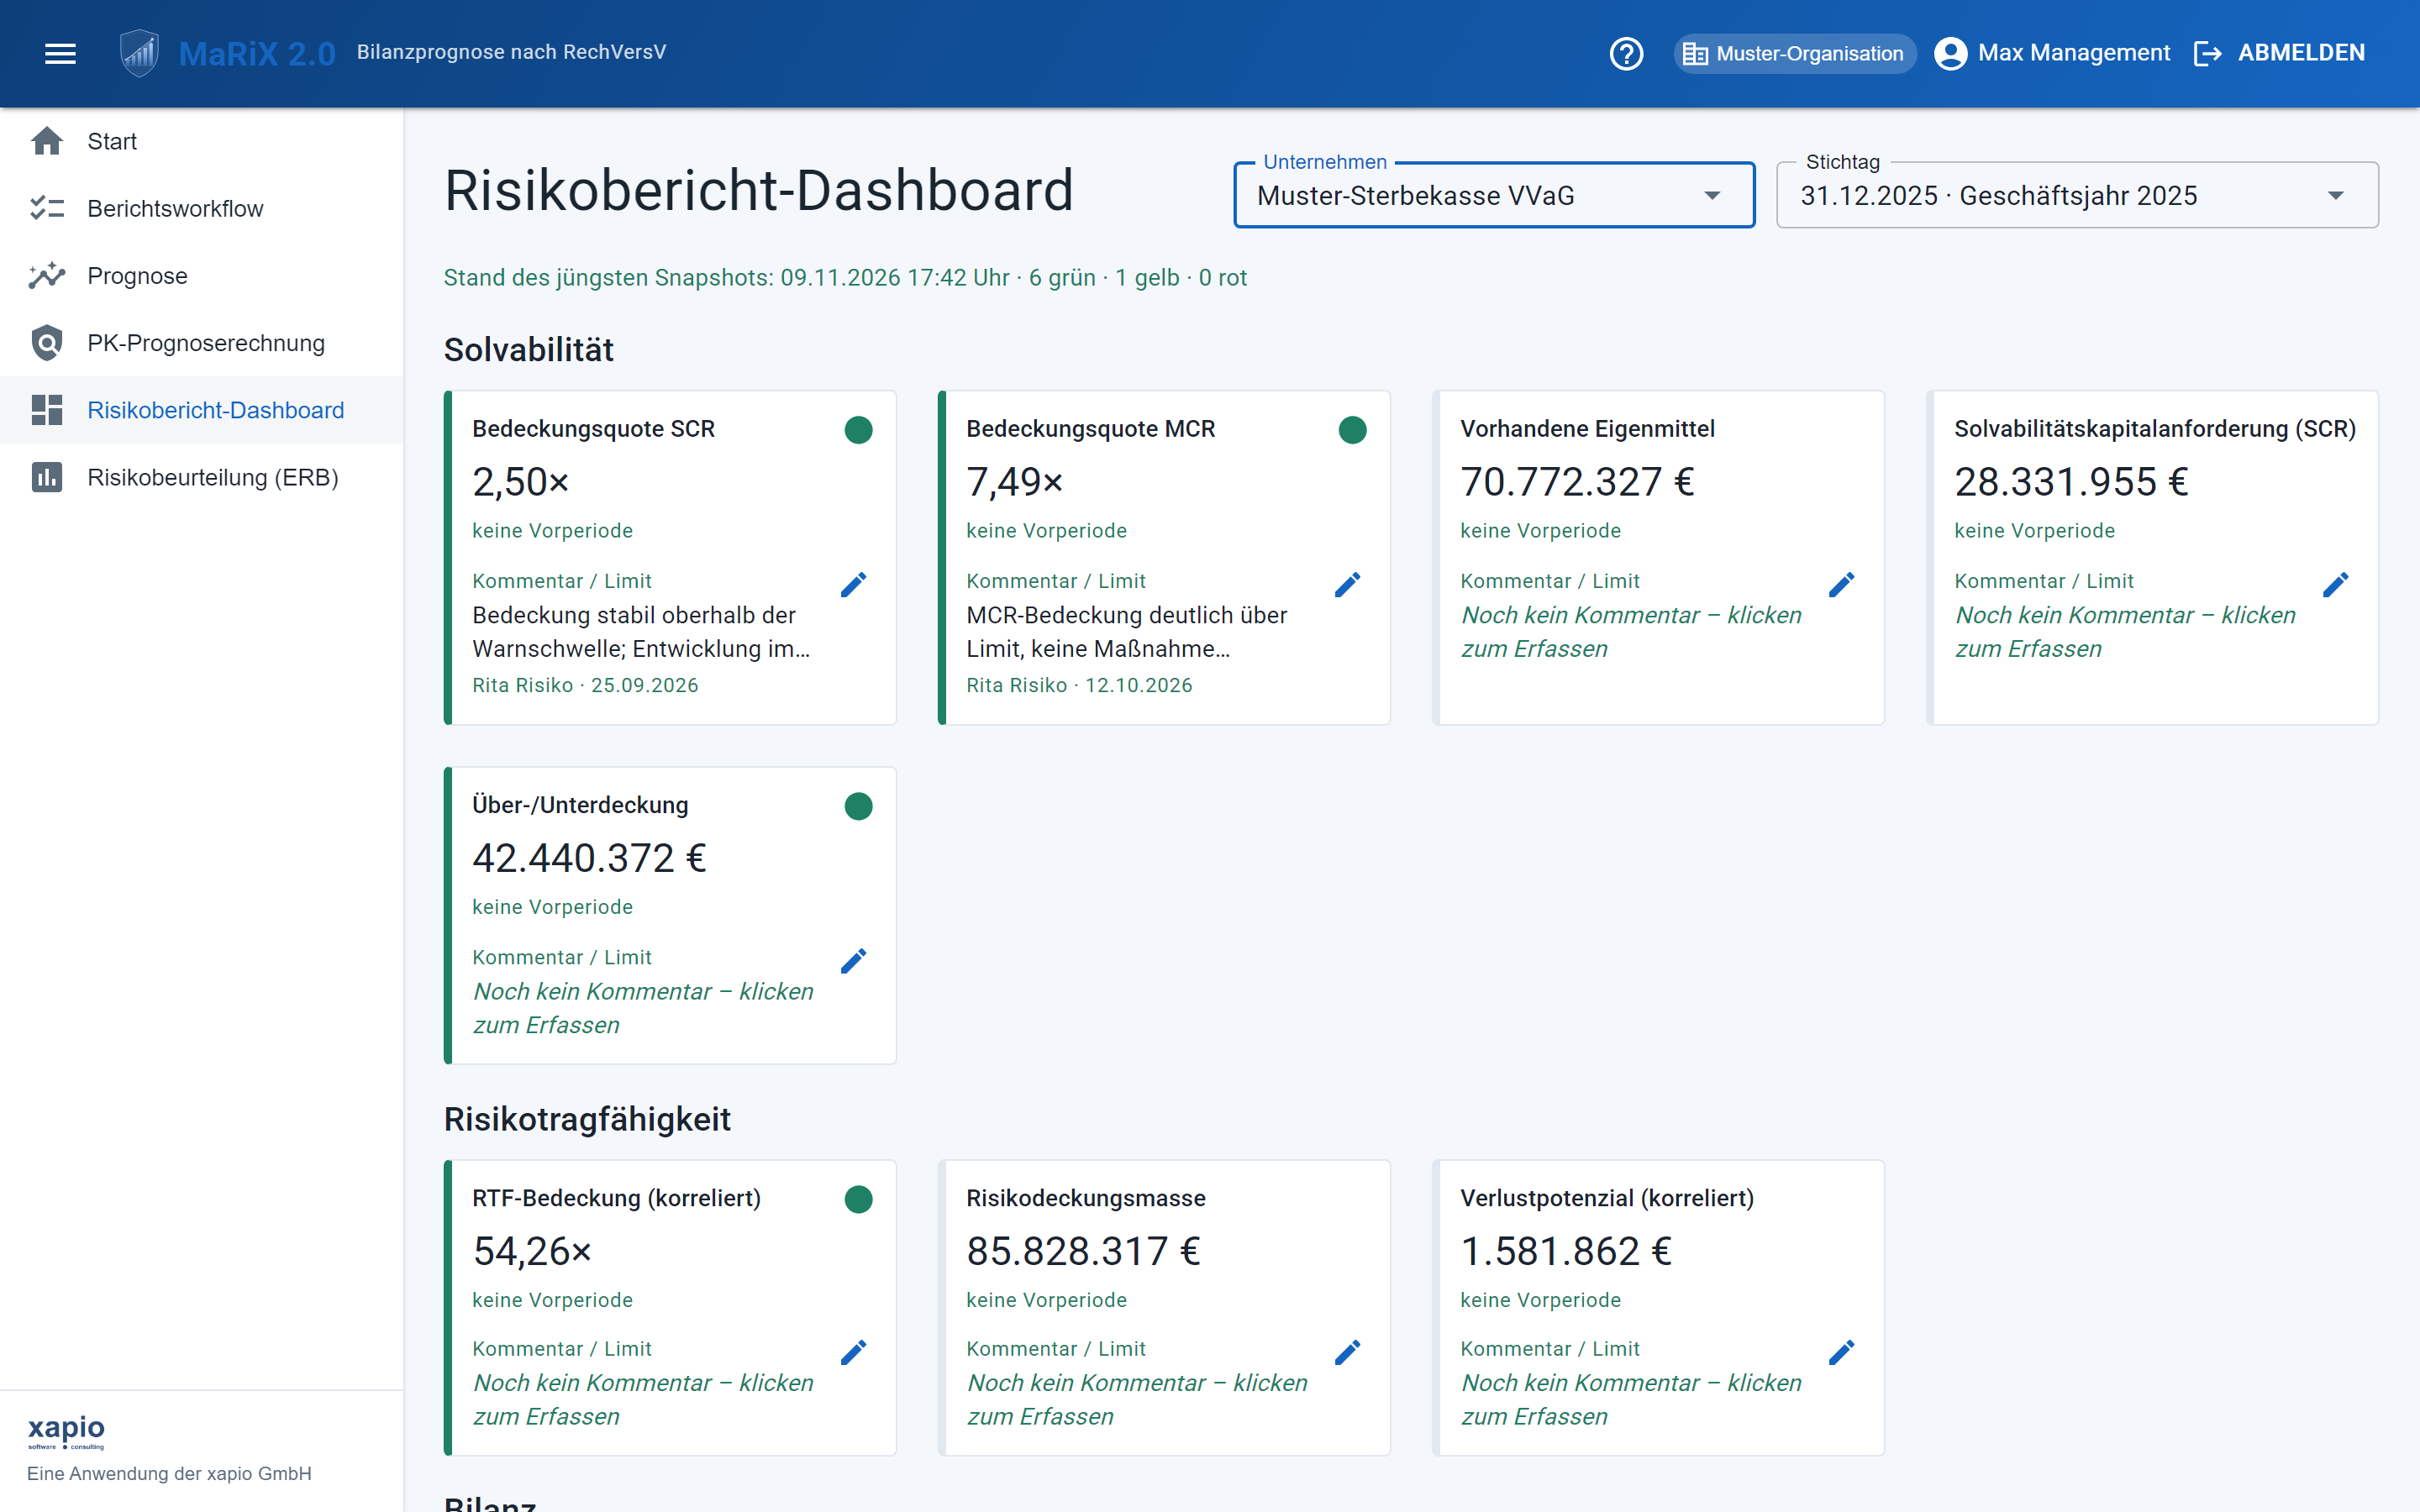
Grenzwerte legt das Risikomanagement je Unternehmen und Stichtag selbst fest – mit einer Warn- (gelb) und einer Überschreitungsschwelle (rot). Auf dieser Basis zeigen Auswertungen und Dashboard den individuellen Risikostatus als Ampel.


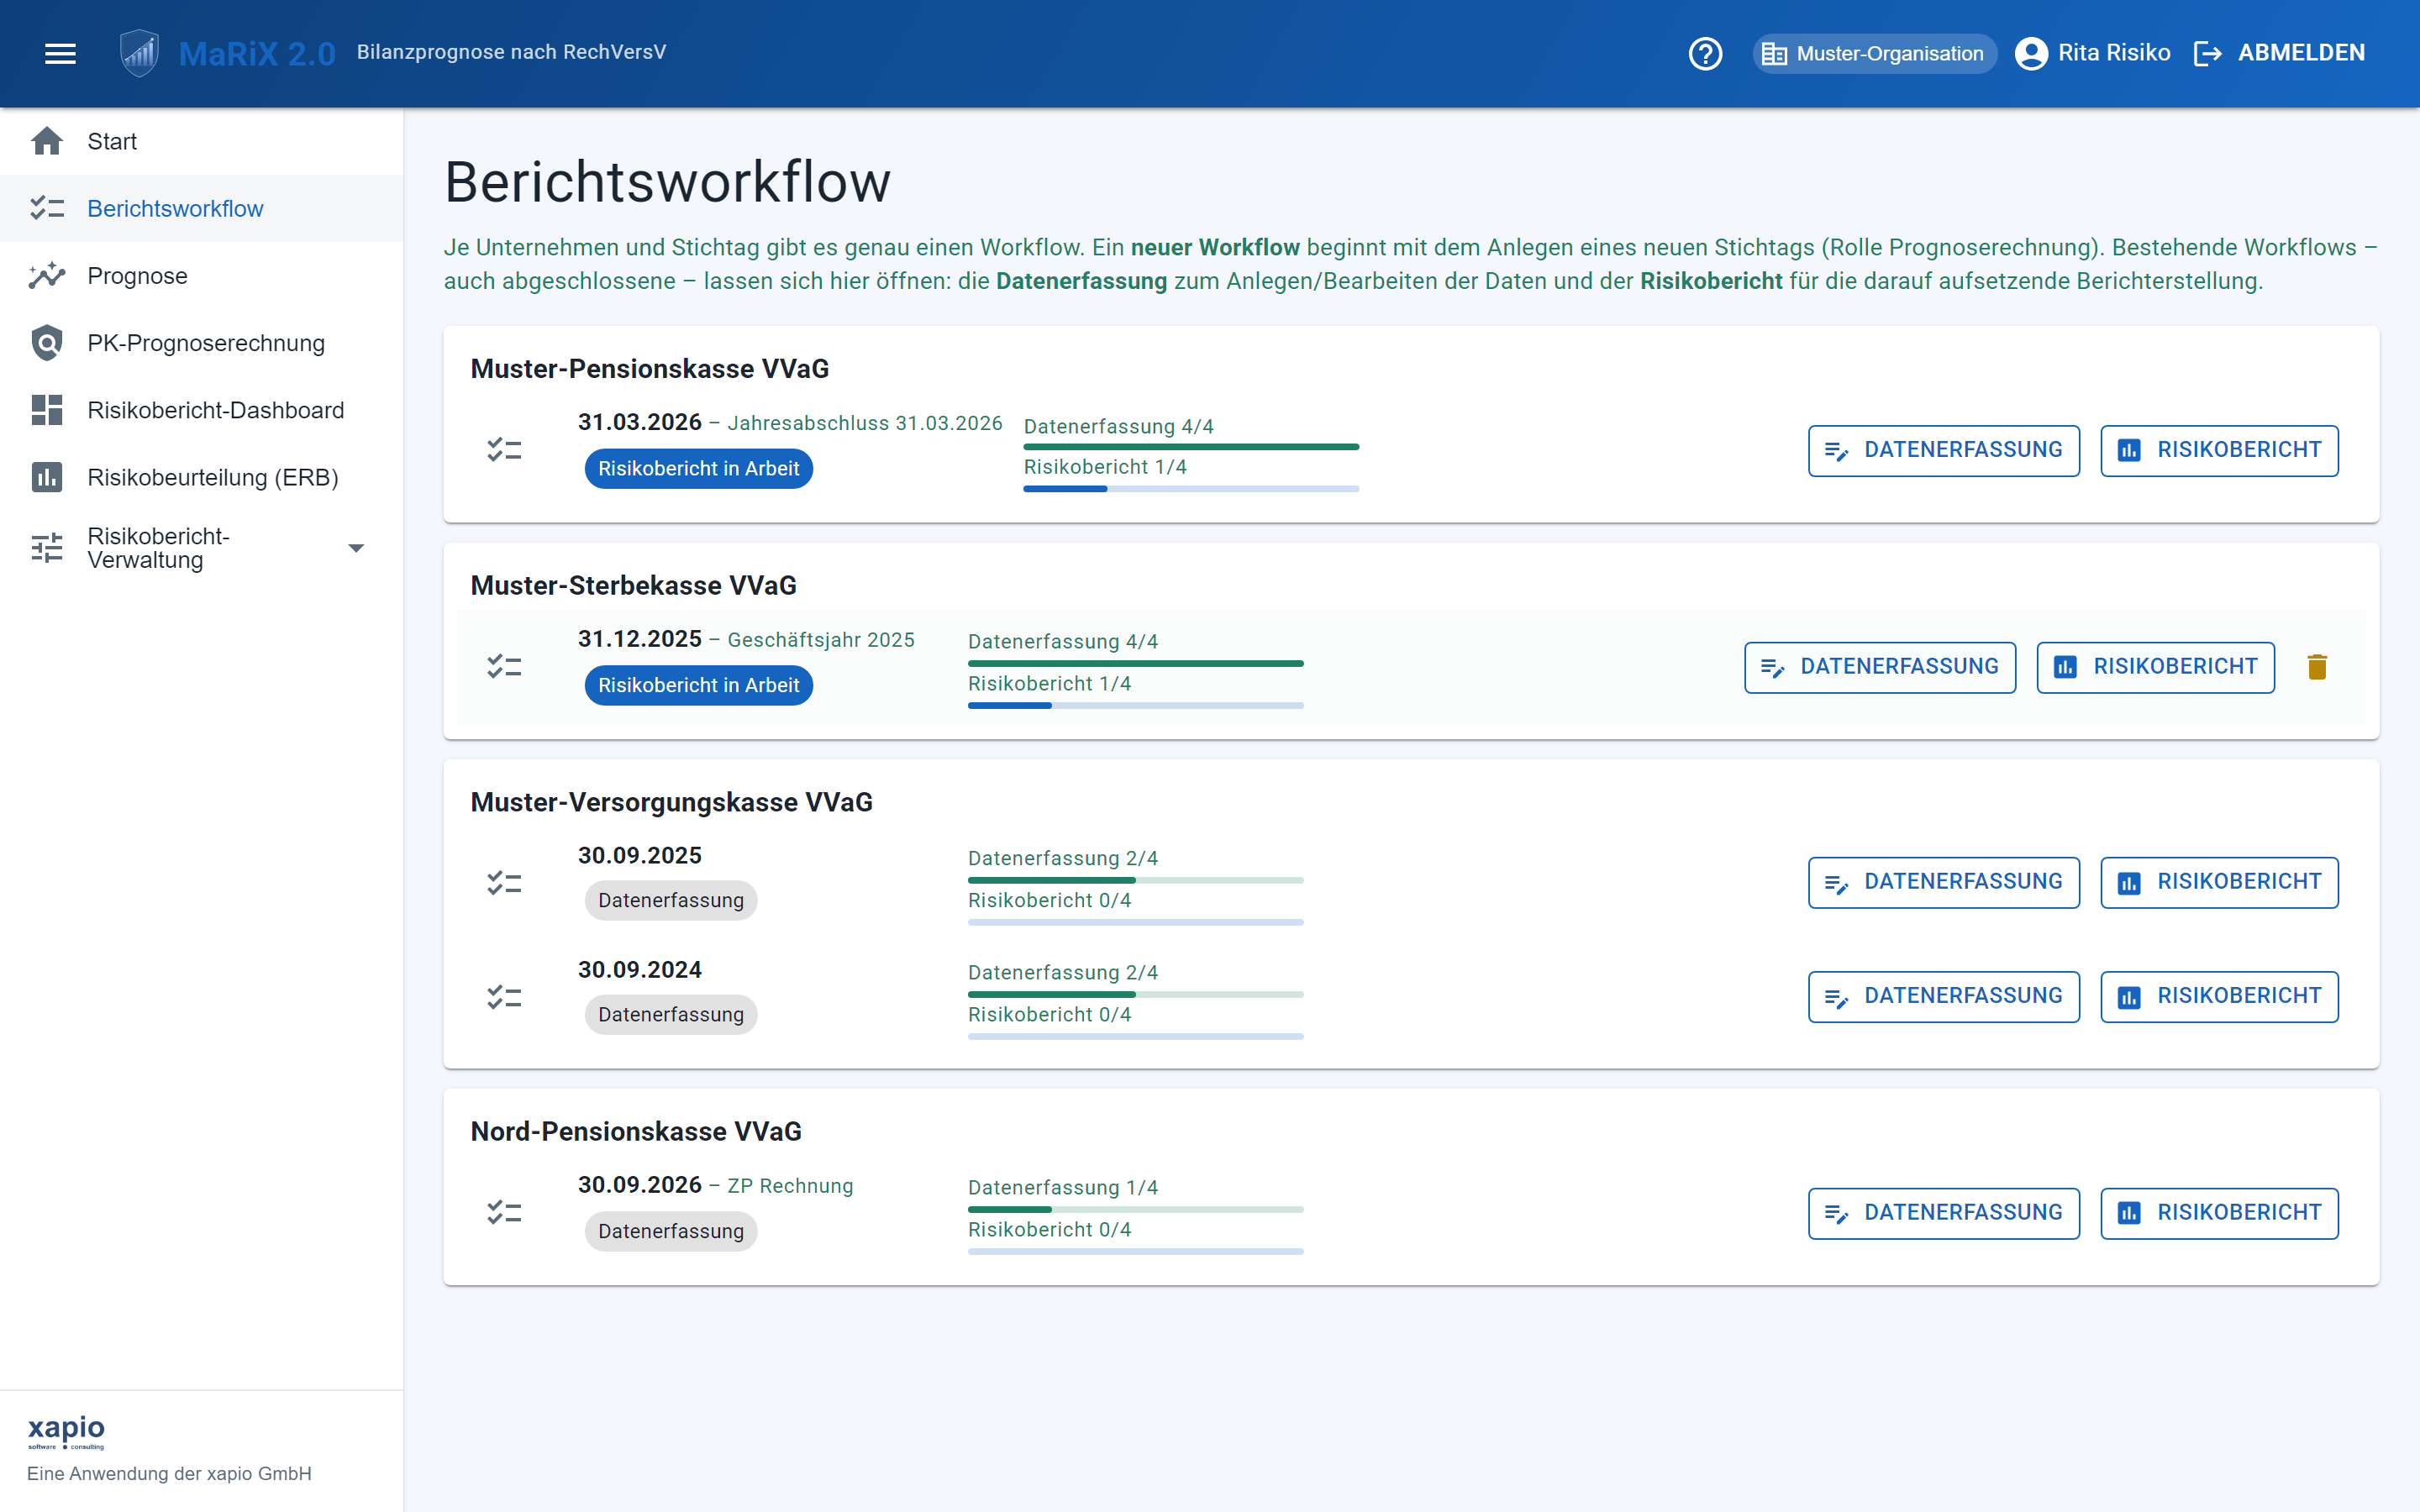
Die Risikoberichterstattung ist ein geführter Prozess: MaRiX 2.0 begleitet jeden Berichtsstichtag Schritt für Schritt – von der Datenerfassung bis zum freigegebenen Bericht. „Stichtag abschließen“ friert die Kennzahlen ein. Die Eigene Risikobeurteilung (ERB) nach § 234d VAG ist fest an einen Prognoselauf gekoppelt.

Die Zahlen, die MaRiX 2.0 ohnehin rechnet, landen direkt in den amtlichen Formaten – ohne Übertragung in Nebenrechnungen. Was die Anwendung nicht ableiten kann, wird im Formular ergänzt; leere Felder bleiben leer.
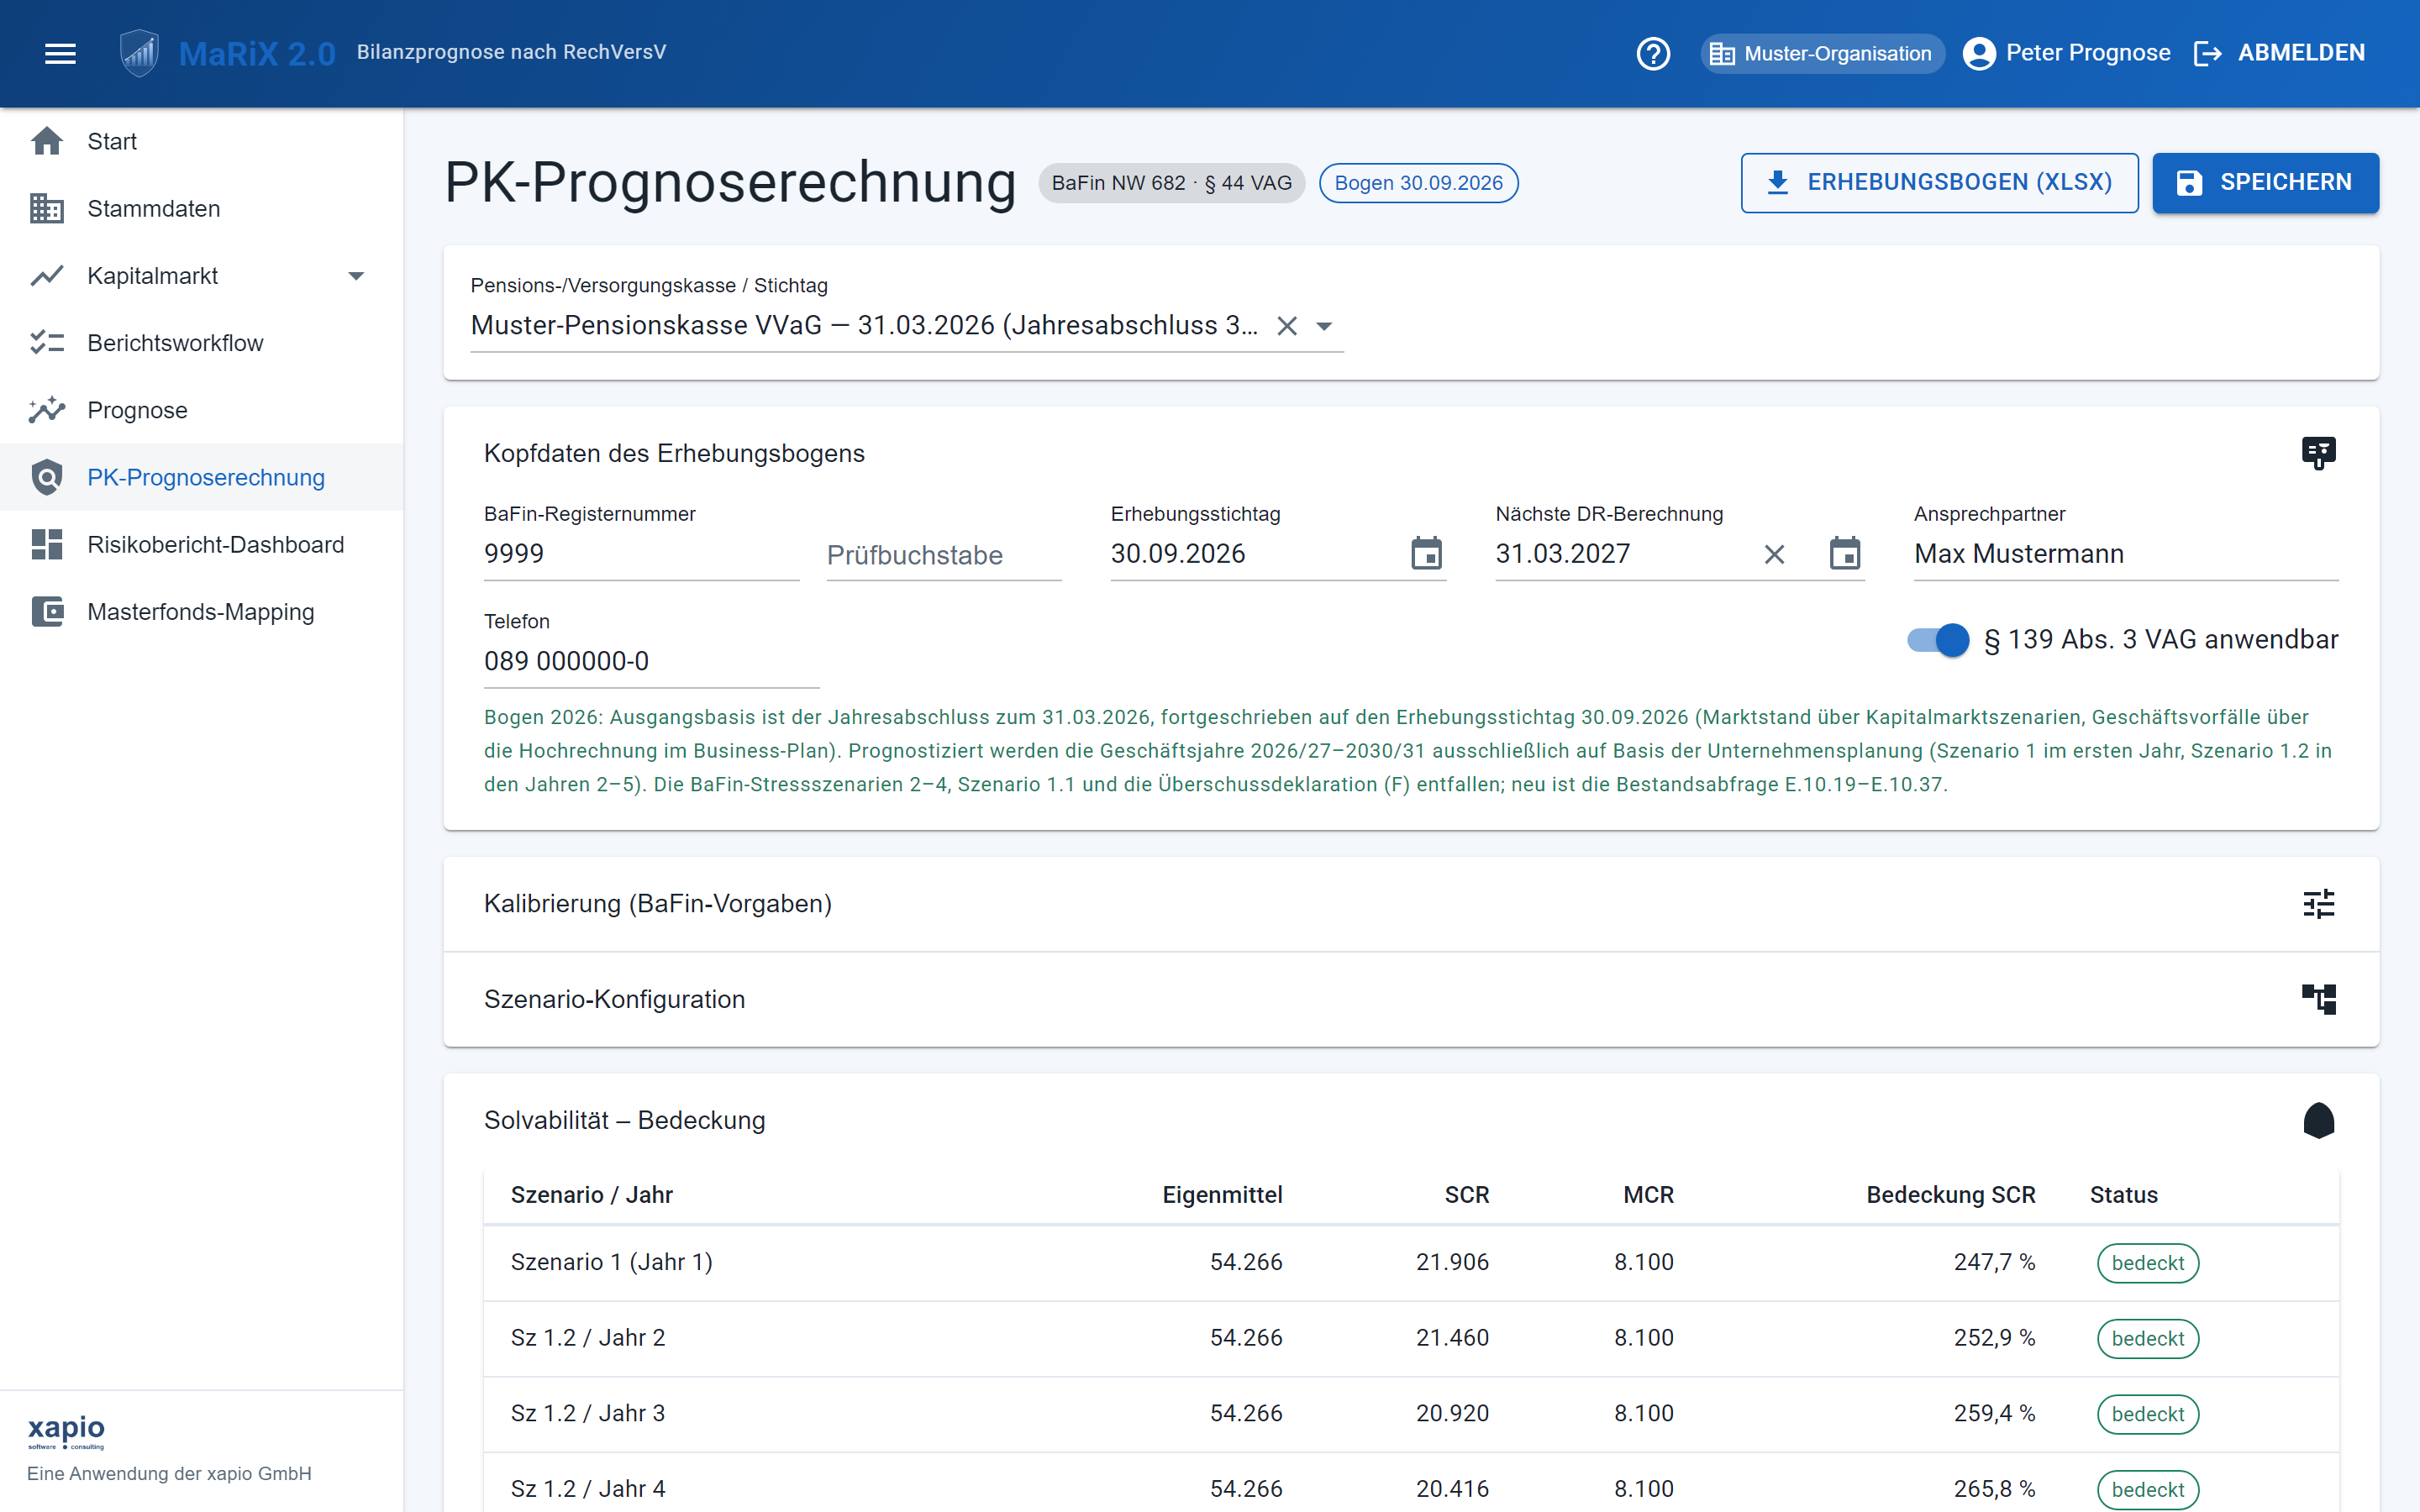
Der Erhebungsbogen wird aus Stichtagsdaten und Prognoseläufen vorbefüllt und plausibilisiert. Die BaFin-Szenarien erzeugt MaRiX 2.0 als eigene Läufe – mit der Kalibrierung des Jahres, dem Business-Plan des Unternehmens und dessen Kapitalmarkterwartung. Das Ergebnis geht als ausgefüllte amtliche xlsx-Vorlage hinaus.


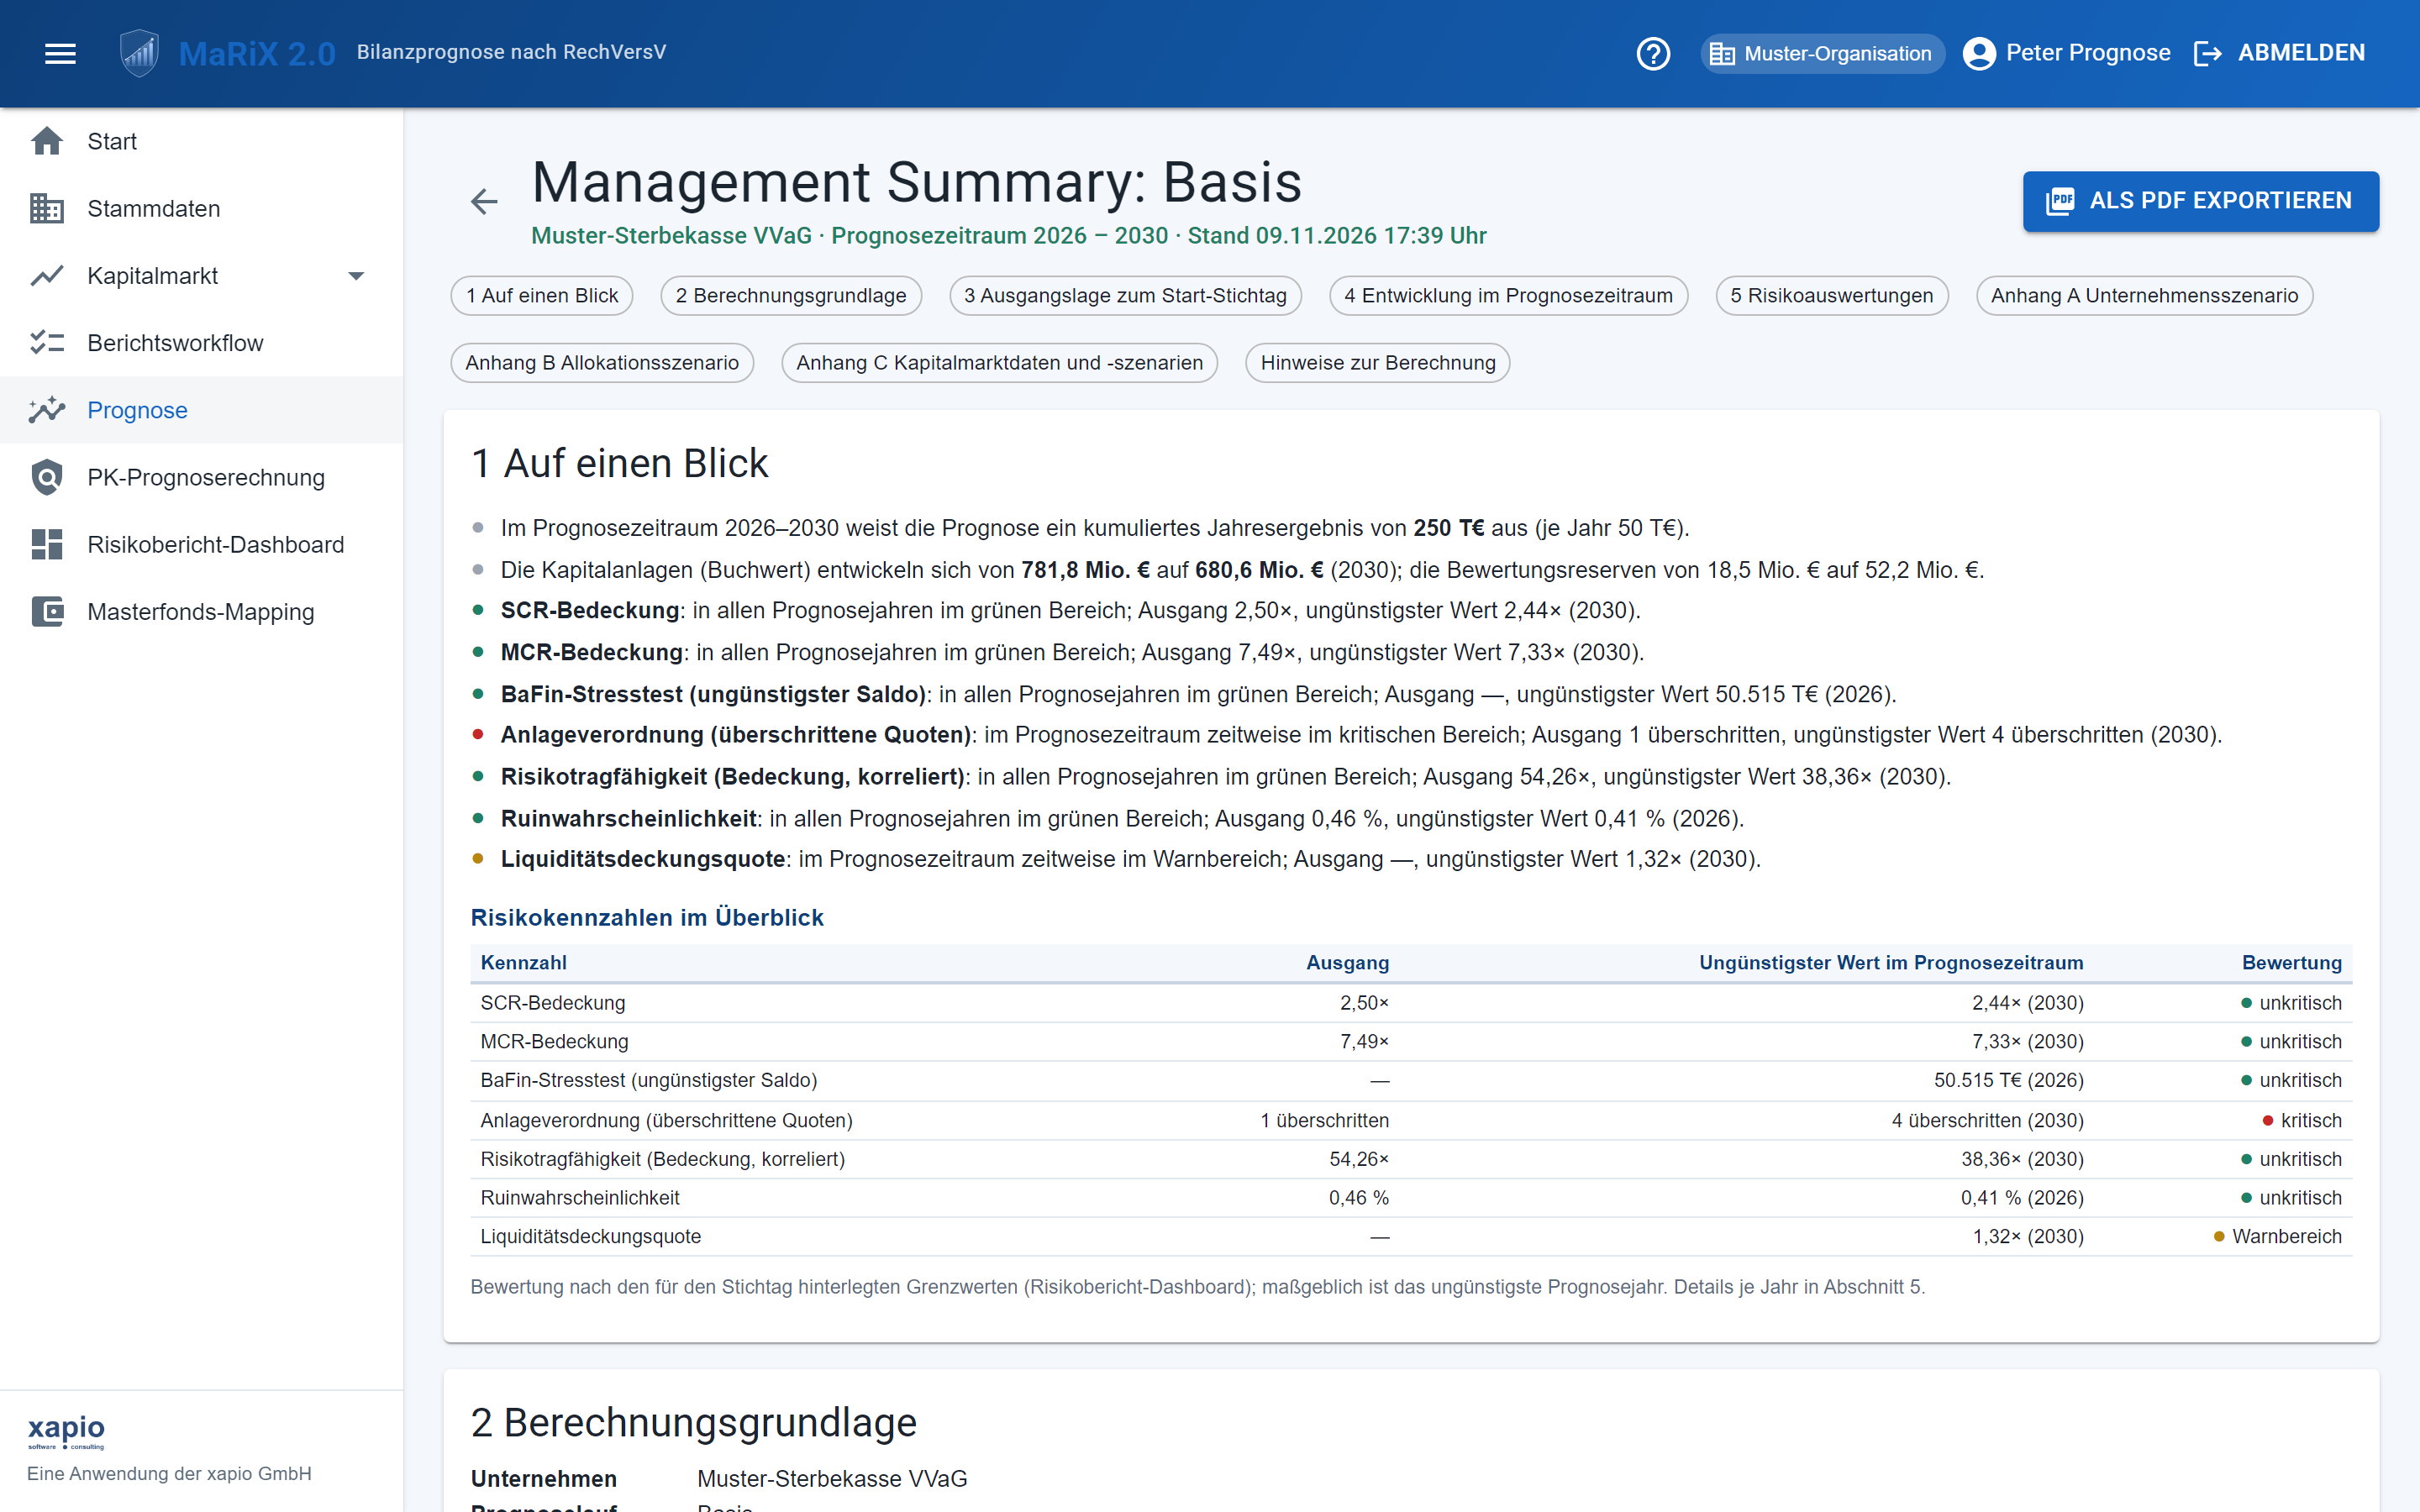
Je Prognoselauf fasst eine Management Summary Ausgangslage, Annahmen und alle Risikoauswertungen mit Ampeln zusammen – als PDF zur Weitergabe an Vorstand und Aufsichtsrat.

Die Leitungsebene sieht die verdichtete Aussage als Ampel-Dashboard und erteilt die Freigabe – ohne selbst in Inhalte einzugreifen (Vier-Augen-Prinzip).

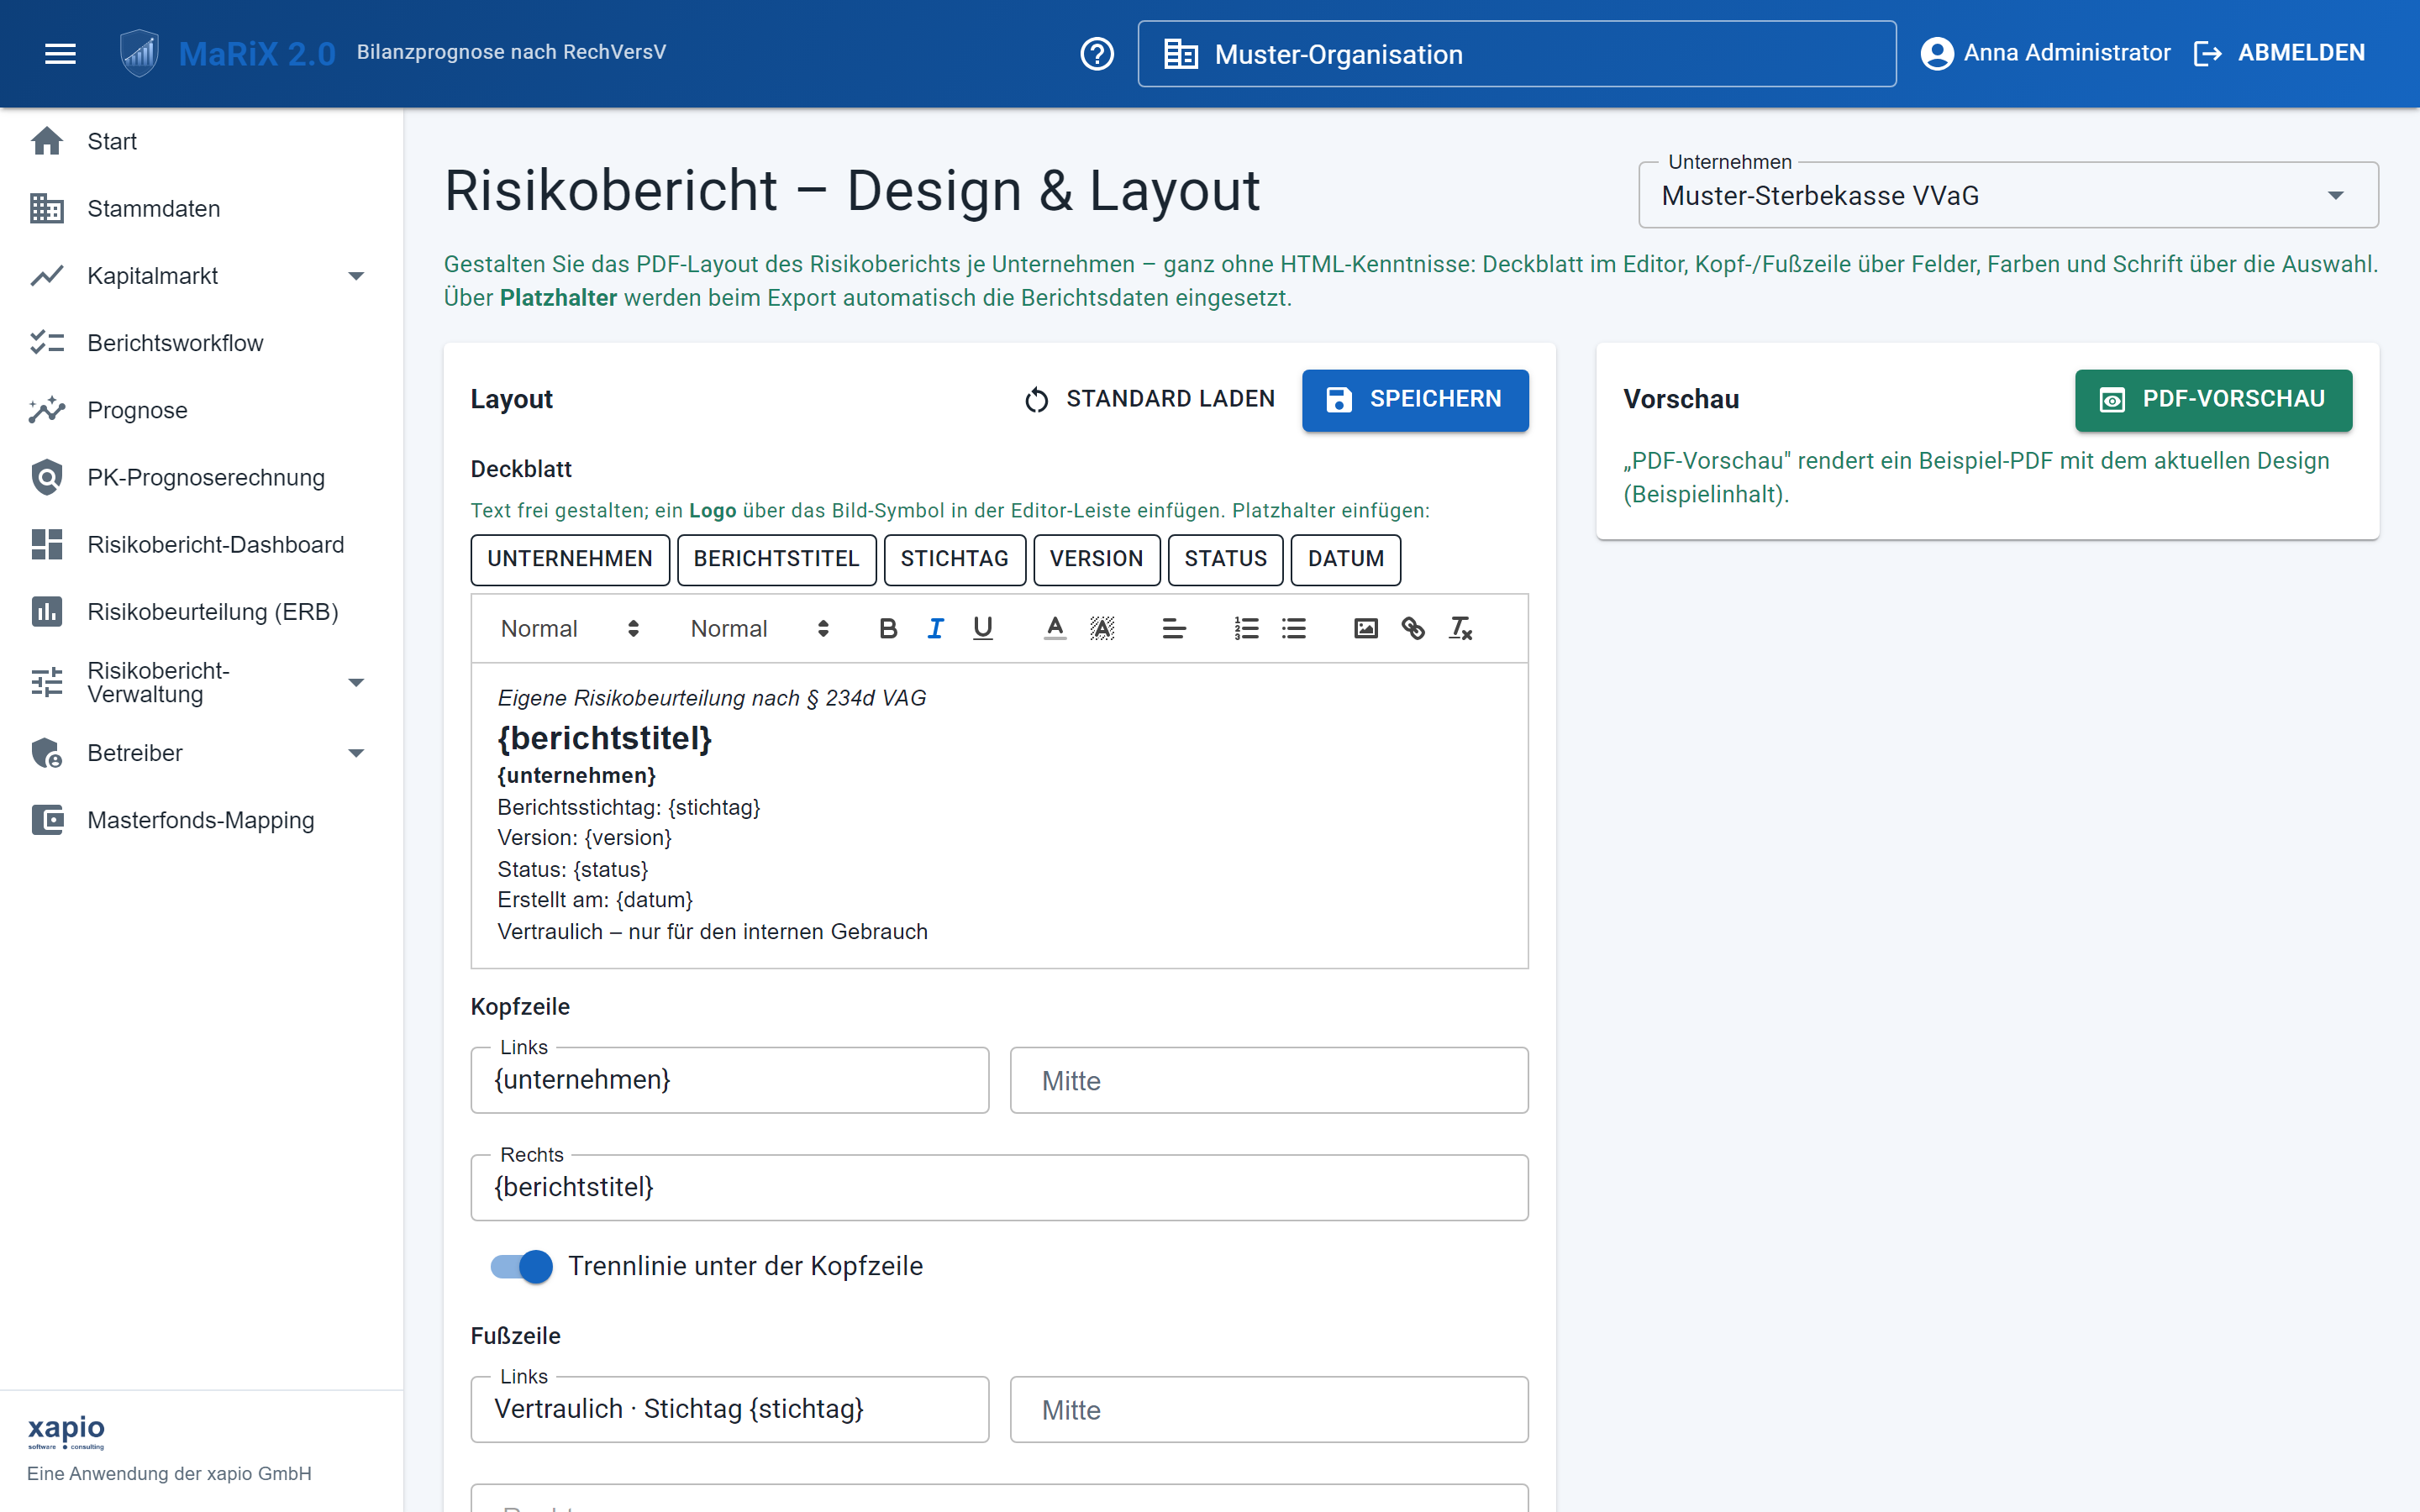
Aufsichtsrechtliche Parameter liegen zentral, vorbelegt mit den gesetzlichen Vorgaben und je Stichtagsjahr versionierbar. Auch das Berichtsdesign je Unternehmen wird hier ohne HTML-Kenntnisse festgelegt.

MaRiX 2.0 wird iterativ entwickelt. Der fachliche Kern ist heute schon verfügbar, der Katalog der Auswertungen ist bewusst offen angelegt und wächst Schritt für Schritt weiter. Diese Seite zeigt einen Zwischenstand, keinen Endausbau.
Als Entwicklungspartner bestimmen Sie mit, welche Auswertungen als Nächstes entstehen – mit frühem Zugang zu neuen Funktionen und direktem Draht zum Entwicklungsteam.
Live-Demo vereinbaren